PZP a havarijné poistenie v jednom balíku: porovnanie krytia, cena a zľavy
Medzi motoristami pretrváva rozšírený omyl, že ak spôsobia dopravnú nehodu, ich zákonná poistka zaplatí opravu oboch zúčastnených áut. V skutočnosti povinné zmluvné poistenie hradí výlučne ujmu na zdraví a majetku poškodených tretích strán, pričom vlastné vozidlo vinníka zostáva bez akejkoľvek finančnej ochrany. Aby vodič neplatil tisícové škody z vlastného vrecka, moderným a vyhľadávaným riešením je PZP a havarijné poistenie v jednom, ktoré v rámci jedného zmluvného vzťahu kombinuje zákonom nariadenú zodpovednosť s dobrovoľnou ochranou vlastného automobilu.
Kombinovaný produkt nie je len otázkou pohodlia, ale predovšetkým financií. Poisťovne bežne motivujú klientov krížovou zľavou vo výške 10 až 25 percent z celkovej sumy, ak si obe riziká poistia u jedného poskytovateľa. Na slovenskom trhu ponúkajú skutočne jednu spoločnú zmluvu 4 poisťovne, zatiaľ čo ostatné inštitúcie spájajú dve samostatné zmluvy s bonusovým zvýhodnením a jednotným výročným dátumom. Dôkladné porovnanie povinného zmluvného poistenia a kaska vám pomôže zistiť, či je pre vaše vozidlo výhodnejší komplexný balík, alebo samostatne vyskladané poistné krytie.
Mini kasko a PZP a havarijné poistenie v jednom: porovnanie možností
Pri rozhodovaní o poistení vozidla stoja motoristi pred voľbou medzi tromi základnými alternatívami: samostatným zákonným poistením, plnohodnotným kaskom alebo kompromisom v podobe čiastočného krytia. Dôkladné porovnanie PZP a havarijného poistenia v jednom odhalí rozdiely v asistenčných službách aj v limitoch plnenia, ktoré jednotlivé varianty ponúkajú. Kým plné kasko chráni automobil pred haváriou, živelnými udalosťami, vandalizmom, krádežou a poškodením hlodavcami, lacnejšie alternatívy kryjú len úzko vymedzený okruh rizík.
Rozdiel medzi zákonnou zodpovednosťou a kaskom
Základný legislatívny pilier predstavuje Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Tento predpis stanovuje minimálne limity poistného krytia, ktoré chránia poškodených pri nehodách. Zákonný limit dosahuje 6 450 000 eur pre škody na zdraví a náklady pri usmrtení bez ohľadu na počet zranených a 1 300 000 eur pre vecné škody, ušlý zisk a náklady právneho zastúpenia. Tieto sumy podrobne definuje rozsah krytia PZP. Naproti tomu havarijné poistenie upravuje Zákon č. 40/1964 Zb. Občiansky zákonník (§ 788 až § 828), pričom limitom plnenia je všeobecná hodnota vozidla v čase vzniku škody.
Mnohí motoristi hľadajú lacné PZP a havarijné poistenie v jednom, no pri starších vozidlách často stačí zvoliť čiastočné krytie. Podrobný prehľad cien, limitov a nákladovosti jednotlivých foriem poistenia ilustruje nasledujúca tabuľka:
| Typ poistenia alebo zložky | Orientačná ročná cena | Rozsah krytia | Spoluúčasť |
|---|---|---|---|
| PZP a havarijné poistenie v jednom (plné kasko) | 420 až 1 300 € | Zákonná zodpovednosť + havária, živel, krádež, vandalizmus | PZP bez spoluúčasti, kasko 5 % až 10 % |
| Kombinovaný balík s vysokou spoluúčasťou | od 318 € | Plné krytie s obmedzením drobných škôd | Pevná suma nad 300 € |
| Kombinovaný balík s nízkou spoluúčasťou | vyše 740 € | Plné krytie s minimálnym doplatkom vodiča | Pevná suma do 150 € |
| Mini kasko v balíku k PZP | 146 až 308 € | Zákonná zodpovednosť + vybrané riziká (čelné sklo, zver, živel) | Pevná suma 50 až 100 € alebo bez spoluúčasti |
| Samostatné povinné zmluvné poistenie | 95 až 230 € | Iba škody spôsobené iným osobám (6,45 mil. € / 1,3 mil. €) | Bez spoluúčasti |
Kedy postačí mini kasko a kedy zvoliť plné krytie
Pre automobily s vekom nad 7 až 10 rokov už plnohodnotné havarijné poistenie často nedáva ekonomický zmysel. Trhová hodnota staršieho auta klesá, no cena náhradných dielov a práce v autorizovanom servise zostáva rovnaká. Pri starších vozidlách preto poisťovne ponúkajú mini kasko ako pripoistenie k PZP. Tento produkt nehradí škody, ktoré si spôsobíte vlastnou vinou pri náraze do zvodidiel či iného auta, ale zameriava sa na najfrekventovanejšie vonkajšie vplyvy: stret so zverou, poškodenie čelného skla, krupobitie, pád stromu alebo požiar.
Ak by ste si k zákonnej poistke prikúpili jednotlivé riziká separátne, preplatíte. Samotné pripoistenie skla dosahuje nákladovosť 10 až 14 percent z poistného limitu a stret so zverou odčerpá približne 20 percent z limitu krytia. Ucelené mini kasko spojené s PZP tieto riziká integruje výhodnejšie. Naopak, pri zánovných autách a vozidlách na úver je plné krytie nevyhnutnosťou. Ak využívate vozidlo prostredníctvom externej spoločnosti, napríklad cez poistenie auta na operatívny leasing, zmluva vyžaduje nepretržité plné kasko s vinkuláciou v prospech financujúcej inštitúcie.
Vstupná obhliadka vozidla a platnosť havarijného poistenia s PZP
Zatiaľ čo povinné zmluvné poistenie nadobúda účinnosť zaplatením poistného alebo dohodnutým dňom v zmluve bez ohľadu na stav vozidla, havarijná zložka kombinovaného balíka podlieha prísnejším pravidlám. Poistiteľ potrebuje presne poznať fyzický stav karosérie a výbavy v momente vstupu do poistenia, aby eliminoval pokusy o dodatočné preplatenie starých poškodení. Ak si dojednávate PZP a havarijné poistenie v jednom online, celý proces vrátane podpisu zmluvy prebieha zaplatením poistného, avšak krytie kaskových rizík je často podmienené úspešným absolvovaním obhliadky.
Samoprehliadka cez mobilnú aplikáciu a riziká zamietnutia
Moderné poisťovne dnes nevyžadujú osobnú návštevu technika. Vodič dostane do SMS správy odkaz na mobilnú aplikáciu alebo zabezpečenú webovú stránku, kde vykoná fotodokumentáciu vlastnými silami. Na úspešnú akceptáciu musíte odfotografovať vozidlo zo všetkých štyroch uhlov, zaznamenať VIN číslo vyrazené na karosérii aj pod čelným sklom, odfotiť stav odometra, interiér, palubnú dosku a detailne zdokumentovať všetky existujúce vady karosérie, škrabance či preliačiny.
Kritickým parametrom je lehota. Väčšina poisťovní stanovuje lehotu na dodanie fotografií na 3 až 7 dní od uzatvorenia zmluvy. Ak lehotu zmeškáte, nastáva jeden z dvoch scenárov: poisťovňa havarijnú časť zmluvy jednostranne stornuje, alebo začne uplatňovať výrazne vyššiu spoluúčasť (napríklad až 50 % alebo 90 %) na všetky škody vzniknuté pred dodatočným vykonaním prehliadky. Podmienky sa líšia podľa poistiteľa — napríklad Poisťovňa Allianz a Poisťovňa UNIQA uplatňujú striktné postupy pri digitálnej verifikácii vozidla. Staré poškodenia, ktoré systém zaznamená, sú z poistného krytia natrvalo vylúčené a poisťovňa ich pri budúcej nehode neodpočíta z nákladov na opravu.
Pred odoslaním dokumentácie si overte kompletnosť krokov podľa nasledujúceho zoznamu:
- Umyte karosériu vozidla; znečistené auto technik ani automatický softvér neakceptuje a obhliadku zamietne.
- Vozidlo odparkujte na otvorenom priestranstve s dostatočným denným svetlom, nie v podzemnej garáži.
- Pripravte si oba originálne kľúče od vozidla a všetky ovládače od dodatočného zabezpečovacieho zariadenia.
- Odfotografujte štítok s výrobným číslom (VIN) a osvedčenie o evidencii časť II (veľký technický preukaz).
- Zaznamenajte presný stav najazdených kilometrov pri zapnutom zapaľovaní.
- Spravte detailné makrosnímky každého poškodenia laku, praskliny na svetlomete či odreniny disku kolesa.
- Odošlite fotografie v stanovenej lehote a skontrolujte si potvrdzujúcu správu o akceptácii vozidla do poistenia.
Cena a výpočet: ako vplýva spoluúčasť na PZP a havarijné poistenie v jednom
Spoluúčasť je podiel poisteného na vzniknutej škode vyjadrený v percentách, pevnou sumou alebo ich kombináciou. Kým pri povinnom zmluvnom poistení sa spoluúčasť zo zákona neuplatňuje a poškodený dostane plnenie v plnej preukázanej výške, pri kasku je kľúčovým faktorom ovplyvňujúcim ročné poistné. Celková cena pre PZP a havarijné poistenie v jednom klesá najvýraznejšie vtedy, ak si zvolíte vyššiu fixnú spoluúčasť. Správnym nastavením tohto parametra dokážete ušetriť stovky eur bez toho, aby ste prišli o ochranu pred fatálnymi škodami.
Modelový vplyv spoluúčasti na výšku ročnej platby
Konečná cena PZP a havarijného poistenia v jednom sa pri bežnom osobnom vozidle pohybuje v rozmedzí od 420 do 1 300 eur ročne. Ak sa rozhodnete pre nízku spoluúčasť, typicky 5 % s minimálnou sumou 150 eur, poistné prekračuje sumu 740 eur. Ak však akceptujete vyššie riziko a zvolíte variant 10 % s minimálnou sumou 300 eur alebo viac, cena klesá k hranici od 318 eur ročne. Zjednodušene platí, že vysoká spoluúčasť sa oplatí skúseným vodičom, ktorí nejazdia denne v hustej mestskej premávke a poistenie vnímajú ako poistku proti totálnej škode alebo krádeži vozidla, nie na preplácanie drobných škrabancov z parkoviska.
Rozdiel medzi nastaveniami podrobne rozoberá analýza 5 % min. 150 eur verzus 10 % min. 300 eur. Dôležité je tiež sledovať, ako sa v poistnej zmluve definuje zmluvná pokuta pri oprave mimo zmluvného servisu. Poisťovne ako Poisťovňa ČSOB či Poisťovňa Wüstenrot motivujú klientov k návšteve partnerských opravovní práve znížením alebo úplným odpustením spoluúčasti pri vybraných škodových udalostiach. Ak chcete detailnejšie preskúmať teoretický rámec zrážok, prečítajte si, ako funguje spoluúčasť pri kasku v slovenskej poistnej praxi.
Kalkulačka a uzatvorenie PZP a havarijného poistenia v jednom online
Presný výpočet PZP a havarijného poistenia v jednom zohľadňuje nielen vek vodiča a výkon motora, ale aj trhovú hodnotu auta, lokalitu registrácie a škodovú minulosť. Nezávislé porovnanie pre PZP a havarijné poistenie v jednom vám ukáže, či je výhodnejší spoločný balík alebo dve oddelené zmluvy. Poisťovne do výpočtu započítavajú aj bonus za bezškodový priebeh, ktorý dokáže stlačiť cenu oboch zložiek až na polovicu.
Prehľadná kalkulačka PZP a havarijného poistenia v jednom okamžite vyčísli, koľko ušetríte vďaka spojeniu zmlúv. Modelová ročná úspora balíka voči dvom samostatným zmluvám predstavuje približne 100 eur ročne pri bežnom vozidle, pričom pri drahších a prémiových autách dosahuje rozdiel niekoľko stoviek eur. Uzatvoriť PZP a havarijné poistenie v jednom cez internet prináša výhodu okamžitej platnosti krytia bez nutnosti návštevy pobočky a zložitého papierovania. Táto moderná poistka na auto šetrí nielen rodinný rozpočet, ale aj čas strávený správou viacerých poistných období.
Škoda v zahraničí, zelená karta a územná platnosť kaska k PZP
Cestovanie mimo územia Slovenskej republiky prináša zásadný rozdiel v tom, ako fungujú jednotlivé zložky kombinovaného produktu. Kým povinné zmluvné poistenie platí automaticky na území všetkých členských štátov Európskej únie a ďalších krajín zapojených do systému zelenej karty, havarijné poistenie môže mať územnú platnosť zmluvne obmedzenú. Pri ceste na dovolenku či pracovnú cestu je preto nevyhnutné overiť si v poistných podmienkach geografický rozsah krytia.
Platnosť zelenej karty a rozsah kaska za hranicami Slovenska
Zelená karta, oficiálne nazývaná Medzinárodná automobilová poisťovacia karta, slúži ako medzinárodne uznávaný doklad o existencii zákonného poistenia zodpovednosti. Vodič je povinný mať ju pri sebe v tlačenej podobe, hoci v rámci Európskej únie prebieha postupná digitalizácia. Ak v zahraničí spôsobíte škodu inému vozidlu, vaše PZP uhradí nároky poškodeného podľa právneho poriadku krajiny, v ktorej k nehode došlo, pričom sa aplikujú tamojšie limity krytia, ak sú vyššie ako zákonné slovenské minimum.
Pri havarijnom poistení je situácia odlišná. Zmluvy bežne rozlišujú dve úrovne územnej platnosti: geografickú Európu alebo len vybrané susedné štáty. Niektoré lacnejšie balíky môžu vylučovať štáty mimo EÚ (napríklad Ukrajinu, Srbsko, Turecko) alebo obmedzovať riziko krádeže vozidla v rizikových regiónoch. Ak vaše kasko nekryje zahraničie v plnom rozsahu, oprava vlastného poškodeného auta po návrate domov zostane na vašich pleciach. Pri plánovaní ciest pomáha preveriť komplexné krytie, aké poskytuje napríklad autopoistenie Generali, kde sú asistenčné služby v zahraničí dimenzované na vyššie limity odťahu a zabezpečenie náhradného vozidla.
Ako reagovať pri rôznych incidentoch na cestách doma aj za hranicami prehľadne sumarizuje praktická tabuľka:
| Dopravná situácia | Ktoré poistenie škodu rieši | Správny postup motoristu na mieste |
|---|---|---|
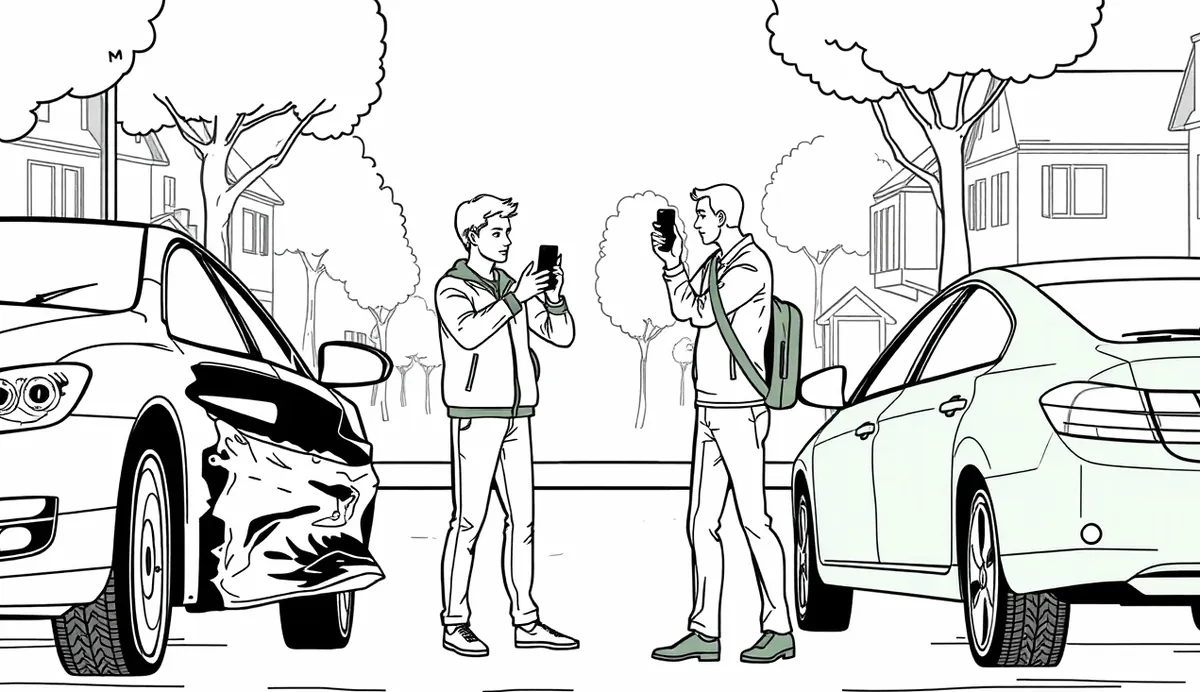
| Zavinená kolízia s iným autom | PZP hradí škodu na cudzom aute, kasko opravu vášho auta | Vyplňte Správu o nehode, odfoťte autá, nahláste do 15 dní (30 dní v cudzine) |
| Poškodenie zaparkovaného auta neznámym vinníkom | Výlučne havarijné poistenie (PZP neplní) | Privolajte políciu na spísanie protokolu; bez polície hrozí zamietnutie plnenia |
| Zrážka s lesnou zverou na ceste | Kasko alebo pripoistenie stretu so zverou | Privolajte políciu kvôli informovaniu poľovného revíru a zabezpečte fotodokumentáciu |
| Krádež celého vozidla | Výlučne havarijné poistenie | Okamžite nahláste polícii a odovzdajte poisťovni oba kľúče a doklady od zabezpečenia |
| Poškodenie čelného skla kamienkom | Kasko alebo pripoistenie skla k PZP | Zaznamenajte presný čas a miesto; ak vinník odmieta vinu, PZP jeho auta škodu neuhradí |
| Porucha vozidla na diaľnici v zahraničí | Asistenčné služby z balíka PZP a kaska | Kontaktujte asistenčnú centrálu poisťovne, neprijímajte neoverený odťah od diaľničnej služby |
Zákonné lehoty 15 a 30 dní na nahlásenie poistnej udalosti
Dodržanie stanovených termínov je základným predpokladom na to, aby poisťovňa vyplatila poistné plnenie v plnej výške. Zákon č. 381/2001 Z. z. striktne rozlišuje miesto vzniku poistnej udalosti. Ak k škode na zdraví či majetku dôjde na území Slovenskej republiky, poistník je povinný písomne alebo elektronicky oznámiť poistnú udalosť poisťovateľovi do 15 dní po jej vzniku. Ak škodová udalosť nastane v zahraničí, lehota sa predlžuje na do 30 dní po jej vzniku. Pri havarijnom poistení zmluvné podmienky vyžadujú bezodkladné nahlásenie, spravidla do niekoľkých pracovných dní.
Postup po nehode a zánik zmluvy pri neplatení
Po nahlásení začína plynúť zákonná lehota pre samotnú poisťovňu: poisťovateľ je povinný ukončiť prešetrovanie škodovej udalosti do 3 mesiacov odo dňa jej oznámenia poškodeným. Ak v tejto lehote šetrenie neskončí, musí poskytnúť primeraný preddavok, ak nie je pochybnosť o základe nároku. Celý proces od incidentu až po prevod peňazí na účet servisu podrobne mapuje príručka ako prebieha likvidácia škody krok za krokom. Zvláštnu pozornosť si vyžaduje incident, pri ktorom páchateľ ujde; ako postupovať, vysvetľuje článok škoda spôsobená neznámym vinníkom, kde sa bez záznamu polície poistné plnenie z kaska výrazne komplikuje.
Pozornosť venujte aj platobnej disciplíne, pretože pri kombinovanej zmluve má meškanie platby zásadné právne dôsledky podľa Občianskeho zákonníka:
- Poistenie zaniká pre nezaplatenie prvého alebo jednorazového poistného do 3 mesiacov odo dňa jeho splatnosti. Počas tejto doby krytie trvá, no poistné musíte doplatiť.
- Pri bežnom poistnom za ďalšie poistné obdobia poistenie zaniká, ak nie je zaplatené do 1 mesiaca odo dňa doručenia výzvy poisťovateľa na zaplatenie.
- Ak poistenie zanikne pre neplatenie, vzniká legislatívny problém: vozidlo zostáva bez povinného zmluvného poistenia, za čo hrozí pokuta od okresného úradu až do výšky 3 320 eur.
- Aktuálny stav zákonného poistenia si môžete kedykoľvek overiť prostredníctvom štátom uznávanej databázy, ktorú spravuje register Slovenskej kancelárie poisťovateľov.
- Výpoveď zmluvy ku koncu poistného obdobia musíte doručiť do poisťovne najmenej 6 týždňov pred uplynutím poistného obdobia.
- Po poistnej udalosti pri zmluvnom poistení môže zmluvu vypovedať poisťovateľ aj poistník do 1 mesiaca od poskytnutia alebo zamietnutia poistného plnenia s výpovednou lehotou 8 dní od doručenia výpovede.
Najlacnejšie PZP a havarijné poistenie v jednom pre motocykle a prívesy
Získať najlacnejšie PZP a havarijné poistenie v jednom neznamená vybrať balík s najužším krytím, ale správne nastaviť spoluúčasť a zvoliť vhodnú formu pripoistení pre konkrétnu kategóriu vozidla. Zatiaľ čo pri osobných automobiloch je kombinovaný balík štandardom, pri motocykloch, štvorkolkách a prívesných vozíkoch má trh svoje špecifiká. Mnoho poisťovní sa zdráha poskytovať plné kasko na jednostopové vozidlá pre ich vysokú rizikovosť, nehodovosť a náchylnosť na totálnu škodu aj pri nízkych rýchlostiach.
Pri motocykloch sa cena zákonného poistenia odvíja od objemu a výkonu motora, pričom ročné poistné začína na úrovni 40 až 150 eur. Ak chce motocyklista pridať havarijné krytie, najčastejšie sa uplatňuje sezónne poistenie alebo špecifické balíky s vyššou spoluúčasťou (často 10 % min. 300 až 500 eur). Samostatné kasko na športovú motorku môže byť neúmerne drahé a nezriedka presahuje 10 až 15 percent trhovej ceny stroja ročne. Riešením je PZP a havarijné poistenie v jednom balíku, kde krížová zľava znižuje celkový náklad na prijateľnú mieru. Pre prívesné vozíky je situácia opačná: zákonné poistenie stojí zvyčajne 10 až 25 eur ročne a havarijné poistenie sa uzatvára iba pri drahších skriňových prívesoch alebo prepravníkoch na kone a autá, kde hrozí krádež alebo prevrátenie pri bočnom náraze vetra.
Kľúčové zásady pri výbere kombinovaného krytia
Pred podpisom poistnej zmluvy je potrebné prehodnotiť niekoľko technických a ekonomických faktorov. Pre nové autá, ktoré opúšťajú predajňu, odporúčame dojednať pripoistenie finančnej straty (GAP), ktoré garantuje dorovnanie plnenia do obstarávacej ceny vozidla počas prvých 3 až 5 rokov. Pri jazdených autách sledujte, či poisťovňa uplatňuje amortizáciu náhradných dielov, alebo hradí opravu v nových cenách. Tieto rozdiely definujú kvalitu produktu, ktorú samostatné havarijné poistenie vozidla poskytuje v porovnaní s lacnými, orezanými balíkmi.
Nezabúdajte ani na vplyv škodových udalostí na váš bonus. Kým v minulosti sa malus za nehodu uplatňoval len na zavinené škody v PZP, pri spojených zmluvách môže poistná udalosť z kaska (napríklad vlastné poškodenie pri parkovaní) viesť k úprave ceny celého balíka na ďalšie poistné obdobie. Ak chcete vedieť, aké pravidlá platia pri rozpočte a faktúrach, zistite si, aké povinnosti ukladá poistná zmluva a ako funguje likvidácia škôd na trhu.
Často kladené otázky o kombinovanom poistení
Oplatí sa mi uzavrieť PZP a havarijné poistenie na jednej zmluve, alebo zvlášť?
Jedna zmluva prináša krížovú zľavu vo výške 10 až 25 percent, jedno spoločné výročie a jednu platbu ročne. Dve zmluvy v dvoch rôznych poisťovniach sa oplatia len vtedy, ak nájdete extrémne lacné PZP v jednej inštitúcii a špecializované kasko v druhej, pričom ich súčet podlezie cenu zľavneného balíka.
Zaplatí mi poisťovňa opravu môjho auta, ak nehodu zaviním ja sám?
Áno, ale iba v prípade, že máte platné havarijné poistenie. Z povinného zmluvného poistenia dostane peniaze poškodený vodič druhého auta. Vaše auto sa opraví z vašej kasko zložky po odpočítaní dohodnutej spoluúčasti.
Môžem vypovedať iba havarijné poistenie a nechať si PZP?
Závisí to od konštrukcie produktu. Ak ide o dve právne samostatné zmluvy na jednom formulári, havarijnú časť môžete vypovedať 6 týždňov pred výročím. Počítajte však s tým, že poisťovňa zruší zľavu za balík a cena samotného PZP sa na ďalší rok zvýši na štandardnú sadzbu.
Čo sa stane s PZP, ak nezaplatím havarijnú časť spoločného balíka?
Ak je balík postavený na jednej zmluve s jednou celkovou platbou, nezaplatenie celej čiastky vedie po doručení výzvy k zániku celej zmluvy podľa Občianskeho zákonníka. Prídete tak nielen o kasko, ale aj o zákonné krytie, čo je priestupok podliehajúci pokute.
Zvýši sa mi cena PZP, ak si uplatním škodu z havarijnej zložky?
U väčšiny poisťovní sú bonusové systémy pre PZP a kasko oddelené. Ak vám niekto poškodí auto na parkovisku a opravu zaplatí vaše kasko, škodovosť v registri PZP sa nemení. Ak však ide o kombinovaný produkt s jednou globálnou zľavou, poisťovňa môže pri výročí znížiť vernostný bonus za bezškodovosť balíka.
Prečo mi pri totálnej škode poisťovňa nevyplatí sumu, za ktorú som auto kúpil?
Havarijné poistenie plní do výšky všeobecnej hodnoty vozidla v čase poistnej udalosti, nie z kúpnej ceny na faktúre. Hodnota vozidla klesá opotrebením a vekom. Rozdiel medzi kúpnou cenou a všeobecnou hodnotou dokáže vykryť iba pripoistenie GAP.
Môže poisťovňa odmietnuť plnenie za ukradnuté auto, ak neviem nájsť oba kľúče?
Áno. Zmluvné podmienky vyžadujú predloženie všetkých originálnych kľúčov a ovládačov od zabezpečovacích zariadení uvedených v zmluve. Strata jedného kľúča pred krádežou bez okamžitého preprogramovania zámkov a nahlásenia poisťovni je dôvodom na odmietnutie poistného plnenia pre hrubé porušenie zmluvných povinností.
Preplatí poisťovňa škodu, ak nemám platnú technickú alebo emisnú kontrolu?
Neplatná STK nie je automatickým dôvodom na zamietnutie plnenia. Poisťovňa musí preukázať príčinnú súvislosť medzi zlým technickým stavom vozidla (napríklad nefunkčné brzdy) a vznikom dopravnej nehody. Ak vám na križovatke nedá iné auto prednosť, neplatná emisná kontrola na výplatu plnenia vplyv nemá, hoci riskujete pokutu od polície.