Kryje poistenie kalibráciu kamier? Poistenie a asistenčné systémy vo vozidle v praxi
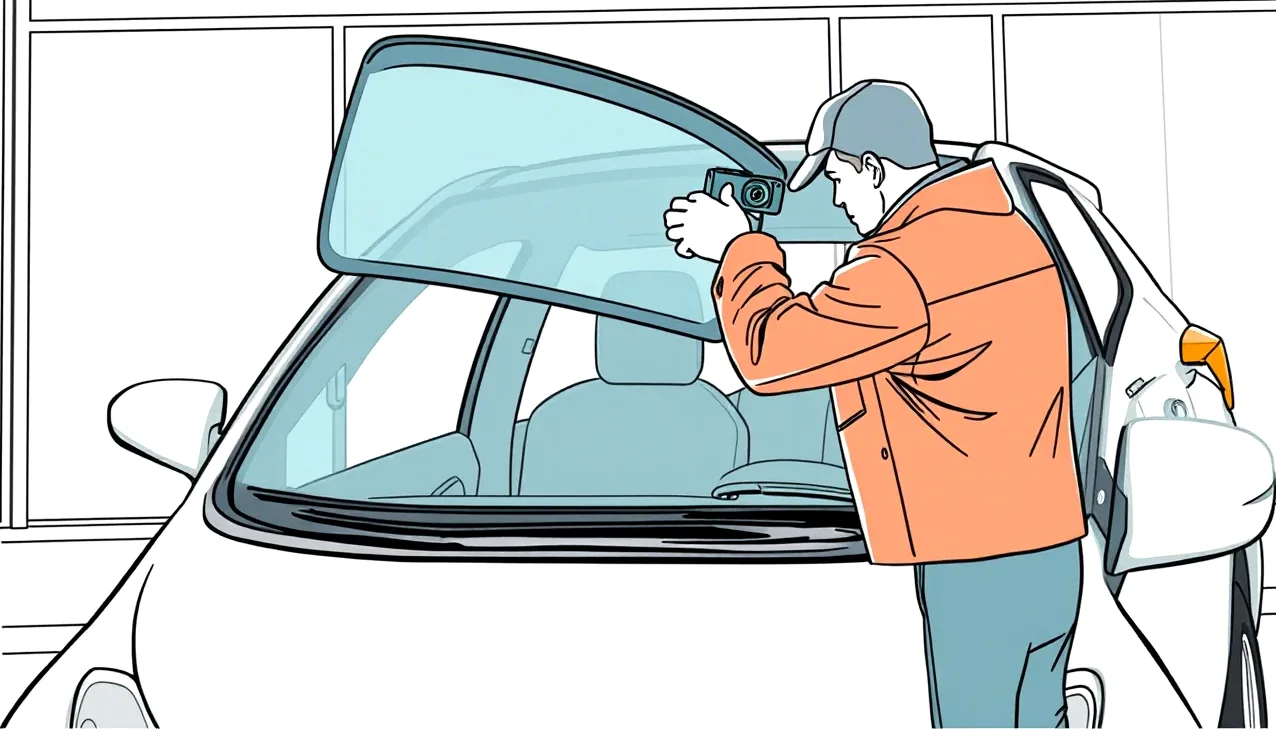
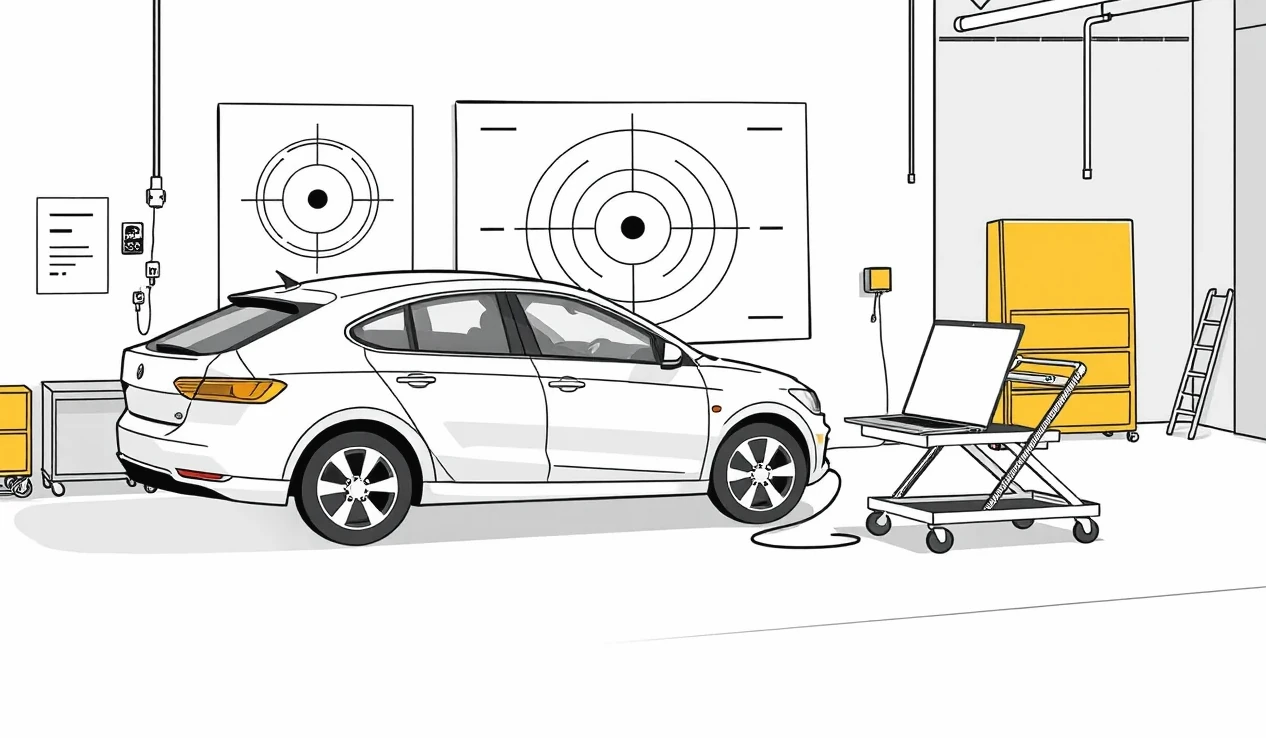
Pán Jozef cestoval po diaľnici, keď mu spod kolies pred ním idúceho auta vyletel drobný kamienok a zasiahol čelné sklo. Na skle sa okamžite objavila prasklina smerujúca priamo do zorného poľa. Keďže jazdí na novšom vozidle, v hornej časti skla za spätným zrkadlom sa nachádza viacúčelová kamera, ktorá sníma jazdné pruhy a prekážky na ceste. Pán Jozef predpokladal, že servis sklo jednoducho vymení a poisťovňa celú faktúru preplatí. V servise ho však prekvapil účet s dodatočnou položkou za odborné nastavenie kamery na diagnostickom terči. Práve v takýchto chvíľach motoristi zisťujú, ako úzko spolu súvisia poistenie a asistenčné systémy vo vozidle a aké špecifické pravidlá platia pri likvidácii škôd.
Moderné automobily sú plné citlivých technológií. Nariadenie Európskej únie číslo 2019/2144, známe pod skratkou GSR2, zaviedlo od 6. júla 2022 pre novo schvaľované typy a od 7. júla 2024 pre všetky novo registrované osobné autá povinnosť mať v základnej výbave pokročilé asistenčné systémy vodiča (ADAS). Ďalšie sprísnenie bezpečnostnej výbavy pri prvej registrácii vozidiel kategórií M1 a N1, ktoré zahŕňa pokročilú detekciu chodcov či cyklistov a dôslednejšie sledovanie pozornosti vodiča, vstúpi do platnosti od 7. júla 2026. Hoci tieto systémy znižujú nehodovosť, výrazne menia podmienky poistného plnenia aj samotnú cenu opráv po zdanlivo banálnom poškodení.
Kryje poistenie kalibráciu kamery na čelnom skle po jeho výmene?
Poškodenie čelného skla patrí medzi najbežnejšie škodové udalosti na slovenských cestách. V minulosti stačilo vyrezať staré sklo, vlepiť nový diel a po zaschnutí lepidla mohol vodič zo servisu odísť. Dnes je situácia podstatne zložitejšia. Za sklom sa nachádzajú kamery, ktoré odovzdávajú dáta riadiacim jednotkám autonómneho núdzového brzdenia, adaptívneho tempomatu či sledovania dopravných značiek. Po každom odpojení alebo posune skla sa musí zorné pole kamery odborne premerať a zladiť s osou jazdy vozidla.
Modelová situácia: kamienok do skla a nečakaný účet zo servisu
Pán Jozef mal uzatvorené bežné povinné zmluvné poistenie a k nemu pripoistenie čelného skla s finančným limitom 300 eur. Domnieval sa, že tento limit bez problémov postačí na bežné osobné auto strednej triedy. Samotné čelné sklo s potrebným držiakom na senzory však stálo 420 eur, práca servisu vyšla na 120 eur a statická kalibrácia kamery na ďalších 180 eur. Celková faktúra sa vyšplhala na 720 eur. Poisťovňa z pripoistenia uhradila zmluvný limit 300 eur a zvyšných 420 eur musel pán Jozef zaplatiť z vlastného vrecka.
Keby pán Jozef uplatnil škodu z plnohodnotného havarijného poistenia, poisťovňa by preplatila celé sklo aj odbornú prácu vrátane nastavenia snímačov. V takom prípade by ho čakala iba zmluvne dohodnutá vlastný podiel na škode z havarijného poistenia, napríklad 5 percent alebo minimálne 150 eur. Vodiči starších ročníkov často zabúdajú, že nová technika robí z obyčajného okna technologický celok, ktorého oprava sa pri nesprávne nastavených poistných sumách predraží.
Kto uhradí nastavenie kamery pri výmene skla?
Základným pravidlom likvidácie škôd je zásada uvedenia vozidla do pôvodného technického stavu pred nehodou. Ak výrobca automobilu v servisnom manuáli výslovne predpisuje, že po demontáži skla je rekalibrácia kamery povinným technologickým úkonom, poisťovňa ju musí v rámci havarijnej poistky uznať ako oprávnený náklad. To isté platí, ak ide o preplatenie čelného skla z PZP vinníka, ktorý škodu spôsobil, hoci dokazovanie viny pri odskočenom kamienku býva v praxi mimoriadne náročné.
Preto v situáciách, kde sa riešia poistenie a asistenčné systémy vo vozidle, likvidátori vyžadujú presný položkový rozpis faktúry a protokol o úspešnej kalibrácii. Ak protokol chýba, poisťovňa môže odmietnuť vyplatiť položku za kalibráciu alebo dokonca spochybniť odbornosť vykonanej opravy. Pokiaľ je oprava hradená z havarijného poistenia, vždy sa oplatí vyberať zmluvné servisy poisťovne, ktoré majú potrebné terče a softvérové vybavenie k dispozícii.
| Upozornenie na časté riziko: Mnohí motoristi si pri dojednaní poistenia zvolia pripoistenie čelného skla s nízkym limitom (napríklad 200 až 300 eur). Na modernom aute s asistenčnými systémami však výmena akustického skla s vyhrievaním a následná kalibrácia čelnej kamery bežne presahuje sumu 600 až 900 eur. Zvyšok opravy potom doplácate zo svojho. |
Prečo hlásenie o poruche kamery po výmene skla nesmiete ignorovať
Po nekvalitne vykonanej výmene autoskla sa môže stať, že na palubnej doske zostane svietiť výstražné hlásenie o nedostupnosti systémov. Niektorí vodiči v snahe ušetriť odídu z neautorizovanej dielne s tým, že kameru nepotrebujú, veď desiatky rokov jazdili bez nej. Takéto konanie predstavuje priamu cestu k odmietnutiu poistného plnenia pri budúcej havárii.
Dôsledky odchýlky senzora pri jazde na ceste
Kamera a radar musia pracovať s chirurgickou presnosťou. Fyzikálne zákony nepustia: ak je snímač vychýlený len o jediný uhlový stupeň, na vzdialenosť 90 metrov pred vozidlom predstavuje táto chyba zamerania odchýlku až 1,7 metra. To je viac ako polovica šírky bežného jazdného pruhu na slovenských cestách.
V praxi to znamená, že asistenčný systém nesprávne vyhodnotí polohu protiidúceho vozidla, neuvidí chodca na kraji vozovky alebo začne prudko brzdiť pred tieňom mosta či dopravnou značkou na zvodidle. Vodič, ktorý vie o poruche snímača a pokračuje v bežnom jazdení, hrubo porušuje svoje základné povinnosti.
Zákon č. 106/2018 Z. z. o prevádzke vozidiel v cestnej premávke ukladá prevádzkovateľovi povinnosť udržiavať vozidlo v riadnom technickom stave. Ak má auto nefunkčný povinný bezpečnostný prvok, stáva sa technicky nespôsobilým na premávku. Každá poisťovňa má vo výlukách v poistných podmienkach havarijného poistenia uvedené, že škody vzniknuté prevádzkou technicky nespôsobilého auta nemusia byť kryté vôbec, prípadne sa kráti poistné plnenie.
Rozsvietená kontrolka poruchy asistenčného systému a bezpečná jazda do servisu
Čo má robiť vodič, ak sa počas jazdy nečakane rozsvieti žltá kontrolka poruchy elektroniky alebo núdzového brzdenia? Mnohí sa pýtajú, či môžu pokračovať v jazde na chalupu a opravu odložiť na ďalší mesiac, alebo musia okamžite volať odťahovú službu.
Zákaz prevádzky nespôsobilého vozidla a technický stav
Žltá výstražná kontrolka spravidla signalizuje poruchu určitého systému, pričom základné mechanické funkcie auta (hydraulické brzdy, riadenie, motor) zostávajú funkčné. Vozidlo nie je imobilizované, no asistenčná podpora prestala fungovať. Podľa platných predpisov smie vodič takéto vozidlo použiť len na núdzové dojazdenie do najbližšieho servisu alebo domov, a to za predpokladu zvýšenej opatrnosti.
Ak by ste však s nefunkčným systémom jazdili týždne a následne zavinili kolíziu, likvidátor bude skúmať technický stav vozidla v momente nárazu. V prípade, že by asistenčný systém za normálnych okolností zrážke zabránil alebo zmiernil jej následky, poisťovňa môže konštatovať, že k nehode prispel zlý technický stav vozidla. Následkom môže byť citeľné krátenie poistného plnenia na vašej havarijke.
Krok za krokom pri zlyhaní asistenčnej elektroniky
Ak sa na vašom aute objaví porucha asistenčných senzorov, odporúčame zachovať pokoj a vykonať tento overený postup:
- Zastavte na bezpečnom mieste: Odstavte auto mimo premávky, vypnite zapaľovanie a skontrolujte vonkajší stav snímačov. Často býva radar v maske chladiča alebo kamera za sklom iba znečistená blatom, snehom, námrazou či hmyzom.
- Očistite snímače a reštartujte systém: Jemnou handričkou očistite čelné sklo pred kamerou aj kryt radaru v prednom nárazníku. Po opätovnom naštartovaní sa kontrolka môže sama vypnúť, akonáhle riadiaca jednotka vykoná autodiagnostiku.
- Skontrolujte hlásenia palubného počítača: Ak výstraha svieti naďalej, zistite presné znenie chybovej správy na prístrojovej doske.
- Kontaktujte asistenčnú službu: Zavolajte na telefónne číslo asistenčnej centrály vašej poisťovne. Operátor vám overí limity asistenčných služieb na príjazd mechanika či bezplatný odťah do servisu. Bežné základné balíky pokrývajú prácu mechanika alebo odťah zvyčajne do sumy 70 až 100 eur.
- Naplánujte okamžitú návštevu servisu: Ak auto zostáva pojazdné a asistenčná služba neodporučí odťah, zamierte priamo do servisu s potrebnou diagnostikou. Záznam o návšteve servisu si starostlivo uschovajte.
V situáciách, keď zlyhajú elektronickí pomocníci, poistenie a asistenčné systémy vo vozidle vyžadujú od vodiča primeranú obozretnosť. Ignorovanie trvalých výstražných hlásení je jednou z najčastejších chýb, ktoré likvidátori označujú za vedomé zanedbanie technického stavu.
Kto nesie zodpovednosť za škodu pri zlyhaní autonómneho núdzového brzdenia?
Jedným z najväčších mýtov medzi slovenskými vodičmi je predstava, že prítomnosť autonómneho núdzového brzdenia (AEB) presúva zodpovednosť za zrážku na výrobcu automobilu alebo tvorcu softvéru. To je zásadný omyl, ktorý môže mať pri nehode vážne finančné aj trestnoprávne následky.
Prečo výrobca nenesie priamu zodpovednosť za nehodu?
Všetky bežne predávané moderné automobily spadajú podľa medzinárodných štandardov do takzvanej úrovne autonómie SAE 2. V tejto kategórii je asistenčný systém iba pomocníkom vodiča. Zákon o cestnej premávke hovorí jasne: za bezpečné vedenie vozidla, dodržiavanie rýchlosti a sledovanie situácie v premávke zodpovedá vždy a výlučne vodič sediaci za volantom.
Ak vám systém AEB nezabrzdí pred autom stojacim v kolóne a vy doň narazíte, vinníkom dopravnej nehody ste vy. Z hľadiska legislatívy to rieši Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení. Minimálny limit poistného plnenia pre škody na zdraví a náklady pri usmrtení je stanovený na 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených. Pre vecné škody a ušlý zisk predstavuje minimálny zákonný limit sumu 1 300 000 eur na jednu udalosť. Tieto limity poistného plnenia pri PZP spoľahlivo ochránia poškodenú stranu, no vaše vlastné auto bez havarijnej poistky nikto neopraví.
Z tohto hľadiska fungujú poistenie a asistenčné systémy vo vozidle ruka v ruke so zákonom: asistent vám síce môže zachrániť život, no právnu zodpovednosť z vašich pliec nesníme. Tvrdenie vodiča, že „mne to auto samo nezabrzdilo“, policajti ani poisťovňa neuznajú ako dôvod na zbavenie sa viny.
Falošné núdzové brzdenie a reťazová kolízia
Čo sa však stane, ak systém zafunguje chybne? Niekedy radar zle odrazí signál od kovového krytu kanála, ostrej zákruty alebo letiaceho igelitového vreca a vozidlo na rovnej ceste bez akejkoľvek prekážky dupne na brzdy plnou silou. Do vášho kufra následne vrazí auto idúce za vami.
V takom prípade platí všeobecné pravidlo o dodržiavaní bezpečnej vzdialenosti. Vodič vzadu musí udržiavať taký odstup, aby stihol zabrzdiť za každých okolností. Ak však dokážete palubnou kamerou alebo svedecky preukázať, že vaše vozidlo zabrzdilo bezdôvodne a prudko, vyšetrovanie nehody sa komplikuje. Zodpovednosť sa môže rozdeliť alebo sa môže skúmať autonómne riadenie a PZP v rámci prípadného regresného nároku voči výrobcovi auta, čo je však v slovenských podmienkach mimoriadne zdĺhavý súdny proces.
| Situácia na ceste | Čo platí z poistenia | Čo musí urobiť vodič |
|---|---|---|
| Kamera nerozpoznala prekážku a došlo k zrážke | Škoda na cudzom aute ide z PZP, vlastné auto hradí kasko | Prijať plnú zodpovednosť, nahlásiť škodu svojej poisťovni |
| Falošné prudké zabrzdenie bez prekážky a náraz zozadu | Spravidla sa hradí z PZP vozidla idúceho vzadu (nedodržanie odstupu) | Zabezpečiť záznam z kamery, privolať políciu na preskúmanie |
| Rozsvietená kontrolka poruchy a následná nehoda | Hrozí krátenie havarijného poistenia pre zlý technický stav | Preukázať, že ste smerovali na opravu a poruchu nezanedbali |
| Prasknuté čelné sklo a poškodený držiak kamery | Havarijné poistenie kryje sklo aj kalibráciu v plnej výške | Trvať na autorizovanom postupe a vystavení protokolu |
Vypnutie asistenta udržiavania v jazdnom pruhu a poistné podmienky
Mnohým starším vodičom prekáža, keď im volant neustále jemne vibruje, trhá rukami alebo akusticky pípa pri priblížení sa k stredovej čiare. Po každom naštartovaní preto siahajú po tlačidle na palubnej doske a asistenčné systémy vypínajú. Otázka znie: môže vám poisťovňa odmietnuť vyplatenie škody, ak zistí, že ste mali v čase nehody asistenta úmyselne vypnutého?
Skúma likvidátor dáta z nehodového záznamníka EDR?
Moderné automobily schválené podľa GSR2 povinne obsahujú záznamník nehodových dát (Event Data Recorder – EDR), ľudovo nazývaný čierna skrinka. Tento prístroj neustále prepisuje slučku údajov a v prípade nárazu nezvratne uzamkne záznam z posledných sekúnd pred kolíziou. Zaznamenáva rýchlosť, natočenie volantu, tlak na brzdový pedál, stav bezpečnostných pásov a rovnako aj stav jednotlivých asistentov – teda či boli zapnuté, vypnuté alebo v poruche.
Likvidátori poisťovní majú pri podozrení na poistný podvod alebo vážnych nehodách so zranením právo vyžiadať si znalecké posúdenie dát z riadiacich jednotiek vozidla. Ak sa ich údaje nezhodujú s vašou výpoveďou o brzdení, poisťovňa zbystrí pozornosť.
Príčinná súvislosť a hrubá nedbanlivosť
Samotné vypnutie asistenta nie je automatickým dôvodom na zamietnutie plnenia. Žiadne slovenské poistné podmienky neobsahujú klauzulu, ktorá by vodičovi zakazovala vypnúť funkciu, ktorú výrobca vozidla umožňuje oficiálnym tlačidlom deaktivovať. Európska legislatíva dokonca výslovne povoľuje dočasné vypnutie asistentov pre každú jednotlivú jazdu.
Poisťovňa však skúma takzvanú príčinnú súvislosť. Ak vodič zaspal, zišiel z cesty do priekopy a asistent pruhov bol vypnutý, likvidátor nemôže automaticky označiť vypnutie za hrubú nedbanlivosť, pokiaľ auto viedol triezvy vodič s platným vodičským preukazom. Iná situácia by nastala pri nelegálnom softvérovom zásahu – ak by si niekto dal v neautorizovanej dielni trvalo preprogramovať riadiacu jednotku, aby sa asistent nezapínal vôbec. To už predstavuje zásah do schválenej spôsobilosti vozidla a poisťovňa by mohla pristúpiť k citeľnému kráteniu alebo uplatniť regres.
Prečo poistenie a asistenčné systémy vo vozidle neprinášajú automatickú zľavu?
Logika bežného človeka velí jednoduchý záver: ak má moje auto množstvo radarov, automaticky zabrzdí pred prekážkou a zabráni vybočeniu z cesty, predstavujem pre poisťovňu nižšie riziko. Preto by mala byť moja poistka lacnejšia. V praxi to však funguje presne naopak.
Menej havárií verzus drahé opravy senzorov
Štatistiky výrobcov potvrdzujú, že pokročilé asistenčné systémy dokázali za posledných päť rokov znížiť nehodovosť približne o 25 percent. To je vynikajúce číslo pre bezpečnosť cestnej premávky. Pre kalkulácie poistného to však má aj odvrátenú stranu mince.
Kým v minulosti stál nový predný plastový nárazník po drobnom ťuknutí na parkovisku 200 eur a lakovanie 100 eur, dnes sa v tom istom nárazníku nachádza radarový senzor, ultrazvukové parkovacie čidlá a ostrekovače kamery. Výmena poškodeného radaru stojí často viac ako 1 500 eur a následné nastavenie v autorizovanom servise ďalšie stovky. Pokles počtu nehôd o štvrtinu bol úplne vymazaný viac ako dvojnásobným nárastom priemerných nákladov na jednu opravu. Preto na slovenskom trhu nenájdete žiadnu plošnú automatickú zľavu len za to, že vaše auto disponuje systémami ADAS.
Ak si chcete zaistiť výhodné podmienky, oplatí sa zamerať na najlacnejšie poistenie auta cez objektívne porovnanie parametrov a krytia, a nie spoliehať sa na marketingové prísľuby o lacnejších poistkách za modernú výbavu.
Asistenčné systémy v aute verzus asistenčné služby v zmluve
Medzi motoristami staršej generácie dochádza k častému omylu – zamieňajú si dva úplne odlišné pojmy. Je potrebné ich striktne rozlišovať:
- Asistenčné systémy vozidla (ADAS): Technické vybavenie auta z výroby (kamery, radary, senzory, softvér), ktoré vám pomáha pri riadení a zabraňuje nehodám na ceste.
- Asistenčné služby k poisteniu: Zmluvná služba poisťovne. Znamená to, že pri defekte, vybitej batérii, zabuchnutých kľúčoch alebo havárii zavoláte na dispečing a poisťovňa vám pošle odťahovú službu či mechanika.
Prítomnosť elektronických pomocníkov v aute vám automaticky nezaručuje lepšiu pomoc na ceste. Rozsah odťahu a náhradného vozidla závisí výlučne od toho, aký balík asistenčných služieb máte dohodnutý v zmluve.
| Výhody asistenčných systémov pri poistení | Nevýhody a skryté riziká pre vodiča |
|---|---|
| Znižujú riziko ťažkých nehôd a škôd na zdraví | Výrazne predražujú opravy po banálnych parkovacích kolíziách |
| Záznam z kamery uľahčuje dokazovanie viny likvidátorovi | Nutnosť drahej kalibrácie aj pri obyčajnej výmene čelného skla |
| Lepšia zostatková hodnota vozidla pri predaji | Riziko krátenia plnenia, ak vodič ignoruje chybové hlásenia |
| Zmierňujú následky neodvratných nárazov znížením rýchlosti | Vyššie poistné sumy zvyšujú ročnú platbu za havarijnú poistku |
Ako vplýva moderná výbava na cenu havarijného poistného?
Cena havarijnej poistky sa neodvíja od toho, ako opatrne jazdíte, ale predovšetkým od takzvanej poistnej hodnoty auta a indexu opraviteľnosti. Čím je vozidlo technologicky zložitejšie a drahšie na obstaranie, tým vyššie je poistné, ktoré zaň každoročne zaplatíte.
Prečo až pätina poškodených moderných áut končí ako totálna škoda?
Podľa aktuálnych štatistík poisťovní končí približne 21 percent havarovaných moderných vozidiel v kategórii totálnej škody. Neznamená to, že by auto bolo roztrhané na kusy. Ide o takzvanú ekonomickú totálnu škodu. Tá nastáva v momente, keď kalkulované náklady na opravu v servise prevýšia stanovené percento všeobecnej hodnoty vozidla pred nehodou (podľa poisťovne obvykle 70 až 80 percent).
Pri staršom aute bez senzorov sa pri miernom náraze do prednej časti vymenil chladič, svetlomety a vyrovnal sa plech kapoty. Auto za 5 000 eur sa opravilo za 1 500 eur a jazdilo ďalej. Pri modernom aute za 20 000 eur však rovnaký náraz zničí matricové svetlomety (každé za 1 800 eur), predný radar (1 200 eur), kabeláž a nosníky so senzormi. Spolu s nutnou geometriou a kalibráciou vyletí účet za opravu na 15 000 eur. Poisťovňa vozidlo okamžite vyhlási za technickú a ekonomickú totálnu škodu, vyplatí zostatkovú hodnotu a vrak ponúkne do internetovej aukcie.
Ak si majiteľ kupuje nový automobil plný asistenčných systémov, správny výpočet havarijného poistenia by mal byť prvým krokom ešte pred podpisom kúpnej zmluvy. Pri financovaní na lízing sa k poistke dôrazne odporúča dojednať aj poistenie finančnej straty (GAP), ktoré pri totálnej škode doplatí rozdiel medzi trhovou cenou vraku a pôvodnou nákupnou cenou auta z faktúry.
Práve preto sú poistenie a asistenčné systémy vo vozidle neoddeliteľnou súčasťou úvah o celkových nákladoch na prevádzku moderného auta.
Limit 30 percent poistnej sumy na doplnkovú výbavu a montované senzory
Mnoho motoristov si kupuje vozidlo v základnej výbave a rôzne asistenčné či komfortné prvky si dá domontovať neskôr. Ide napríklad o dodatočné parkovacie senzory, cúvacie kamery, ťažné zariadenia, nezávislé kúrenie či multimediálne systémy. V takom prípade si treba dať veľký pozor na zmluvné limity poistného krytia.
Pozor na pravidlo podpoistenia pri drahej výbave
Všeobecné poistné podmienky slovenských poisťovní spravidla stanovujú, že doplnková výbava vozidla je krytá len do určitého limitu – štandardne maximálne do 30 percent z celkovej poistnej sumy vozidla. Ak by hodnota dodatočne namontovaných systémov tento limit presiahla a vy ste ju pri uzatváraní zmluvy výslovne neuviedli a nepripoistili, poisťovňa ju v prípade krádeže alebo havárie nepreplatí.
Pri drahších autách navyše poisťovne striktne vyžadujú adekvátne zabezpečenie auta pre havarijné poistenie. Všeobecné pravidlá na trhu stanovujú tieto požiadavky:
- Poistná suma do 20 000 eur: spravidla postačuje 1 štandardné zabezpečovacie zariadenie z výroby (napríklad imobilizér v kľúči).
- Poistná suma od 20 000 do 83 000 eur: vyžadujú sa 2 navzájom nezávislé zabezpečovacie zariadenia (napríklad fabrický imobilizér kombinovaný s mechanickým zamykaním radiacej páky alebo certifikovaným autoalarmom).
- Poistná suma nad 83 000 eur: vyžadujú sa minimálne 3 zabezpečovacie zariadenia, pričom jedným z nich musí byť spravidla aktívny satelitný vyhľadávací systém (GPS/GSM monitorovanie).
Ak by ste do vozidla namontovali drahú výbavu, ktorá by posunula jeho hodnotu do vyššieho pásma, a nesplnili by ste predpísaný počet zabezpečovacích zariadení, poisťovňa by v prípade odcudzenia vozidla mohla odmietnuť vyplatenie celého plnenia. Pri uzatváraní poistky je preto nutné poctivo skontrolovať, čo všetko zahŕňa základná a doplnková výbava vozidla.
Pri podpise zmluvy treba pamätať aj na riziko podpoistenia. Ak v zmluve uvediete poistnú sumu 15 000 eur, no skutočná hodnota auta s namontovanou technikou je 20 000 eur, pri akejkoľvek škode vám poisťovňa zníži plnenie v pomere týchto dvoch súm. V takomto vzťahu poistenie a asistenčné systémy vo vozidle vyžadujú precízne stanovenie reálnej hodnoty vozidla, aby ste pri nehode nezostali nemilo prekvapení nízkou sumou na poistnom šeku.
Znalosť fungovania asistenčných technológií a poistných podmienok vám ušetrí stovky eur a množstvo zbytočných starostí v servise. Nezabúdajte, že aj to najmodernejšie auto potrebuje predovšetkým sústredeného vodiča, ktorý nepúšťa volant z rúk a pravidelne sa stará o bezchybný stav všetkých snímačov.