Sám som si poškodil auto: Čo robiť pri poistnej udalosti bez druhého účastníka
Stojíte pred autom s pokrčeným blatníkom, rozbitým svetlom alebo poškriabaným bokom a v okolí niet nikoho, kto by niesol vinu. Každý vodič, ktorý spravuje rodinný rozpočet, v takejto chvíli okamžite počíta finančné straty a kladie si otázku, čo robiť pri poistnej udalosti bez druhého účastníka, aby oprava nezaťažila rodinné úspory. Mnoho motoristov sa mylne domnieva, že ak platia povinné zmluvné poistenie, poisťovňa sa postará o akúkoľvek škodu na ich vlastnom vozidle. Realita slovenského poistného trhu je však neúprosná: zákonná poistka kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným osobám na majetku či zdraví.
Ak si poškodíte vozidlo vlastnou chybou, narazíte do pevnej prekážky, zrazíte divú zver alebo nájdete auto zdemolované neznámym páchateľom, samotné PZP vám nepomôže. Finančnú kompenzáciu získate iba vtedy, ak máte dojednané havarijné poistenie alebo príslušné pripoistenia k základnej zmluve. Celý proces likvidácie navyše sprevádzajú prísne pravidlá. Ak spravíte chybu hneď v prvých minútach po nehode, poisťovňa vám môže poistné plnenie výrazne skrátiť alebo ho úplne odmietnuť.
Rozdiel medzi dopravnou nehodou a škodovou udalosťou bez druhého vodiča
Základným kameňom správneho postupu je pochopenie právneho rozdielu medzi dopravnou nehodou a škodovou udalosťou. Podľa § 64 zákona č. 8/2009 Z. z. o cestnej premávke je dopravná nehoda udalosť, pri ktorej dôjde k usmrteniu alebo zraneniu osoby, poškodeniu cesty či všeobecne prospešného zariadenia, úniku nebezpečných látok alebo k vecnej škode na majetku tretej strany, ak sa účastníci nedohodnú. Kým pri bežnej kolízii dvoch áut sa vodiči často vedia dohodnúť na vine, pri poškodení bez protistrany nastávajú špecifické okolnosti.
Ak narazíte do zvodidiel, stĺpa verejného osvetlenia, dopravnej značky alebo plotu rodinného domu, poškodili ste majetok tretej osoby – štátu, obce, správcu komunikácie či suseda. Aj keď v aute sedíte sami a nikomu sa nič nestalo, z pohľadu legislatívy ide o dopravnú nehodu. V takomto prípade musíte bezodkladne zotrvať na mieste a privolať hliadku Policajného zboru. Ak by ste z miesta odišli, dopúšťate sa závažného priestupku, ktorým je odchod z miesta dopravnej nehody, za čo hrozí vysoká pokuta a zákaz šoférovania.
Kedy sa z obyčajného ťukanca stáva dopravná nehoda
O škodovú udalosť ide iba vtedy, ak pri udalosti nedošlo k zraneniu, neunikli nebezpečné látky, nebol poškodený majetok nikoho iného okrem vášho vlastného auta a vozidlo ostalo pojazdné. Typickým príkladom je situácia, keď na vlastnom pozemku nacúvate do vlastnej garážovej brány alebo na prázdnej poľnej ceste zachytíte peň stromu. Vtedy nie je prítomný žiadny cudzí majetok ani verejný záujem a udalosť riešite výlučne so svojou poisťovňou.
Hneď po vzniku kolízie musíte zabezpečiť miesto incidentu. Zákon striktne prikazuje zapnúť výstražné svetlá a umiestniť výstražný trojuholník. Ten musí byť umiestnený vo vzdialenosti najmenej 50 metrov za vozidlom na bežnej ceste a v obci, zatiaľ čo na diaľnici a rýchlostnej ceste je predpísaná vzdialenosť najmenej 100 metrov. Nedodržanie tejto povinnosti neohrozuje len vašu bezpečnosť, ale býva dôvodom na krátenie plnenia zo strany likvidátora.
Zrušený limit 3 990 eur a povinnosti na mieste
Medzi slovenskými vodičmi stále pretrváva mýtus o finančnom limite, ktorý určuje prítomnosť polície. Od 1. júna 2022 bol novelou zákona o cestnej premávke definitívne zrušený limit škody vo výške 3 990 eur. Výška materiálnej škody už nerozhoduje o tom, či k udalosti musíte volať políciu. Ak nedošlo k poškodeniu cudzieho majetku, nikto sa nezranil, vodič nie je pod vplyvom alkoholu a dohodol sa na ďalšom postupe (alebo poškodil iba vlastné auto), udalosť sa kvalifikuje ako škodová udalosť bez ohľadu na to, či oprava bude stáť 500 eur alebo 15 000 eur.
Pre správne vyhodnotenie situácie priamo na mieste postupujte podľa nasledujúcich overených krokov:
- Zastavte vozidlo a zabezpečte priestor: Vypnite motor, zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník (50 m na bežnej ceste, 100 m na diaľnici).
- Skontrolujte zdravotný stav posádky: Zistite, či nedošlo k akémukoľvek drobnému zraneniu spolujazdcov, ktoré by vyžadovalo lekárske ošetrenie.
- Posúďte poškodený majetok okolo auta: Preverte, či nedošlo k poškodeniu zvodidiel, obrubníka, dopravného značenia alebo cudzieho oplotenia.
- Rozhodnite o privolaní polície: Ak je poškodený cudzí majetok a vlastník nie je prítomný, privolajte políciu na čísle 158. Ak je poškodené len vaše auto na bezpečnom mieste, polícia nie je nutná.
- Zaznamenajte presné súradnice a čas: Uložte si GPS polohu miesta nehody priamo do smartfónu pre potreby hlásenia poistnej udalosti.
Fotodokumentácia miesta pred akoukoľvek manipuláciou s autom
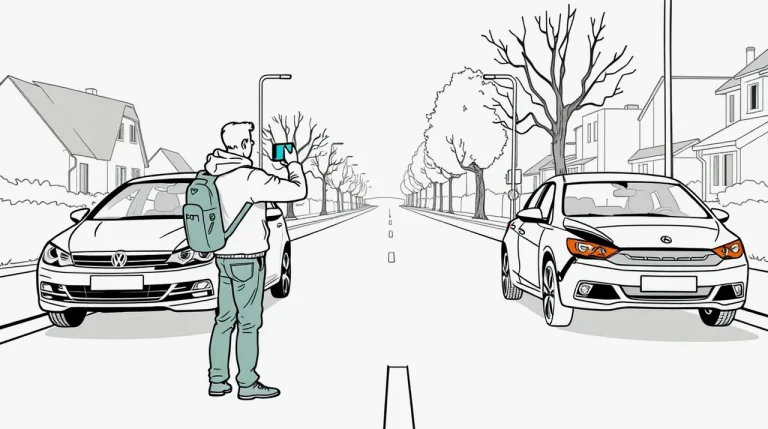
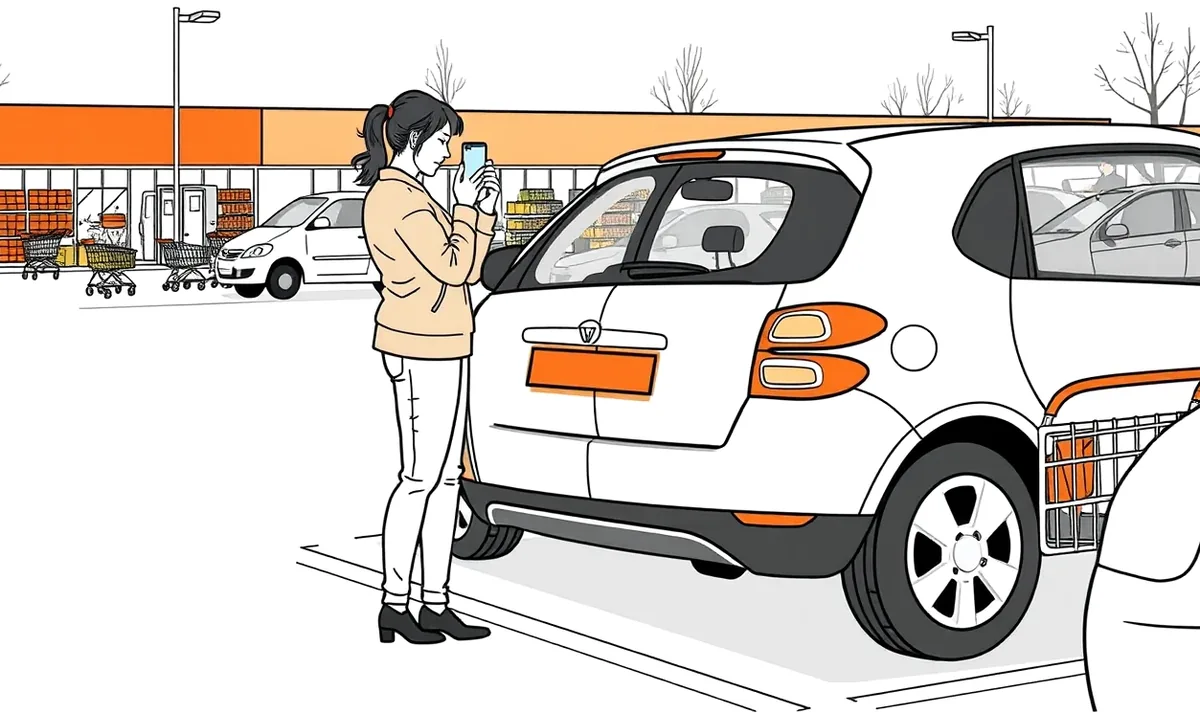
Pri riešení otázky, čo robiť pri poistnej udalosti bez druhého účastníka priamo na mieste nehody, je najdôležitejšou úlohou detailná fotodokumentácia. Keďže pri škode nefiguruje iný vodič, ktorý by podpísal správu o nehode, dôkazné bremeno leží kompletne na vás. Likvidátor poisťovne vychádza výhradne zo stopových materiálov a fotografií, ktoré mu poskytnete. Predtým, ako vozidlo odtiahnete, posuniete na krajnicu alebo z neho odstránite polámané plasty, vezmite do ruky smartfón.
Zábery musia byť vyhotovené z rôznych vzdialeností a uhlov. Častou chybou býva fotenie iba samotného poškodeného detailu – napríklad preliačeného blatníka. Poisťovňa však potrebuje vidieť celkový kontext situácie. Na fotografiách musí byť zachytená poloha auta voči ceste, brzdné dráhy, úlomky na vozovke, dopravné značenie v okolí a prekážka, do ktorej auto narazilo. Ak je to možné, zaznamenajte aj stav vozovky – poľadovicu, mokrý asfalt, hlboký výtlk či rozsypaný štrk.
Zoznam podkladov, ktoré nesmú chýbať pri obhliadke
Aby likvidátor nemal dôvod spochybniť mechanizmus vzniku škody, musíte si pripraviť ucelený balík dôkazov. Pri nahlasovaní škodovej udalosti si poisťovňa vyžiada kompletnú dokumentáciu vozidla aj samotného priebehu nehody. Včasné zhromaždenie týchto materiálov urýchli vyplatenie poistného plnenia a predíde dodatočným výzvam na doplnenie spisu.
Pred nahlásením škody si pripravte tieto nevyhnutné dokumenty a zábery:
- Fotografie celkového pohľadu: Celé vozidlo s jasne čitateľným evidenčným číslom (EČV) v kontexte miesta, kde k udalosti došlo.
- Detailné snímky poškodenia: Pohľady zblízka na poškodené časti karosérie, lak, prelomené svetlá či deformácie nápravy.
- Záber tachometra a identifikačného čísla: Ostrá fotografia palubnej dosky so stavom kilometrov a štítku s výrobným číslom VIN.
- Fotodokumentácia prekážky: Snímka stĺpa, zvodidiel, výtlku, stromu alebo brány, s ktorou prišlo vozidlo do kontaktu.
- Doklady od vozidla a vodiča: Vodičský preukaz, osvedčenie o evidencii vozidla časť II (veľký technický preukaz) a platná správa o technickej a emisnej kontrole.
- Záznam z palubnej kamery: Videozáznam dokumentujúci kritické sekundy pred nehodou a samotný náraz, ak kameru vo vozidle používate.
Kedy postačí samoobhliadka cez mobilnú aplikáciu
Väčšina moderných poisťovní na slovenskom trhu dnes ponúka zrýchlený proces vybavenia škody prostredníctvom takzvanej samoobhliadky. Ide o digitálny nástroj, kde cez odkaz v SMS správe alebo mobilnú aplikáciu nafotíte poškodenie podľa presných inštrukcií na displeji. Tento postup výrazne šetrí čas, keďže nemusíte čakať na príchod mobilného technika ani s autom okamžite jazdiť do zmluvného servisu.
Samoobhliadka je však poisťovňami limitovaná. Štandardne ju možno využiť pri predbežnej škode v rozsahu 1 500 až 3 000 eur, kde nedošlo k poškodeniu nosných častí karosérie, zavesenia kolies či vystreleniu airbagov. Ak likvidátor po prezretí nahratých snímok zistí skryté mechanické poškodenia, môže proces zastaviť a nariadiť doobhliadku fyzickým technikom. To, ako prebieha likvidácia škody krok za krokom, závisí od presnosti poskytnutých dát hneď pri prvom digitálnom hlásení.
Stret so zverou a povinnosť privolať políciu
Zrážka s lesnou alebo poľnou zverou patrí medzi najstresujúcejšie situácie na cestách. V nočných hodinách stačí zlomok sekundy a rodinné auto končí s rozbitou prednou maskou, chladičom a nefunkčným motorom. V tomto bode je nevyhnutné presne vedieť, čo robiť pri poistnej udalosti bez druhého účastníka, ak došlo ku kontaktu so srnou, diviakom alebo jeleňom. Mnoho vodičov sa domnieva, že zver patrí prírode a privolanie policajnej hliadky by bolo len zbytočnou stratou času.
Tento predpoklad je zásadným omylom, ktorý vás môže stáť tisíce eur. Voľne žijúca poľovná zver je podľa slovenskej legislatívy majetkom príslušného poľovníckeho združenia, ktoré hospodári v danom poľovnom revíri. Pri zrážke teda dochádza k usmrteniu alebo zraneniu zvieraťa, čím vzniká priama škoda na majetku tretej strany. Zákon o cestnej premávke v takomto prípade jednoznačne klasifikuje udalosť ako dopravnú nehodu, ku ktorej musí byť privolaná polícia.
Prečo zrazená srna patrí poľovnému revíru
Policajná hliadka má po príchode na miesto zákonnú povinnosť vyrozumieť hospodára miestneho poľovníckeho združenia. Poľovník sa postará o dohľadanie poranenej zveri alebo o legálne odstránenie uhynutého kusa z vozovky. Nikdy sa nepokúšajte zrazenú zver naložiť do kufra a odviezť. Takéto konanie je v zmysle Trestného zákona klasifikované ako trestný čin pytliactva, za ktorý hrozí nepodmienečný trest odňatia slobody, a to bez ohľadu na to, že ste zviera usmrtili nechtiac vlastným autom.
Prítomnosť polície je kľúčová aj pre samotnú likvidáciu poistnej udalosti. Poisťovne pri uplatnení nároku na náhradu škody štandardne vyžadujú policajný záznam o nehode. Ak z miesta odídete bez vyšetrenia hliadkou, likvidátor môže odmietnuť plnenie s odôvodnením, že mechanizmus škody nie je hodnoverne preukázaný. Detailné súvislosti a špecifiká tohto poistného rizika rozoberá samostatný článok o tom, ako funguje poistenie a stret so zverou v praxi slovenských poisťovní.
Vyhýbanie sa zveri bez fyzického kontaktu: Uzná poisťovňa nárok?
Ešte zložitejšia situácia nastáva v momente, keď sa vodič v snahe zachrániť zviera prudko vyhne, strhne volant a skončí v priekope, v strome alebo v zvodidlách, pričom k fyzickému kontaktu so zverou vôbec nedošlo. Je kritické vedieť, čo robiť pri poistnej udalosti bez druhého účastníka v situácii, keď zver nebola priamo zasiahnutá, no vozidlo je nepojazdné. Pre poistné zmluvy ide o jeden z najproblematickejších hraničných prípadov.
Väčšina komerčných poisťovní má vo svojich poistných podmienkach pripoistenia stretu so zverou presnú definíciu tohto rizika. Podmienkou vyplatenia plnenia z pripoistenia je spravidla priamy fyzický kontakt vozidla so zvieraťom. Pokiaľ k nárazu do tela zveri nedošlo a auto skončilo mimo cesty, poisťovňa udalosť odmietne likvidovať ako stret so zverou. Z pohľadu likvidácie ide o bežnú haváriu – teda náraz do pevnej prekážky spôsobený nezvládnutím riadenia.
Dôkazné bremeno a význam palubnej kamery
Ak máte dojednané komplexné havarijné poistenie (kasko), škoda vám bude preplatená z rizika havárie, odpočíta sa však dohodnutá spoluúčasť. Problém nastáva vtedy, ak máte len PZP s lacným pripoistením stretu so zverou a komplexné kasko chýba. Bez fyzických stôp – ako sú chlpy, krv, tkanivo či otlačky na karosérii – likvidátor uzavrie spis ako nepreukázaný nárok z pripoistenia a poistné plnenie zamietne.
Jediným hodnoverným dôkazom, ktorý môže v takomto spore zvrátiť rozhodnutie likvidátora, je kvalitný videozáznam z palubnej kamery. Ak kamera preukáže, že pred vozidlo náhle vbehla zver a vyhýbací manéver bol jedinou možnosťou na odvrátenie priameho ohrozenia života a zdravia posádky, poisťovňa môže prehodnotiť postoj v zmysle ustanovení o odvrátení hroziacej väčšej škody. Preto sa odporúča investovať do kamery s vysokým rozlíšením a nočným videním, ktorá spoľahlivo zaznamená neočakávané prekážky.
Ťuknutie cudzieho auta na parkovisku bez prítomnosti majiteľa
Parkoviská pred nákupnými centrami a sídliskové parkovacie domy sú najčastejším miestom vzniku škôd bez priamej interakcie dvoch prítomných vodičov. Pri cúvaní alebo manévrovaní v stiesnenom priestore ľahko prehliadnete nízky stĺpik alebo blatník susedného auta. Správna znalosť toho, čo robiť pri poistnej udalosti bez druhého účastníka na preplnenom parkovisku, vás môže ochrániť pred trestnoprávnymi dôsledkami a obvinením z úteku.
Zákon o cestnej premávke hovorí jasnou rečou: ak spôsobíte škodu na cudzom zaparkovanom aute a jeho majiteľ nie je prítomný, udalosť nemožno vyriešiť vypísaním bežnej správy o nehode. Ak nedokážete vlastníka bezodkladne zohnať – napríklad vyhlásením cez rozhlas v obchodnom centre alebo kontaktovaním správy budovy –, musíte k udalosti privolať políciu. Polícia zistí majiteľa vozidla na základe evidenčného čísla v evidencii a upovedomí ho o škode.
Prečo lístok za stieračom nestačí a hrozí obvinenie z úteku
Veľké množstvo vodičov stále rieši túto nepríjemnosť tým, že za stierač poškodeného auta vloží papierik s telefónnym číslom a odíde domov. Tento postup je síce ľudsky pochopiteľný, z hľadiska zákona však ide o hrubé porušenie povinností. Lístok môže odfúknuť vietor, znehodnotiť dážď alebo ho môže vziať okoloidúci chodec. Z pohľadu legislatívy ste opustili miesto škodovej udalosti bez splnenia zákonnej oznamovacej povinnosti voči poškodenému.
Ak vás pri odchode zachytí bezpečnostná kamera parkoviska alebo pozorný svedok, polícia incident preklasifikuje na útek z miesta dopravnej nehody. V takom prípade vám hrozí pokuta až do výšky stoviek eur a zákaz činnosti viesť motorové vozidlá. Poisťovňa navyše vyplatí škodu poškodenému z vášho PZP, no následne voči vám uplatní regresný nárok – teda bude žiadať preplatenie celej vyplatenej sumy späť, pretože ste porušili základné podmienky poistnej zmluvy. Ak stojíte na opačnej strane a našli ste si poškodené vozidlo bez vinníka, pomôže vám overený postup pri parkoviskovej nehode, ktorý rozoberá možnosti zabezpečenia záznamov.
Poškodenie interiéru pri prevoze nákladu: Čo kryje poistka?
Víkendový nákup nábytku v hobby markete, prevoz stavebného materiálu na rekonštrukciu bytu alebo prevoz bicyklov v batožinovom priestore často končí poškodením rodinného auta zvnútra. Stačí prudšie zabrzdenie na križovatke a nezabezpečená skriňa prerazí čalúnenie dverí, poškriabe palubnú dosku alebo rozbije zadné bočné okno. Mnoho vodičov sa v takejto chvíli pokúša uplatniť nárok z poistenia vozidla.
Tu však narážajú na tvrdú realitu zmluvných dojednaní. Základné povinné zmluvné poistenie takéto škody nekryje vôbec, pretože v zmysle zákona ide o škodu na vlastnom majetku prepravovanom vlastným vozidlom. Ochrana neexistuje ani z hľadiska zodpovednosti voči rodinným príslušníkom, ak je tovar prepravovaný v spoločnej domácnosti. Konkrétne zákonné obmedzenia a legislatívny rámec definuje škoda spôsobená prevážaným nákladom v poistných zmluvách.
Ani pri komplexnom havarijnom poistení nie je situácia jednoznačná. Poistné podmienky väčšiny poisťovní obsahujú výslovnú výluku na škody spôsobené nesprávne uloženým, nezabezpečeným alebo preťaženým nákladom. Ak likvidátor zistí, že poškodenie interiéru nevzniklo vonkajším nárazom v dôsledku dopravnej nehody, ale voľným pohybom ťažkého predmetu v kabíne, poistné plnenie s vysokou pravdepodobnosťou zamietne. Výnimkou bývajú len špeciálne balíky poistenia batožiny, ktoré však kryjú primárne poškodenie nákladu samotného, nie interiéru vozidla.
Pripoistenia k PZP ako ochrana pred škodami bez vinníka
Keďže komplexné kasko predstavuje pre staršie vozidlá významnú položku v rodinnom rozpočte, majitelia áut často hľadajú lacnejšie alternatívy. Ak dnes riešite otázku, čo robiť pri poistnej udalosti bez druhého účastníka a ako ju zaplatiť bez zbytočného zadlžovania, odpoveďou môžu byť cielené pripoistenia k základnému PZP. Poisťovne umožňujú k zákonnej poistke dojednať krytie špecifických rizík, ktoré najčastejšie ohrozujú rodinné financie.
Medzi najobľúbenejšie patria pripoistenie stretu so zverou, pripoistenie živelných udalostí (krupobitie, pád stromu, povodeň), pripoistenie čelného skla a pripoistenie vandalizmu. Tieto produkty fungujú ako kompromis – neplatia síce škodu, ak vlastnou nepozornosťou narazíte do brány, ale pokryjú nepredvídateľné vonkajšie riziká, kde druhý účastník chýba. Pre staršie vozidlá je vynikajúcou voľbou aj mini kasko ako pripoistenie k PZP, ktoré chráni rozpočet pred totálnou škodou pri havárii.
Modelový príklad: Koľko zaplatíte pri oprave z kaska
Pre lepšiu predstavu o fungovaní poistného krytia si uveďme modelovú situáciu rodinného vozidla v hodnote 12 000 eur. Vodič pri parkovaní v podzemnej garáži neúmyselne zachytil betónový stĺp. Došlo k hlbokej deformácii pravých zadných dverí a lemu blatníka. Predbežná kalkulácia autorizovaného servisu na výmenu a lakovanie dielov predstavuje sumu 2 400 eur. Vodič má uzatvorené havarijné poistenie s bežnou spoluúčasťou 5 % s minimálnou sumou 150 eur.
Výpočet finančnej účasti rodiny a poistného plnenia prebieha nasledovne:
- Celková fakturovaná škoda servisu: 2 400 eur
- Percentuálna spoluúčasť (5 % z 2 400 €): 120 eur
- Uplatnená minimálna spoluúčasť: Keďže 120 eur je menej ako dohodnuté minimum 150 eur, odpočíta sa suma 150 eur.
- Poistné plnenie vyplatené poisťovňou: 2 400 € – 150 € = 2 250 eur
- Reálny náklad z rodinného rozpočtu: 150 eur za spoluúčasť (prípadne strata bonusu v nasledujúcom poistnom období).
Ak by vodič spoliehal iba na zákonné poistenie, celých 2 400 eur by musel zaplatiť v hotovosti. Pred uzatvorením zmluvy sa preto vždy oplatí spraviť si nezáväzný výpočet havarijného poistenia, ktorý ukáže pomer medzi cenou poistky a rizikom nákladných opráv.
Prehľad limitov a poistného krytia pri škodách bez druhého účastníka
Nasledujúca tabuľka sumarizuje, aké finančné krytie a zákonné povinnosti sa vzťahujú na najčastejšie incidenty bez prítomnosti iného vodiča:
| Typ incidentu | Kryje základné PZP? | Potrebné poistenie | Typická spoluúčasť | Nutnosť volať políciu |
|---|---|---|---|---|
| Náraz do zvodidiel / značky | ✗ (kryje len zvodidlá) | Havarijné poistenie | 5 % (min. 150 €) | ✓ (škoda tretej strane) |
| Stret s lesnou zverou | ✗ | Pripoistenie zveri / Kasko | 0 € až 150 € | ✓ (majetok revíru) |
| Poškodenie neznámym autom | ✗ | Havarijné poistenie | Fixná (napr. 150 €) | ✓ (neznámy vinník) |
| Krupobitie a pád stromu | ✗ | Pripoistenie živlu / Kasko | 0 € až 100 € | ✗ (stačí fotodokumentácia) |
| Nacúvanie do vlastnej brány | ✗ | Havarijné poistenie | 5 % (min. 150 €) | ✗ (iba vlastný majetok) |
| Vandalizmus na ulici | ✗ | Pripoistenie vandalizmu / Kasko | Podľa zmluvy (min. 100 €) | ✓ (podozrenie na trestný čin) |
Pri zvažovaní poistnej ochrany vozidla pred nečakanými výdavkami je rozumným krokom vykonať komplexné porovnanie poistenia auta, ktoré zohľadní vek vozidla, parkovanie a spôsob využívania v rodine.
Lehoty na nahlásenie škody v SR a v zahraničí
Jednou z najprísnejších pascí pri likvidácii poistných udalostí sú časové lehoty. Motoristi po nehode často odkladajú administratívu na neskôr, riešia opravu auta alebo rodinné povinnosti. Zorientovať sa v pravidlách, čo robiť pri poistnej udalosti bez druhého účastníka z hľadiska termínov, je rozhodujúce pre úspešné vyplatenie peňazí.
Zákonné lehoty upravuje § 10 zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení. Podľa tohto ustanovenia je poistený povinný oznámiť poisťovateľovi vznik škodovej udalosti:
- Do 15 dní od jej vzniku, ak k udalosti došlo na území Slovenskej republiky.
- Do 30 dní od jej vzniku, ak k poistnej udalosti došlo v zahraničí.
Tieto lehoty platia priamo zo zákona a poistné podmienky jednotlivých poisťovní ich môžu predĺžiť, nesmú ich však skrátiť. Pri havarijnom poistení býva lehota zmluvne upravená zväčša na bezodkladné nahlásenie, spravidla do 5 až 15 pracovných dní.
Zákonných 15 a 30 dní: Kedy poisťovňa nesmie krátiť plnenie
Mnoho vodičov žije v strachu, že ak nahlásia škodu na 16. deň, poisťovňa im automaticky zamietne celú platbu. Právna ochrana spotrebiteľa je však v tomto smere silnejšia, než sa zdá. Podľa § 799 ods. 3 Občianskeho zákonníka (zákon č. 40/1964 Zb.) môže poisťovateľ poistné plnenie znížiť len vtedy, ak vedomé porušenie povinností poisteného malo podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie rozsahu jej následkov.
Samotné oneskorené nahlásenie o niekoľko dní teda automaticky neoprávňuje poisťovňu krátiť poistné plnenie, ak je rozsah poškodenia zrejmý a oneskorenie neznemožnilo riadne zistenie príčiny havárie. Napriek tomu sa neodporúča lehoty prekračovať. Ak totiž auto medzičasom opravíte v neautorizovanej dielni skôr, než ho obhliadne likvidátor, poisťovňa nemá možnosť overiť skutočný stav a krátenie plnenia bude právne nepriestrelné. Pre hladký priebeh je preto najistejšie bezodkladné nahlásenie poistnej udalosti cez online formulár poisťovne hneď v deň nehody.
Nesúhlas s poistným plnením, dohľad NBS a časté otázky
Aj keď splníte všetky povinnosti, výsledok likvidácie vás môže nepríjemne zaskočiť. Poisťovňa vám zašle likvidačnú správu, v ktorej uplatní amortizáciu náhradných dielov, spochybní hodinovú sadzbu vášho servisu alebo neuzná lakovanie susedného dielu. Každý motorista by mal poznať manuál, čo robiť pri poistnej udalosti bez druhého účastníka v prípade zamietnutia nároku, aby neprišiel o peniaze, na ktoré má legitímny nárok.
Prvým krokom pri nespokojnosti je podanie písomného nesúhlasu s výškou poistného plnenia (reklamácie) priamo do poisťovne. V odvolaní presne uveďte číslo poistnej udalosti, rozporované položky a doložte ich vecnými dôkazmi – faktúrou zo servisu, normohodinami výrobcu vozidla či vyjadrením certifikovaného opravára. Poisťovňa má na vybavenie sťažnosti štandardnú lehotu 30 dní.
Ako podať sťažnosť a kedy sa obrátiť na Národnú banku Slovenska
Ak poisťovňa vašu internú reklamáciu zamietne a trvá na krátení, máte k dispozícii ďalšie inštitucionálne páky. Môžete sa obrátiť na Ombudsmana pre finančné služby, ktorý pôsobí pri Slovenskej asociácii poisťovní a zaoberá sa mimosúdnym riešením sporov. Tento proces je bezplatný a pre spotrebiteľa nezáväzný.
Najvyšším orgánom dohľadu nad finančným trhom v Slovenskej republike je Národná banka Slovenska (NBS). Na NBS môžete podať podnet na prešetrenie postupu poisťovne. Hoci Národná banka Slovenska nevstupuje priamo do súkromnoprávnych sporov o konkrétnu výšku škody (tú môže s konečnou platnosťou určiť len súd), dohliada na dodržiavanie zákonných lehôt, transparentnosť poistných podmienok a férové správanie finančných inštitúcií. V prípade starších áut, kde hrozí nerentabilnosť poistky, je vhodné prehodnotiť, kedy sa ešte vyplatí havarijné poistenie pre staršie auto a kedy je lepšie spoliehať sa na vlastnú finančnú rezervu.
Často kladené otázky k škodám bez druhého účastníka
Musím volať políciu, ak som narazil do zvodidiel a nikto iný pri tom nebol?
Áno, v tomto prípade je privolanie polície zákonnou povinnosťou. Zvodidlá sú majetkom tretej strany – správcu komunikácie (Národná diaľničná spoločnosť, Slovenská správa ciest alebo samosprávny kraj). Ak z miesta odídete bez nahlásenia na polícii, dopúšťate sa odchodu z miesta dopravnej nehody.
Niekto mi na parkovisku oškrel dvere a odišiel bez lístka, kto mi to zaplatí?
Túto škodu vám uhradí výhradne vaše havarijné poistenie (po odpočítaní spoluúčasti). Zo zákonného poistenia neznámeho vinníka prostredníctvom garančného fondu Slovenskej kancelárie poisťovateľov (SKP) vecnú škodu nedostanete. SKP totiž hradí materiálne škody spôsobené neznámym vozidlom iba v prípade, ak pri tej istej nehode došlo k ťažkej ujme na zdraví alebo smrti.
Zrazil som v noci srnu, auto je rozbité a zver ušla do lesa. Mám volať políciu?
Jednoznačne áno. Voľne žijúca zver patrí poľovnému revíru a privolaná hliadka zabezpečí kontaktovanie hospodára, ktorý zranenú zver dohľadá. Policajná správa je navyše kľúčovým podkladom pre likvidátora poisťovne, aby vám preplatil opravu z pripoistenia stretu so zverou alebo kaska.
Cúvol som na dvore do vlastnej brány, preplatí mi poisťovňa opravu auta?
Z povinného zmluvného poistenia nedostanete nič, pretože PZP nehradí škody na vlastnom majetku. Ak však máte uzatvorené havarijné poistenie, škodu na aute vám poisťovňa preplatí v rámci rizika havárie, pričom od konečnej sumy opravy odpočíta zmluvne dohodnutú spoluúčasť.
Môže poisťovňa odmietnuť plnenie, ak som mal v čase nehody neplatnú STK?
Poisťovňa nesmie automaticky zamietnuť plnenie len pre formálne neplatnú technickú kontrolu. Musela by preukázať, že vozidlo bolo v technickom stave nespôsobilom na premávku a že táto konkrétna technická porucha (napríklad zlyhanie bŕzd) bola priamou príčinou vzniku nehody. Ak ste dostali šmyk na snehu pri funkčnom vozidle, neplatná STK nie je dôvodom na úplné zamietnutie plnenia.