PZP a kasko v poisťovni UNIQA: Podmienky, ceny a riešenie škôd
Poisťovňa UNIQA patrí medzi stabilných poskytovateľov poistenia motorových vozidiel na slovenskom trhu, pričom vodičom ponúka tak povinné zmluvné poistenie, ako aj komplexné havarijné krytie. Predstaviť si fungovanie poistných pravidiel je najjednoduchšie na konkrétnom príklade. Modelový vodič Juraj si kúpil trojročné jazdené vozidlo. Doteraz vlastné auto nevlastnil, poistné zmluvy nikdy neuzatváral a odborné výrazy ako spoluúčasť, vinkulácia či amortizácia preňho predstavujú neznáme pojmy. Potrebuje zistiť, čo presne mu jednotlivé zmluvy garantujú, aké povinnosti mu ukladá zákon a ako sa zachovať vo chvíli, keď nastane škoda.
Krytie kasko poistenia v poisťovni UNIQA od havárie po živel
Pri kúpe jazdeného automobilu rieši väčšina motoristov dilemu, či zostať iba pri zákonom predpísanom poistení, alebo zvoliť aj dobrovoľné havarijné poistenie. Povinné zmluvné poistenie kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným účastníkom cestnej premávky. Ak Juraj vlastnou nepozornosťou narazí na parkovisku do cudzieho stĺpika alebo vozidla, z jeho zákonnej poistky sa opraví poškodený cudzí majetok, no oprava vlastného nárazníka zostáva plne na jeho pleciach. Na tento účel slúži havarijné poistenie, ktoré chráni investíciu do vlastného dopravného prostriedku.
Havarijné poistenie chráni pred celým radom rizík, pričom základný balík štandardne pokrýva haváriu, živelné udalosti, vandalizmus a krádež. V situáciách, kde poisťovňa UNIQA stanovuje rozsah poistnej ochrany, platí krytie pre geografické územie Európy. Zmluva však obsahuje aj územné výluky, medzi ktoré patria napríklad Cyprus, Kanárske ostrovy, Madeira, Ceuta a Melilla. Ak sa Juraj vyberie autom do zahraničia mimo týchto špecifických lokalít, poistná ochrana mu zostáva plne zachovaná.
Spoluúčasť a limit na cenu servisnej práce
Dôležitým parametrom každej poistnej zmluvy je dojednaná spoluúčasť. Ide o sumu, ktorou sa poistený podieľa na úhrade každej poistnej udalosti. V praxi sa najčastejšie uplatňuje základná spoluúčasť 5 %, minimálne 166 €, no zmluvne je možné zvoliť aj iné varianty, napríklad 0 %, 2 %, 10 % alebo pevné sumy od 65 € až po 1 000 €. Ak Jurajovi vznikne škoda na dverách vo výške 1 000 €, pri päťpercentnej spoluúčasti s minimom 166 € zaplatí zo svojho vrecka práve 166 € a poisťovňa uhradí zvyšných 834 €.
Menej známym, no zásadným detailom v poistných podmienkach kaska býva limit na cenu práce servisu. Základné podmienky môžu stanoviť obmedzenie, napríklad do 50 € bez DPH za normohodinu práce mechanika. Ak Juraj odvezie poškodené auto do autorizovaného servisu, kde si účtujú 85 € za normohodinu, a v zmluve nemá pripoistenú doložku o odstránení tohto limitu, rozdiel v sadzbe práce bude musieť doplatiť sám. Pred výberom servisu je preto nevyhnutné skontrolovať zmluvné podmienky alebo využiť sieť partnerských opravovní.
Ekonomická totálna škoda a finančná strata
Ak dôjde k ťažkej havárii, likvidátor posudzuje, či je oprava technicky a ekonomicky rentabilná. Hranica ekonomickej totálnej škody nastáva vtedy, keď predpokladané náklady na opravu presahujú 90 % až 100 % všeobecnej trhovej ceny vozidla ku dňu nehody. V takej chvíli poisťovňa neprepláca faktúru za opravu, ale vyplatí trhovú hodnotu auta zníženú o hodnotu použiteľných zvyškov (vraku) a dohodnutú spoluúčasť. Pre nové a zánovné autá je preto vhodné poznať, aká je cena GAP poistenia, ktoré chráni pred poklesom trhovej hodnoty a dorovnáva plnenie až do výšky pôvodnej kúpnej ceny, a to až do limitu 30 000 € na dobu maximálne 6 rokov. Spoľahlivý výpočet havarijného poistenia vám ukáže, ako táto voľba ovplyvní ročné poistné.
Skladanie zliav, aké ponúka poisťovňa UNIQA pri zmluve online
Cena poistenia nie je fixná a odvíja sa od viacerých faktorov. Poistné ovplyvňuje vek vodiča, región trvalého bydliska, výkon a objem motora, no predovšetkým bezškodový priebeh. Ak jazdíte dlhodobo bez nehôd, bonus za jazdu bez zavinených škôd dokáže znížiť základnú sadzbu až o 50 %. K tomu sa pridáva systém obchodných zliav, ktoré poisťovňa UNIQA započítava pri splnení stanovených podmienok uzatvorenia.
Skladba zliav umožňuje znížiť celkovú platbu kombináciou viacerých krokov. Pri dôslednom uplatnení všetkých zvýhodnení deklaruje poisťovňa možnosť získať celkovú zľavu až 57 %, pričom najdostupnejšie balíky krytia začínajú na úrovni od 8,60 € mesačne pri maximálnych zľavách.
- Zľava za ročnú frekvenciu platby: Jednorazová úhrada poistného na celý rok prináša zľavu 5 % oproti štvrťročným či polročným splátkam.
- Zľava za dojednanie cez internet: Uzavretie zmluvy digitálnou cestou bez nutnosti návštevy pobočky znižuje sadzbu o ďalších 5 %.
- Zľava za vernosť: Klienti, ktorí už majú v inštitúcii evidované iné zmluvy, získavajú dodatočné zvýhodnenie vo výške 5 %.
- Zľava za balík PZP a kasko: Ak sa rozhodnete skombinovať povinné aj havarijné krytie na jednej zmluve, získate balíkovú zľavu 5 %. Vhodnou pomôckou je komplexné porovnanie PZP a havarijného poistenia, kde vidíte celkovú úsporu pri zlúčení zmlúv.
Pri výpočte rozpočtu na auto pomôže prehľadná kalkulačka poistenia auta, ktorá zohľadní vami zvolené pripoistenia. Na trhu navyše platí pravidlo, že na povinné zmluvné poistenie sa vzťahuje sadzba dane z poistenia 0 %, keďže PZP podlieha osobitnému zákonnému odvodu, zatiaľ čo havarijné poistenie podlieha štandardnej osempercentnej poistnej dani.
Postup pri dopravnej nehode: kedy je nutná polícia a kedy stačí záznam
Vráťme sa k Jurajovi. Na svetelnej križovatke do jeho stojaceho vozidla zozadu narazilo iné auto. Nikto sa nezranil, z chladiča nevytekajú prevádzkové kvapaliny a obe autá sú schopné ďalšej jazdy. Juraj ako neskúsený vodič nevie, či má ihneď volať tiesňovú linku 158, alebo situáciu vyriešiť priamo na mieste. Rozhodnutie závisí od presných zákonných podmienok, ktoré definujú rozdiel medzi dopravnou nehodou a škodovou udalosťou.
Ak nie je splnená žiadna z podmienok vyžadujúcich prítomnosť polície, ide o škodovú udalosť. V takom prípade účastníci spíšu správu o nehode (záznam o dopravnej nehode), vinník písomne uzná svoju zodpovednosť a škoda sa nahlási príslušnej poisťovni. Aby ste predišli neistote, prehľadná tabuľka ukazuje, ako v rôznych situáciách postupovať.
| Situácia na mieste udalosti | Je nutné volať políciu? | Čo presne platí a ako postupovať |
|---|---|---|
| Došlo k zraneniu alebo usmrteniu akejkoľvek osoby | ✓ | Okamžite privolajte záchrannú službu a políciu, zabezpečte miesto nehody a poskytnite prvú pomoc. |
| Účastníci sa nevedia dohodnúť na tom, kto škodu zavinil | ✓ | Polícia určí vinníka a zadokumentuje priebeh udalosti, bez jej zápisu hrozí zamietnutie plnenia. |
| Podozrenie na alkohol alebo inú návykovú látku u vodiča | ✓ | Polícia vykoná dychovú skúšku; požitie alkoholu znamená pre vinníka plný regres vyplatenej sumy. |
| Došlo k poškodeniu majetku tretej osoby (zvodidlá, stĺp, plot) | ✓ | Privolanie hliadky je povinné zo zákona, inak sa udalosť klasifikuje ako útek z miesta nehody. |
| Unikli nebezpečné látky alebo prevádzkové kvapaliny | ✓ | Polícia a hasiči zabezpečujú dekontamináciu vozovky a bezpečnosť cestnej premávky. |
| Jemný náraz, zhoda na vinníkovi, bez zranenia a úniku látok | ✗ | Stačí dôkladne vyplniť a podpísať tlačivo záznamu o nehode a nafotiť postavenie vozidiel. |
Ak nastane poistná udalosť, dodržujte presný chronologický postup. Každé zanedbanie lehoty môže skomplikovať vyplatenie peňazí.
- Zabezpečte miesto udalosti: Zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník v predpísanej vzdialenosti za vozidlom.
- Zdokumentujte stav: Ešte pred pohnutím áut urobte podrobné fotografie celkovej situácie, brzdných dráh, detailov poškodenia a tabuliek s evidenčným číslom oboch vozidiel.
- Vyplňte záznam o nehode: Zaznamenajte osobné údaje vodičov, čísla vodičských preukazov, údaje o poistení (číslo zelenej karty) a presný nákres kolízie. Vinník musí v dokumente výslovne potvrdiť zavinenie.
- Kontaktujte asistenčnú službu: Ak je vozidlo nepojazdné, neobjednávajte náhodné odťahové služby pri ceste. K dispozícii je asistenčná služba, ktorú poisťovňa UNIQA prevádzkuje 24 hodín denne, 7 dní v týždni. Základná asistencia poskytuje limit 100 € v tuzemsku a 150 € v zahraničí na opravu či odťah, rozšírená asistencia ponúka krytie 200 € v SR a ČR, 300 € v zahraničí a zapožičanie náhradného auta na 5 dní.
- Nahláste škodu v zákonnej lehote: Podľa zákona č. 381/2001 Z. z. musí byť udalosť nahlásená do 15 dní od vzniku, ak sa stala na území SR, alebo do 30 dní, ak nastala v zahraničí.
Ak potrebujete zistiť sadzbu zákonného poistenia pred kúpou nového vozidla, rýchly výpočet PZP vám zobrazí zákonné limity aj možnosti pripoistení k základnej zmluve.
Poškodenie čelného skla kamienkom a oprava výtlku verzus výmena
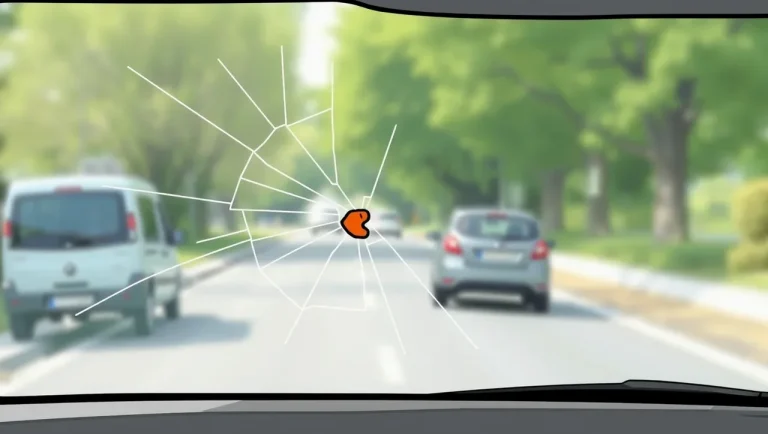
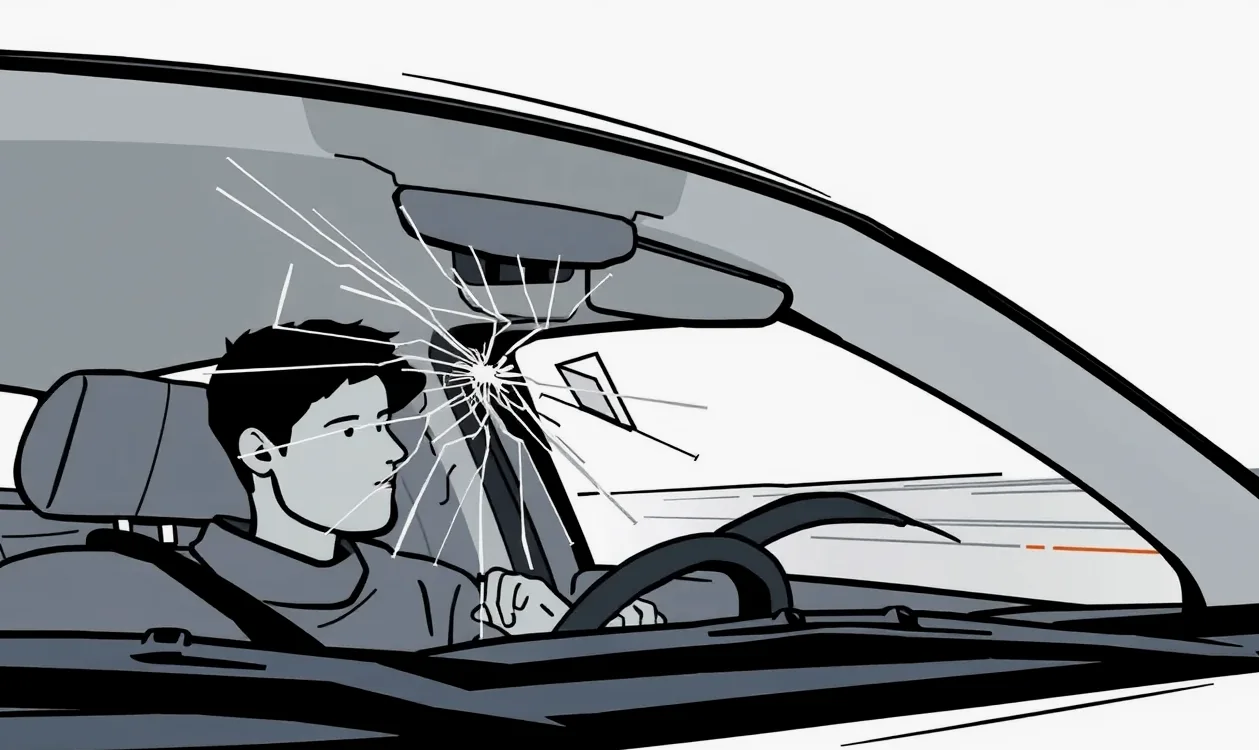
Najčastejšou škodou na slovenských cestách je poškodenie čelného skla odleteným kamienkom spod kolies iného auta. Juraj sa s touto situáciou stretol hneď počas druhého mesiaca jazdenia na diaľnici. Z pohľadu dokazovania ide o mimoriadne komplikovanú udalosť. Ak by chcel škodu uplatniť z PZP vodiča auta pred ním, musel by bez pochybností preukázať, že kamienok vyletel práve spod kolies daného konkrétneho vozidla. V praxi to bez kvalitného videozáznamu z palubnej kamery a ochoty druhého vodiča priznať zavinenie takmer nie je možné. Preto sa poškodenia skiel riešia najčastejšie z havarijného poistenia alebo osobitného pripoistenia skiel.
Rozdiel medzi scelením živicou a celkovou výmenou
Pri nahlásení poškodeného skla nerozhoduje vodič o spôsobe opravy svojvoľne. Technik alebo zmluvný servis posudzuje technickú realizovateľnosť opravy podľa prísnych bezpečnostných noriem. Existujú dva základné technologické postupy:
- Oprava scelením (výtlk): Vykonáva sa vtedy, ak poškodenie nemá tvar dlhej praskliny, jeho priemer nepresahuje veľkosť dvojeurovej mince a nachádza sa minimálne 10 centimetrov od okraja skla. Zásadnou podmienkou je, aby sa bod nenachádzal v priamom zornom poli vodiča. Táto oprava prebieha vákuovým odsávaním vzduchu a vyplnením špeciálnou fotopolymerizačnou živicou. Je rýchla, lacná a v zmluvných servisoch, kde poisťovňa UNIQA akceptuje takéto riešenie, býva oprava scelením často preplatená úplne bez odpočítania spoluúčasti.
- Kompletná výmena skla: Ak prasklina zasahuje do zorného poľa vodiča, praská smerom k okraju rámu alebo presahuje povolené rozmery, scelenie nie je povolené a celé sklo sa musí vyrezať a vymeniť za nový diel. Pri modernejších autách s asistenčnými systémami (kamery, dažďové senzory) zahŕňa výmena aj kalibráciu týchto snímačov, čo cenu opravy citeľne navyšuje. Pri výmene sa už uplatňuje dohodnutá zmluvná spoluúčasť (napríklad 5 % min. 166 €), pokiaľ klient nemá dojednané pripoistenie čelného skla bez spoluúčasti.
Krádež vozidla a odovzdanie oboch originálnych kľúčov poisťovni
Krádež patrí medzi najvážnejšie poistné udalosti. Pre laika býva prekvapením, aké prísne požiadavky kladú poisťovne na predloženie dokladov a príslušenstva po tom, čo auto zmizne. Ak Jurajovi vozidlo odcudzia, nestačí len policajný protokol o začatí trestného stíhania. Jednou z kľúčových zmluvných povinností je odovzdanie všetkých evidovaných originálnych kľúčov a ovládačov od zabezpečovacích zariadení likvidátorovi.
Dôvod tejto požiadavky je vecný a vychádza z prevencie poistných podvodov a overovania prekonania prekážky. Poistná zmluva definuje krádež ako odcudzenie veci, pri ktorom páchateľ prekonal prekážku chrániacu vec pred privlastnením. V prípade prešetrovania škody poisťovňa UNIQA vyžaduje preukázanie, že vozidlo bolo riadne uzamknuté a zabezpečené funkčným systémom, ktorý bol uvedený v poistnej zmluve (imobilizér, mechanické zabezpečenie, alarm).
Prečo chýbajúci originálny kľúč zastaví plnenie
Ak poistený nepredloží oba originálne kľúče, ktoré boli deklarované pri vstupe do poistenia, likvidácia naráža na zásadný problém. Poisťovňa skúma, či kľúč neostal v zapaľovaní, či vozidlo nebolo neuzamknuté, alebo či neprišlo k neoprávnenému skopírovaniu kľúča z dôvodu hrubej nedbanlivosti majiteľa. Ponechanie kľúčov vo vozidle je priamou zmluvnou výlukou, pri ktorej poistiteľ plnenie úplne zamietne.
Podobne striktne sa posudzuje situácia, keď majiteľ auto dobrovoľne požičia tretej osobe (napríklad známemu alebo záujemcovi o kúpu) a ten vozidlo nevráti. Takéto konanie nie je klasifikované ako krádež vlámaním, ale ako sprenevera, ktorá sa v základných poistných podmienkach nachádza vo výlukách z poistenia. Ak Juraj v minulosti jeden kľúč stratil, mal túto skutočnosť bezodkladne nahlásiť poisťovni a zabezpečiť prepísanie kódov v riadiacej jednotke spolu s výmenou zámkov.
Prepojenie poistení pre každodenný život
Ochrana majetku motorovým vozidlom nekončí. Tak ako auto potrebuje kvalitné krytie pred nepredvídateľnými udalosťami na cestách, rovnakú pozornosť si vyžaduje zabezpečenie rodinného bývania. Nezávislé porovnanie poistenia nehnuteľnosti vám pomôže nastaviť správne poistné sumy pre byt či dom, aby ste predišli podpoisteniu pri požiari alebo vytopení.
Ak navyše využívate svoje súkromné vozidlo alebo firemné auto pri výkone povolania, hrozí riziko vzniku škody voči zamestnávateľovi. Pre tieto situácie je určené poštenie zodpovednosti zamestnanca, ktoré kryje neúmyselne spôsobené škody na zverenom majetku firmy až do výšky štvornásobku priemerného mesačného zárobku.
Pri cestách mimo domova nezabúdajte na rozdiel medzi domácimi a zahraničnými rizikami. Ak plánujete dovolenku za hranicami, komplexná kalkulačka cestovného poistenia vám zabezpečí úhradu liečebných nákladov a repatriácie. Pre prípady neočakávaného zrušenia zájazdu zo zdravotných dôvodov zasa poslúži porovnanie storno poistenia, ktoré chráni zaplatené zálohy za ubytovanie a letenky. Naopak, ak sa chystáte na slovenskú turistiku, pamätajte, že zásahy Horskej záchrannej služby nekryje bežné zdravotné poistenie a špecializované poistenie do hôr je na území Slovenska nevyhnutnosťou pre každého zodpovedného turistu.