Poisťovňa Allianz a poistenie motorových vozidiel: Sprievodca krytím a mýtmi
Medzi motoristami pretrváva predstava, že podpisom poistnej zmluvy prenášajú všetky riziká na plecia finančnej inštitúcie a v prípade akejkoľvek kolízie jednoducho odovzdajú kľúče servisu. Realita je však omnoho prísnejšia. Poisťovňa Allianz, rovnako ako ostatné subjekty na trhu, riadi likvidáciu škôd presnými zmluvnými dojednaniami a legislatívou, v ktorej má každé opomenutie svoju finančnú dohru. Ak spravujete rodinný rozpočet, spoliehať sa na domnienky vás môže vyjsť na tisíce eur. Povinné zmluvné poistenie totiž primárne nekryje škody na vašom vlastnom vozidle a ani komplexná havarijka nepredstavuje bianco šek na bezstarostnú jazdu.
Najčastejšie finančné straty nevznikajú z dôvodu, že by poistka bola zle nastavená od začiatku, ale z neznalosti hraníc, kedy likvidátor plnenie oprávnene zamietne alebo ho po vyplatení poškodenému vymáha späť od vás. Či už vyberáte najlacnejšie poistenie auta pre rodinný hatchback, alebo hľadáte široké krytie pre nové SUV, rozhodujú detaily v poistných podmienkach.
Pripoistenie stretu so zverou: Čo treba doložiť a kedy sa škoda neuzná?
Mnoho vodičov sa mylne domnieva, že stret so srncom či diviakom automaticky vyrieši základné lacné PZP. Zákonná poistka však slúži výhradne na náhradu škôd, ktoré spôsobíte iným účastníkom cestnej premávky. Pokiaľ nemáte uzatvorené samostatné havarijné poistenie alebo špecifické pripoistenie k PZP, opravu zdemolovaného chladiča a vystrelených airbagov zaplatíte z vlastných rodinných úspor. Navyše ani samotné pripoistenie nezaručuje automatickú výplatu, ak nedodržíte predpísaný postup bezprostredne po zrážke.
Zoznam podkladov, ktoré si musíte pripraviť pre likvidáciu škody
Aby likvidátor poistnú udalosť bez prieťahov schválil, musíte poisťovni predložiť ucelený reťazec dôkazov. Pripravte si tieto náležitosti:
- Správa o nehode alebo policajný záznam: Pri strete so zverou je privolanie Polície SR nevyhnutné, nakoľko zver predstavuje majetok miestneho poľovníckeho združenia. Policajný protokol potvrdzuje, že k udalosti došlo na danej komunikácii.
- Fotodokumentácia z miesta nehody: Zábery postavenia vozidla na ceste, poškodených častí, brzdných dráh, dopravného značenia a biologických stôp (srsť, krv na karosérii).
- Kontakt na poľovnícke združenie: Záznam o tom, ktorému revíru policajná hliadka nahlásila zrazený kus. Uhynutú zver nikdy neodvážajte, inak riskujete obvinenie z pytliactva.
- Číslo poistnej zmluvy a vodičský preukaz: Identifikácia poisteného a osoby, ktorá vozidlo v čase nárazu reálne viedla.
Kedy likvidátor nárok neuzná?
Najväčším úskalím pri strete so zverou je situácia, keď k fyzickému kontaktu so zvieraťom vôbec nedôjde. Ak sa vodič v panike pokúsi srne vyhnúť, strhne volant a skončí v priekope alebo narazí do stromu, z pohľadu pripoistenia stretu so zverou k poistnej udalosti nedošlo. Ide o haváriu vlastnou vinou. Pokiaľ chýbajú stopy po zveri a nemáte plnohodnotné kasko, opravu nepreplatí nikto. Problémom býva aj prekročenie rýchlosti v úsekoch označených výstražnou značkou pozor zver, kde môže likvidátor pristúpiť k citeľnému kráteniu poistného plnenia.
Elektromobil a hybrid: Ako pristupuje Poisťovňa Allianz ku krytiu batérie a káblov?
Rozmach elektrifikovaných pohonov priniesol do likvidácie škôd špecifické výzvy. Batéria v elektromobile alebo plug-in hybride tvorí často viac ako tretinu celkovej hodnoty auta a jej poškodenie takmer okamžite znamená ekonomickú totálnu škodu. Mnohí majitelia predpokladajú, že batéria je chránená rovnako ako bežný motor, avšak Poisťovňa Allianz a ostatní poistitelia uplatňujú pri alternatívnych pohonoch presne cielené pravidlá krytia.
Kým bežné servisné zásahy pri spaľovacích autách zvládne takmer každá dielňa, pri poškodení podvozkovej schránky akumulátora je nutná diagnostika v certifikovanom stredisku. Na slovenskom trhu sa priemerná vecná škoda na vozidlách za posledných 7 rokov zvýšila o 50 %, pričom pri elektromobiloch sú náklady na opravu násobne vyššie aj pri zdanlivo drobných kolíziách.
Špecifiká krytia batérie a asistenčné obmedzenia
Pri dojednávaní poistenia pre elektrifikované vozidlá je dôležité poznať limity technickej asistencie a podmienky krytia kľúčových komponentov:
- Poškodenie spodného krytu batérie: Pri prejazde nerovností alebo náraze na obrubník môže prísť k deformácii trakčného modulu. Ak poistka nezahŕňa špecifické krytie spodku vozidla, oprava v hodnote 15 000 až 25 000 eur zostáva na majiteľovi.
- Nabíjacie káble a wallbox: Riziko krádeže alebo vandalizmu počas verejného nabíjania musí byť kryté v poistení batožiny alebo príslušenstva. Štandardný limit krytia povinnej výbavy býva často len 200 eur, čo na náhradu profesionálneho kábla nestačí. Až rozšírené balíky s krytím batožiny do 1 200 eur poskytnú adekvátnu ochranu.
- Vybitie batérie na ceste: Ak vám dôjde energia pred nabíjacou stanicou, asistenčná služba zabezpečí odťah. Tieto asistenčné zásahy pri vybitej batérii sú však bežne limitované na maximálne 2-krát počas jedného poistného obdobia.
Preto je pred podpisom zmluvy nevyhnutné urobiť dôsledné porovnanie havarijného poistenia a overiť si, či vybraný balík zahŕňa aj ochranu pred skratom, prepätím v sieti pri domácom nabíjaní a následným požiarom.
Škoda od nepoisteného vodiča a plnenie z garančného fondu SKP
Častým omylom rodinných rozpočtárov je viera, že ak ich nabúra nepoistené auto, ich vlastná poisťovňa im automaticky vyplatí plnú škodu bez ďalších starostí. Na Slovensku jazdí približne 320 tisíc nepoistených vozidiel, čo predstavuje zhruba každé desiate registrované auto. Ak sa stanete obeťou takéhoto nezodpovedného vodiča, náhradu neposkytuje priamo vaša komerčná zmluva PZP, ale nastupuje garančný fond, ktorý spravuje Slovenská kancelária poisťovateľov (SKP).
Zákon č. 381/2001 Z. z. stanovuje minimálne limity poistného plnenia na úrovni 6 450 000 eur pri škode na zdraví a 1 300 000 eur pri vecných škodách na jednu udalosť. Tieto limity chránia poškodených aj pri uplatnení nároku z garančného fondu, no administratívna cesta k peniazom býva komplikovanejšia než pri štandardnom likvidačnom konaní.
Prehľad situácií: Kto uhradí škodu na vašom vozidle?
| Situácia nehody | Kto škodu preplatí | Čo musíte bezpodmienečne urobiť |
|---|---|---|
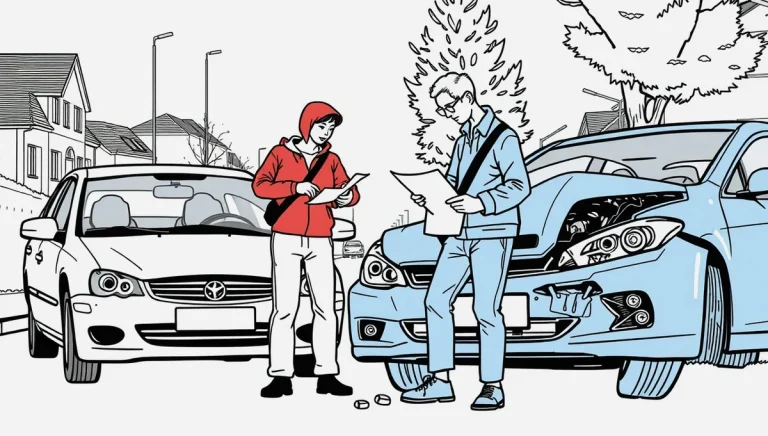
| Vinník je známy, ale nemá platné PZP | Garančný fond SKP | Privolať políciu, spísať správu o nehode, zabezpečiť podpisy a nárok uplatniť priamo v SKP. |
| Vinník z miesta ušiel a je neznámy (iba škoda na aute) | Vaša havarijná poistka (z fondu SKP nič) | SKP nehradí vecné škody po neznámom vinníkovi, pokiaľ nedošlo k ťažkému zraneniu osôb. |
| Neznámy vinník spôsobil škodu na aute aj vážne zranenie | Garančný fond SKP (zdravie aj majetok) | Polícia musí vyšetriť nehodu; SKP hradí vecnú škodu len vtedy, ak došlo k závažnej ujme na zdraví. |
| Vinník má platné PZP v inej poisťovni | Poisťovňa vinníka | Nahlásiť škodu do 15 dní v poisťovni škodcu a doložiť správu o nehode. |
V štáte sa navyše sprísňujú pravidlá. Od 1. októbra 2026 nadobúda účinnosť novela zákona, ktorá zavádza kontrolu PZP priamo na staniciach STK a emisnej kontroly. Systém prepojí register poistenia s evidenciou vozidiel a zavedie automatické vyradenie nepoisteného vozidla z evidencie po viac ako 24 mesiacoch bez platného poistenia. Zároveň za neprihlásené auto hrozia pokuty od 120 do 900 eur podľa hmotnosti na základe objektívnej zodpovednosti, pričom okresný úrad môže v správnom konaní uložiť sankciu od 50 eur až do 5 000 eur.
Regresný nárok: Kedy po vás poisťovňa vymáha peniaze späť?
Vodiči si neraz mýlia povinnosť poisťovne odškodniť tretiu stranu s ich vlastnou imunitou pred finančnými dopadmi nehody. Zákon č. 381/2001 Z. z. ukladá poisťovni povinnosť uhradiť poškodenej strane vzniknuté škody na zdraví či majetku, a to aj vtedy, keď vinník hrubo porušil pravidlá cestnej premávky. Tým sa však proces nekončí. Hneď po uzatvorení likvidácie uplatní inštitúcia, či už je to Poisťovňa Allianz alebo ktorýkoľvek iný poistiteľ, takzvaný regresný nárok.
Regres znamená, že poistiteľ má právo žiadať od vinníka vrátenie vyplatenej sumy – buď čiastočne, alebo v plnej výške 100 %. Zatiaľ čo drobná nepozornosť vedie maximálne k strate bonusu na ďalší rok, jazda pod vplyvom omamných látok predstavuje pre rodinný rozpočet likvidačnú ranu. Keďže nárast priemernej škody na zdraví dosiahol za posledných sedem rokov až 105 %, vymáhané sumy sa pri ťažkých haváriách pohybujú v stovkách tisíc eur.
Dôvody uplatnenia regresu zo zákona
Kedy po vás bude poistiteľ požadovať preplatenie škody z vlastného vrecka?
- Požitie alkoholu alebo iných návykových látok: Ak dychová skúška alebo odber krvi preukáže prítomnosť alkoholu, poisťovňa uplatňuje regres spravidla do výšky 100 % všetkých vyplatených nákladov poškodeným.
- Úmyselné spôsobenie škody: Poistná zmluva nikdy nekryje úmyselné konanie, pomstu na ceste alebo škody vzniknuté pri páchaní trestnej činnosti.
- Útek z miesta nehody: Zlyhanie pri poskytnutí prvej pomoci a svojvoľný odchod pred príchodom polície dáva poistiteľovi zákonný nárok na plnú regresnú náhradu.
- Vozidlo v nevyhovujúcom technickom stave: Ak bolo vozidlo prevádzkované bez platnej technickej kontroly a tento technický stav mal priamu príčinnú súvislosť so vznikom nehody (napríklad zlyhanie opotrebovaných bŕzd).
Podobné prísne pravidlá platia aj v iných oblastiach poistnej ochrany. Napríklad pri pracovných cestách alebo výkone povolania pomáha poistenie zodpovednosti zamestnanca online, ktoré eliminuje riziko, že by po vás zamestnávateľ vymáhal škodu na služobnom aute do výšky štvornásobku platu. Doma naopak chráni vaše rodinné zázemie správne nastavené poistenie nehnuteľnosti, kde rovnako platí, že hrubá nedbanlivosť vedie ku kráteniu plnenia.
Výluka pri jazde bez vodičského oprávnenia a zmluvné sankcie
Požičanie rodinného vozidla príbuznému, synovi po autoškole, ktorý ešte nemá fyzicky vydaný vodičský preukaz, alebo známemu so zákazom činnosti, patrí medzi najnebezpečnejšie omyly. Podľa poistných zmlúv je vedenie vozidla osobou bez predpísaného vodičského oprávnenia zásadnou výlukou z poistenia. V takom prípade rozsah krytia PZP síce ochráni poškodenú stranu, no poisťovňa bude opäť požadovať plnú náhradu škody od držiteľa a vodiča vozidla.
Rovnaké pravidlo platí pri havarijnom poistení. Pokiaľ auto šoférovala osoba so zadržaným preukazom, havarijka neposkytne ani euro. Poisťovňa Allianz navyše uplatňuje sankčné krátenie plnenia aj pri nesplnení ďalších administratívnych povinností – napríklad pri nedodržaní podmienok vstupnej obhliadky pri vzniku zmluvy môže sankčná spoluúčasť dosiahnuť až 50 % z poistného plnenia. Bežná štandardná spoluúčasť pri kasku pritom býva 5 %, minimálne 150 eur.
Kontrolný zoznam: Na čo nezabudnúť pred odovzdaním kľúčov
Predtým, než zveríte rodinné vozidlo inému členovi domácnosti alebo známemu, overte si tieto body:
- Má vodič platné vodičské oprávnenie na danú kategóriu vozidla bez aktuálneho zákazu činnosti?
- Nenachádza sa vo vozidle alkohol, lieky znižujúce pozornosť a je vodič v stave spôsobilom na jazdu?
- Sú v aute prítomné originály všetkých dokladov (osvedčenie o evidencii, správa o nehode a platná zelená karta)?
- Má vozidlo platnú technickú a emisnú kontrolu?
- Je v prípade cesty za hranice dohodnuté adekvátne pripoistenie? Bežné PZP platí v krajinách zelenej karty, no pred dovolenkou nezabudnite uzavrieť aj klasické cestovné poistenie.
Ak rodina plánuje zimné výlety či turistiku, samotná autopojistka nestačí. Na záchranné akcie v horskom teréne na Slovensku je určené lacné poistenie na hory, keďže zásah Horskej záchrannej služby nehradí zdravotné poistenie. V prípade dovolenky do zahraničia je zase kľúčové pripoistenie storna, pričom presná cena storno poistenia sa odvíja od celkovej hodnoty zájazdu a ubytovania.
Časté otázky motoristov o poistení vozidiel
Dokedy musím nahlásiť nehodu poisťovni?
Pri povinnom zmluvnom poistení určuje lehotu priamo § 10 zákona č. 381/2001 Z. z. Poistený je povinný oznámiť poistovateľovi vznik škodovej udalosti písomne do 15 dní, ak nastala na území Slovenska, a do 30 dní, ak k nej došlo v zahraničí. Odporúčaná lehota v asistenčných podmienkach býva do 24 hodín, aby bolo možné vykonať včasnú obhliadku poškodení.
Preplatí mi poistka škodu, ak nabúram do auta vlastného manžela?
V rámci PZP existuje zákonná výluka na škody spôsobené na veciach osôb žijúcich v spoločnej domácnosti alebo manželovi. Ak manžel nacúva do auta manželky na spoločnom dvore, z PZP vinníka sa škoda na druhom aute nepreplatí. Táto udalosť sa dá vyriešiť iba vtedy, ak má poškodené auto dojednané havarijné poistenie.
Kedy najneskôr môžem podať výpoveď poistnej zmluvy?
Písomná výpoveď poistnej zmluvy ku koncu poistného obdobia musí byť doručená poisťovni najneskôr 6 týždňov pred výročným dňom zmluvy. Ak tento termín zmeškáte čo i len o jeden deň, zmluva automaticky pokračuje ďalší poistný rok. Vypovedať zmluvu je možné aj do 1 mesiaca od oznámenia škodovej udalosti alebo do 2 mesiacov od jej uzavretia.
Čo presne kryje poistenie finančnej straty GAP?
Poistenie GAP dorovnáva rozdiel medzi trhovou (všeobecnou) hodnotou vozidla v čase totálnej škody alebo krádeže a pôvodnou nákupnou cenou auta z faktúry. Maximálny limit plnenia býva bežne stanovený na 25 000 až 30 000 eur s hmotnostným obmedzením pre autá do 3,5 tony. Chráni tak rodinné financie pred rýchlou stratou trhovej hodnoty nového vozidla.