PZP pre Porsche: Cena a krytie bez rozšírených mýtov
Medzi motoristami pretrváva predstava, že poistka na prémiové športové auto musí stáť tisíce eur ročne bez ohľadu na typ krytia. V skutočnosti je PZP pre Porsche často prekvapivo dostupné a stojí len zlomok sumy, ktorú majiteľ zaplatí za komplexnú ochranu vlastného auta. Zákonné poistenie totiž nechráni hodnotu vášho vozidla, ale kryje škody, ktoré prevádzkou spôsobíte iným účastníkom cestnej premávky. Ak už takéto auto vlastníte alebo zvažujete jeho kúpu, presné nastavenie zmluvy a znalosť zákonných pravidiel vám ušetria zbytočné výdavky aj nepríjemné prekvapenia pri poistnej udalosti.
Prečo je PZP pre Porsche lacné, kým kasko stojí tisíce eur?
Pri pohľade na poistné zmluvy luxusných a športových áut udrie do očí obrovský cenový rozdiel. Kým komplexné poistenie vlastného vozidla sa pri značke zo Zuffenhausenu bežne pohybuje v tisíckach eur ročne, zákonná poistka vychádza na podstatne nižšiu sumu. Dôvod spočíva v odlišnom spôsobe výpočtu rizika pri oboch produktoch.
Ako technické parametre určujú poistné
Pri kalkulácii povinného zmluvného poistenia poisťovne nezaujíma cenníková hodnota vášho auta, keramické brzdy ani príplatkový kožený interiér. Pre výpočet sadzby sú rozhodujúce parametre ako výkon motora v kW, zdvihový objem valcov, vek držiteľa vozidla a jeho doterajší škodový priebeh. Orientačná najnižšia ročná cena zákonného poistenia pre model Porsche 718 Cayman začína v závislosti od profilu vodiča na úrovni okolo 140 € ročne, pričom priemerná sadzba sa pohybuje okolo 164 € ročne. Pre výkonnejšie osobné autá a SUV s výkonom nad 150 kW sa bežné cenové rozpätie pohybuje od 187 € do 460 € ročne.
Svoju rolu zohráva aj to, v akej miere poisťovňa zohľadňuje bezškodový priebeh. Ak jazdíte dlhé roky bez nehody, bonusové triedy v autopoistení dokážu znížiť základnú sadzbu o desiatky percent. Samotná výsledná cena PZP tak závisí primárne od disciplinovanosti vodiča a technických parametrov zapísaných v osvedčení o evidencii, nie od prestíže značky.
Hodnota auta verzus zodpovednosť za škodu iným
Havarijné poistenie kalkuluje riziko z úplne iného konca. Počíta s tým, že oprava karbónových dielov, matricových svetlometov či výmena motora po havárii bude stáť desaťtisíce eur. Ak si chcete overiť, ako vnímajú krytie škôd motoristi, prečítajte si, aké sú najčastejšie mýty o havarijnom poistení. Zákonné poistenie však hradí škodu poškodenej tretej strane – napríklad nárazník bežného mestského kompaktu, zvodidlá pri ceste alebo zranenie iného vodiča. Pravdepodobnosť, že vodič Porsche spôsobí nehodu, nie je z pohľadu poistnej matematiky dramaticky vyššia než pri iných výkonných vozidlách, a preto zostáva základné poistné v rozumných medziach.
Nulová spoluúčasť voči poškodenému a limity krytia
Jedným z najväčších omylov je presvedčenie, že pri zavinení nehody budete doplácať poškodenému časť škody zo svojho vrecka. Pri základnom zákonnom poistení je spoluúčasť poisteného voči poškodenej tretej strane nulová. Poisťovňa vyplatí poškodenému plnú preukázanú výšku škody až do výšky dojednaného limitu poistného plnenia. Zatiaľ čo nulová spoluúčasť pri havarijnom poistení býva drahým príplatkom, pri PZP ide o zákonný štandard vyplývajúci priamo zo zákona č. 381/2001 Z. z.
Škody na majetku a zdraví bez spoluúčasti
Zákon presne vymedzuje minimálne limity poistného plnenia, ktoré musí obsahovať každá zmluva uzatvorená na území Slovenskej republiky. Po novelizácii sú tieto čiastky stanovené veľmi vysoko:
- 6 450 000 € na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení, bez ohľadu na počet zranených alebo usmrtených osôb,
- 1 300 000 € na jednu škodovú udalosť pri škode na veci a ušlom zisku, bez ohľadu na počet poškodených.
Poškodený teda dostane odškodnenie priamo od vašej poisťovne. Ak napríklad nedobrzdíte a poškodíte cudzie vozidlo, poisťovňa uhradí opravu v plnom rozsahu a vám nevzniká povinnosť podieľať sa na tejto úhrade žiadnou fixnou sumou ani percentom.
Kedy zákonné limity nemusia stačiť
Hoci sa limit 1 300 000 € na vecné škody zdá obrovský, pri hromadných haváriách na diaľnici alebo kolízii s kamiónom prevážajúcim drahý náklad sa dá vyčerpať. Podľa štatistík priemerná škoda na vozidle dlhodobo rastie – kým v roku 2019 predstavovala 1 555 €, podľa novších údajov vzrástla na 2 333 €, čo predstavuje nárast o 50 percent. Na trhu preto viaceré inštitúcie, ako napríklad Poisťovňa Allianz, ponúkajú nadštandardné limity krytia až do výšky 10 000 000 € pre škody na zdraví aj majetku. Pri silnom aute sa priplatenie za vyšší limit rozhodne oplatí zvážiť.
Prečo sezónne PZP na pár mesiacov na trhu nekúpite?
Mnoho majiteľov modelov 911 alebo Boxster využíva svoje auto výhradne od apríla do októbra. Prichádza preto logická otázka: prečo platiť poistenie za celých dvanásť mesiacov, keď auto cez zimu stojí pod plachtou v garáži? Hoci by to dávalo zmysel, klasické sezónne PZP na vybrané mesiace bez zásahu do registrácie na slovenskom poistnom trhu ako štandardná služba neexistuje.
Zákonná povinnosť pri evidovanom vozidle
Podľa zákona č. 381/2001 Z. z. musí mať platné povinné zmluvné poistenie každé vozidlo zapísané v evidencii vozidiel, a to najneskôr v deň prvého uvedenia vozidla do prevádzky. Zákon nerolišuje, či auto reálne jazdí po cestách, alebo je celú zimu zaparkované na súkromnom pozemku. Kým sú na aute tabuľky s evidenčným číslom a vozidlo nie je úradne vyradené, poistná zmluva musí trvať.
Ak by ste poistku na zimu jednoducho nezaplatili, vystavujete sa riziku finančnej sankcie. Za neuzatvorenie poistenia hrozí pokuta v rozmedzí od 50 € do 5 000 €, ktorú ukladá príslušný okresný úrad. Navyše vozidlo, ktoré je nepoistené po dobu viac ako 24 mesiacov, môže byť automaticky vyradené z evidencie vozidiel. Skutočné poistenie auta na krátku dobu sa v praxi využíva takmer výhradne pri dovoze áut na prevozných značkách, nie pri bežnom sezónnom garážovaní.
Ako vyriešiť zazimovanie podľa pravidiel
Ak chcete na zimné mesiace skutočne ušetriť na poistnom, musíte postupovať podľa platnej legislatívy a vozidlo dočasne vyradiť z premávky. Porovnajte si postup a dopady jednotlivých situácií v nasledujúcej tabuľke:
| Situácia | Čo platí zo zákona | Čo musíte urobiť |
|---|---|---|
| Porsche stojí v zime 5 mesiacov v garáži na značkách | Zákonné poistenie musí byť riadne uzatvorené a zaplatené po celý rok. | Platiť štandardné celoročné PZP, inak hrozí pokuta od 50 € do 5 000 €. |
| Dočasné vyradenie vozidla z evidencie (depozit značiek) | Poistná zmluva dočasným vyradením zaniká, poisťovňa vráti nespotrebované poistné. | Požiadať dopravný inšpektorát o dočasné vyradenie, zaplatiť správny poplatok a doklad doručiť poisťovni. |
| Predaj vozidla novému majiteľovi | PZP zaniká zápisom zmeny držiteľa v evidencii vozidiel. | Oznámiť predaj poisťovni a doložiť kópiu veľkého technického preukazu so zápisom zmeny. |
| Účasť na amatérskych pretekoch (trackday) | Škody pri motoristických pretekoch a súťažiach sú zo zákona z PZP vylúčené. | Zabezpečiť špeciálne traťové krytie, bežné PZP prípadné škody na okruhu nepreplatí. |
Pri dočasnom vyradení je potrebné počítať so správnymi poplatkami na dopravnom inšpektoráte. Pri kratšom odstavení na tri či štyri mesiace sa preto administratívny proces a poplatky často nevyplatia v porovnaní s úsporou na poistnom, keďže ročné PZP pre Porsche nebýva extrémne nákladné.
Asistenčné služby pri poruche a odťah športového auta
Väčšina motoristov vníma asistenčné služby k zákonnej poistke ako formalitu na papieri. Pri vozidlách značky Porsche však bežná asistencia naráža na prísne technické limity. Športové podvozky modelov GT3, nízko položené spoilery či difúzory vyžadujú pri nakladaní úplne iný prístup než bežný rodinný kombík.
Špecifiká nízkej svetlej výšky a špeciálna technika
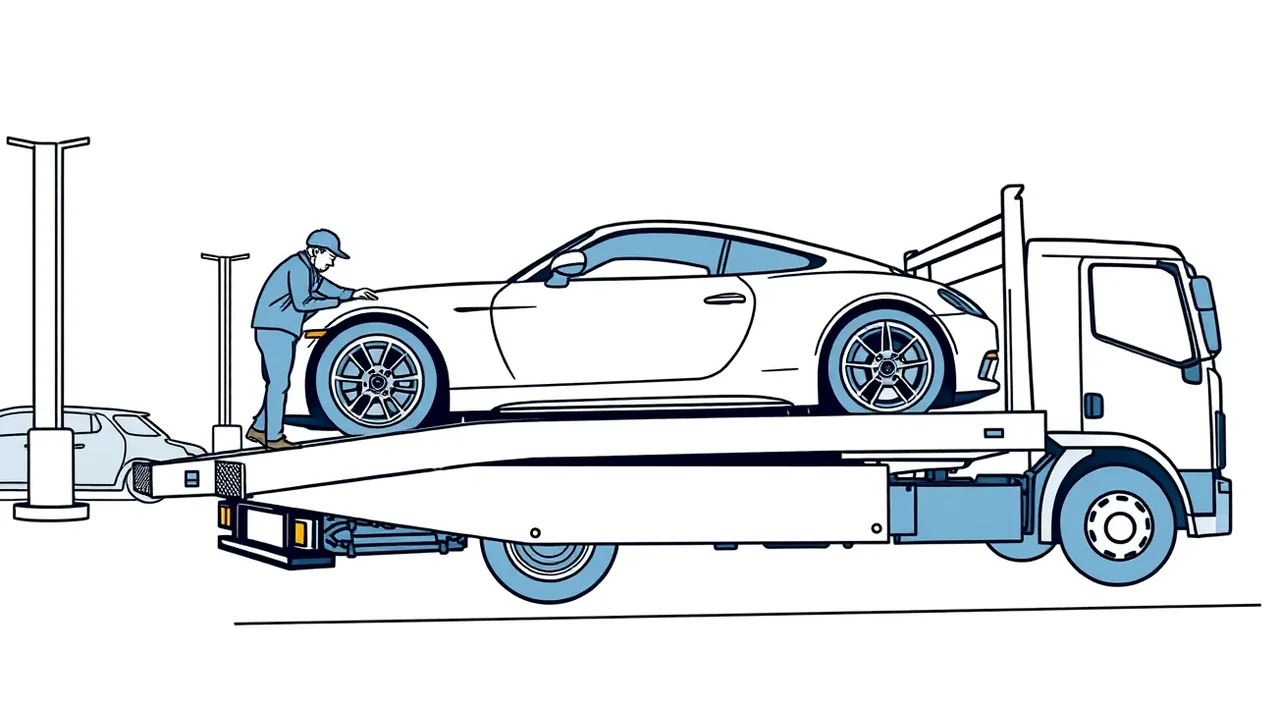
Štandardná odťahová služba s krátkymi nájazdovými lyžinami spôsobí pri športovom aute okamžité poškodenie predného nárazníka alebo prahov. Pre bezpečný odťah je nevyhnutná hydraulicky zjazdná plošina s minimálnym nájazdovým uhlom, prípadne špeciálne predlžovacie rampy. Pred uzatvorením zmluvy si overte, aké technické limity asistenčná služba garantuje. Produkty, ktoré ponúka napríklad Poisťovňa UNIQA, umožňujú pripoistiť rozšírenú asistenciu s vyššími finančnými limitmi na vyslobodenie a prepravu nepojazdného vozidla.
Pozornosť venujte aj finančným limitom na odťah v kilometroch a eurách. Ak plánujete jazdiť po alpských priesmykoch, preverte si, či PZP a havarijné poistenie na dovolenke zahŕňa dostatočný limit na repatriáciu vozidla späť na Slovensko. Základný odťah do limitu 100 až 150 € nepokryje v zahraničí často ani samotný príjazd odťahového špeciálu.
Pred každou dlhšou trasou si prejdite tento kontrolný zoznam pripravenosti asistencie:
- Máte v telefóne uložené priame číslo na asistenčnú službu vašej poisťovne (nie na sprostredkovateľa)?
- Overili ste si finančný limit na odťah vozidla v tuzemsku aj v zahraničí?
- Zahŕňa asistencia vyslobodenie vozidla mimo spevnenej vozovky špeciálnou technikou?
- Máte pri sebe platnú zelenú kartu v tlačenej alebo elektronickej podobe?
- Obsahuje vaša poistka bezplatné poskytnutie náhradného vozidla rovnakej kategórie pri poruche?
Regresný nárok poisťovne: Kedy zaplatíte škodu sami?
To, že máte zaplatené platné poistenie zodpovednosti, neznamená absolútnu ochranu pred finančným krachom. Existujú situácie, kedy poisťovňa síce poškodenému škodu vyplatí – pretože jej to ukladá zákon na ochranu obetí nehôd –, no následne bude celú sumu vymáhať späť od vás. Tomuto právnemu kroku sa hovorí regresný nárok.
Alkohol, drogy a hrubé porušenie pravidiel
Najčastejším a nekompromisným dôvodom uplatnenia 100 % regresu je požitie alkoholu alebo iných návykových látok pred jazdou, prípadne odmietnutie dychovej skúšky či lekárskeho vyšetrenia. Ak pod vplyvom alkoholu zdemolujete s výkonným autom zvodidlá, semafory a poškodíte ďalšie autá, škoda sa môže ľahko vyšplhať na desiatky tisíc eur. Poisťovňa poškodeným stranám škodu preplatí, no v plnej výške ju bude exekučne vymáhať od vás ako vinníka.
Rovnaký postup hrozí v prípade, ak spôsobíte nehodu vozidlom, ktoré nemalo platnú technickú alebo emisnú kontrolu, a preukáže sa, že technický stav mal priamy vplyv na vznik škody (napríklad zlyhanie opotrebovaných bŕzd či nevhodné pneumatiky). Medzi zákonom stanovené povinnosti patrí aj dodržanie lehôt na ohlásenie udalosti: v tuzemsku musíte škodu poisťovni písomne oznámiť do 15 dní, pri nehode v zahraničí do 30 dní. Zmeškanie tejto lehoty bez vážneho dôvodu oprávňuje poisťovňu uplatniť pomerný regres.
Jazda na okruhu a nepovolené úpravy
Majitelia športových áut si radi vyskúšajú limity vozidla na uzavretej trati, napríklad na okruhu Slovakiaring. Zákon č. 381/2001 Z. z. však obsahuje zákonné výluky z poistenia, medzi ktoré výslovne patria škody spôsobené pri motoristických pretekoch, súťažiach, ako aj pri prípravných jazdách na ne. Ak počas voľných jázd alebo trackday narazíte do bariéry alebo poškodíte iné vozidlo, bežné PZP pre Porsche túto škodu nekryje. Rovnako riskujete problémy pri neschválených technických úpravách vozidla (napríklad extrémne zvýšenie výkonu chiptuningom bez zápisu v technickom preukaze), ktoré zmenili technické parametre vozidla v rozpore so schválením na prevádzku v cestnej premávke.
Ako postupovať pri predaji Porsche a zmene držiteľa?
Pri predaji prémiového vozidla dochádza k častému omylu: predávajúci sa domnieva, že po podpise kúpnej zmluvy musí poslať do poisťovne klasickú výpoveď. V skutočnosti je postup odlišný, pretože predajom dochádza k zániku poistenia priamo zo zákona.
Zmena držiteľa v evidencii a vrátenie poistného
Podľa § 9 zákona č. 381/2001 Z. z. poistenie zodpovednosti zaniká okamihom zápisu zmeny držiteľa vozidla v evidencii vozidiel. Zmluva nezaniká podpisom kúpnej zmluvy ani odovzdaním kľúčov novému majiteľovi. Kým dopravný inšpektorát nezapíše nového majiteľa, za poistenie zodpovedá pôvodný držiteľ. Nový vlastník musí mať uzatvorené vlastné poistenie najneskôr v deň zápisu do evidencie.
Ak ste predali vozidlo v priebehu poistného roka, máte nárok na vrátenie alikvotnej časti poistného za zostávajúce mesiace do konca poistného obdobia. Poisťovňa si z vrátenej sumy nesmie účtovať žiadne sankčné poplatky, odpočíta len poistné za dni, kedy poistná ochrana reálne trvala. Nezabúdajte, že pri bežnom ukončení zmluvy (bez zmeny držiteľa) platí podľa Občianskeho zákonníka pravidlo doručiť výpoveď najmenej šesť týždňov pred uplynutím poistného obdobia.
Ak predávate svoje vozidlo, postupujte podľa týchto krokov krok za krokom:
- Podpíšte kúpnu zmluvu a odovzdajte vozidlo kupujúcemu spolu s potrebnými dokladmi.
- Uskutočnite elektronický alebo osobný prepis auta a poistenie nechajte bežať až do finálneho úkonu na polícii.
- Zabezpečte si kópiu osvedčenia o evidencii časť II (veľký technický preukaz), kde je už ako držiteľ zapísaný nový majiteľ.
- Vyplňte žiadosť o ukončenie zmluvy z dôvodu zmeny držiteľa vozidla (tlačivo nájdete na webe svojej poisťovne).
- K žiadosti priložte kópiu technického preukazu so zmenou a uveďte číslo bankového účtu vo formáte IBAN na vrátenie preplatku poistného.
- Doručte žiadosť poisťovni elektronicky cez klientsky portál alebo doporučenou poštou a počkajte na potvrdenie o zániku zmluvy.
Dodržaním tohto postupu predídete situácii, kedy by poisťovňa evidovala nezaplatené poistné na ďalšie obdobie a posielala upomienky za vozidlo, ktoré už dávno nevlastníte. Správne nastavené a včas ukončené PZP pre Porsche vám zaručí čistý poistný štít bez zbytočných administratívnych sporov.
Často kladené otázky
Preplatí PZP poškodené čelné sklo od odrazeného kamienka?
Základné zákonné poistenie škodu na vašom vlastnom čelnom skle nepreplatí. Ak chcete mať chránené sklo na svojom Porsche, musíte mať uzatvorené samostatné pripoistenie čelného skla k PZP alebo havarijné poistenie. Preplatenie z poistky iného vodiča, od ktorého kolesa kamienok odletel, je v praxi bez kamerového záznamu alebo priznania vinníka na mieste takmer nemožné.
Ako sa počíta cena poistenia pre elektrický Porsche Taycan?
Keďže elektromobily nemajú zdvihový objem valcov v cm³, poisťovne vychádzajú výhradne z výkonu elektromotora v kW a celkovej hmotnosti vozidla. Pretože Taycan disponuje vysokým výkonom často presahujúcim 300 až 500 kW, radí sa do najvyšších výkonových kategórií, čo sa premieta do poistného na úrovni okolo 250 až 450 € ročne v závislosti od veku a bonusu vodiča.
Čo robiť, ak nabúram svoje Porsche do auta manžela na spoločnom dvore?
Zákon č. 381/2001 Z. z. obsahuje výslovnú výluku: poistenie zodpovednosti nekryje vecné škody spôsobené manželovi, manželke alebo osobám, ktoré s vinníkom nehody žijú v spoločnej domácnosti. Ak poškodíte druhé rodinné auto zaparkované na dvore, poisťovňa z PZP škodu nepreplatí. Takúto udalosť je možné vyriešiť výhradne z havarijného poistenia poškodeného vozidla.
Platí zákonná poistka aj v prípade, ak vozidlo šoféruje niekto iný?
Áno, povinné zmluvné poistenie sa viaže na konkrétne motorové vozidlo, nie na osobu poistníka. Ak požičiate auto rodinnému príslušníkovi alebo známemu a on spôsobí dopravnú nehodu, poisťovňa poškodenej strane škodu vyplatí. Počítajte však s tým, že poistná udalosť ovplyvní váš škodový priebeh a môže vám zvýšiť poistné v nasledujúcom období z dôvodu uplatnenia malusu.