PZP na autonómne vozidlo a regres poisťovne: Ako funguje odškodnenie, keď šoféruje počítač?
Medzi motoristami dnes koluje rozšírený omyl, že ak si človek zaobstará moderné auto vybavené autopilotom alebo pokročilým asistentom riadenia, bežné povinné poistenie už nepotrebuje, prípadne že za každú kolíziu v takom režime automaticky preberá plnú zodpovednosť výrobca vozidla. Skutočnosť je však celkom iná. Aj keď technológie napredujú míľovými krokmi, PZP na autonómne vozidlo sa v očiach slovenského zákona spravuje úplne rovnakými princípmi ako zákonná poistka na staršiu rodinnú škodovku. Ak auto spôsobí škodu, poškodený človek nezostane bez pomoci, no odpoveď na otázku, kto nakoniec účet zaplatí, býva podstatne zložitejšia.
V tomto sprievodcovi si krok za krokom a zrozumiteľným jazykom bez zbytočného technického či právnického žargónu vysvetlíme, ako sa slovenské predpisy pozerajú na autá riadené počítačom. Pozrieme sa na to, ako postupovať pri nehode, kto hradí škody pri automatickom parkovaní, prečo moderná technika dvíha cenu poistiek a kedy môže poisťovňa vyplatené peniaze vymáhať späť od vodiča alebo výrobcu.
Prečo slovenské právo nepozná osobitné PZP na autonómne vozidlo?
Keď sa povie autonómne auto, väčšina ľudí si predstaví futuristické vozidlo bez volantu a pedálov, v ktorom si človek iba pohodlne číta noviny alebo odpočíva. Slovenský právny poriadok však žiadnu takúto samostatnú škatuľku nepozná. Základným pilierom povinného zmluvného poistenia u nás zostáva zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Tento predpis nevytvára žiadnu špeciálnu kategóriu poistenia pre vozidlá s autopilotom, ani nestanovuje odlišné sadzby len preto, že vozidlo disponuje inteligentným softvérom.
Pre poškodeného človeka je to v podstate vynikajúca správa. Znamená to totiž, že ak do vás narazí auto s aktívnym asistenčným systémom, nemusíte zložito pátrať po softvérových licenciách ani sa súdiť s medzinárodnou automobilkou. Škoda sa vždy prioritne rieši cez klasické najlacnejšie PZP dojednané na dané evidenčné číslo vozidla. Poisťovňa má zo zákona povinnosť chrániť poškodené tretie osoby, a to bez ohľadu na to, aká technológia v inkriminovanom momente sedela za pomyselným kormidlom.
Čo hovorí zákon o motorových vozidlách a zodpovednosti
Zákon o PZP vo svojom § 4 ods. 1 jasne ukladá, že poistenie zodpovednosti sa vzťahuje na každého, kto zodpovedá za škodu spôsobenú prevádzkou motorového vozidla uvedeného v poistnej zmluve. Z pohľadu náhrady škody je kľúčový pojem zodpovednosť za škodu spôsobenú prevádzkou. Slovenská legislatíva vychádza z takzvanej objektívnej zodpovednosti prevádzkovateľa. To znamená, že vozidlo už svojím pohybom po verejnej komunikácii predstavuje určité riziko pre okolitý svet.
Ak je toto riziko naplnené a vznikne škoda na zdraví alebo na cudzom majetku, primárnym platcom odškodnenia je poistiteľ, u ktorého má prevádzkovateľ uzatvorené povinné zmluvné poistenie. Zákon navyše garantuje vysoké minimálne limity poistného plnenia, ktoré boli s účinnosťou od 1. augusta 2024 novelizované na základe európskej smernice. Minimálny zákonný limit krytia predstavuje 6 450 000 eur pri škodách na zdraví a nákladoch pri usmrtení (bez ohľadu na počet zranených či usmrtených) a 1 300 000 eur pri vecnej škode a ušlom zisku na jednu škodovú udalosť.
Úrovne automatizácie podľa SAE a pohľad poisťovní
Aby sme lepšie pochopili, prečo slovenské inštitúcie pristupujú k autám s autopilotom stále rovnako, musíme sa pozrieť na medzinárodné rozdelenie automatizácie, ktoré definuje norma SAE. Tá rozlišuje šesť úrovní, od úrovne 0 (žiadna automatizácia) až po úroveň 5 (plne autonómne auto schopné jazdy v akýchkoľvek podmienkach bez vodiča). V bežnej premávke na slovenských cestách sa dnes stretávame takmer výhradne s vozidlami úrovne 1 a 2, pričom len niekoľko prémiových modelov disponuje certifikáciou pre úroveň 3 na vybraných úsekoch diaľnic v zahraničí.
Pri úrovniach 1 a 2 (kam patria bežné adaptívne tempomaty, udržiavanie v jazdných pruhoch či systémy typu Tesla Autopilot) je vodič stále plne právne a technicky zodpovedný za vedenie vozidla. Má povinnosť nepretržite sledovať cestnú premávku a držať volant. Z hľadiska poisťovne sa preto nič nemení – ak vodič zapne asistenta a nedáva pozor, ide o jeho nepozornosť a zlyhanie ľudského faktora. Zákonná lacné poistenie auta preto funguje ako záchranná sieť pre poškodených, nie ako bianko šek na bezstarostnú jazdu bez držania volantu.
Čo robiť, ak do vás narazí auto so zapnutým autopilotom?
Predstavte si situáciu, ktorá sa môže stať komukoľvek z nás. Stojíte na červenej na križovatke alebo spomaľujete v kolóne a zozadu do vás narazí moderné vozidlo. Z neho vystúpi zaskočený vodič a tvrdí: „Prepáčte, ja za to nemôžem, mal som zapnutého autopilota a ten vôbec nezabrzdil.“ Ako poškodený vodič sa v takejto chvíli nemusíte ľakať. Pre vás sa postup pri uplatňovaní nároku vôbec nelíši od bežnej nehody so starým autom.
Nárok na poistné plnenie si poškodená tretia osoba uplatňuje vždy priamo z povinného zmluvného poistenia škodcu. V základnom zákonnom poistení platí pre poškodeného nulová spoluúčasť – poisťovňa vinníka vám musí škodu na vozidle či zdraví uhradiť v plnom rozsahu až do výšky preukázaných nákladov. Ako vinník a jeho poisťovňa vyriešia technické zlyhanie palubného počítača, je ich interná vec, ktorá nesmie zdržať vyplatenie vašich peňazí.
Kto nesie priamu zodpovednosť voči poškodenému
Voči tretej osobe zodpovedá vodič, respektíve zapísaný prevádzkovateľ vozidla, ktoré škodu spôsobilo. Pre poškodeného nie je partnerom na vyjednávanie softvérová firma ani výrobca komponentov v zahraničí. Všetky nároky smerujú priamo na slovenskú alebo zahraničnú poisťovňu, ktorá pre dané auto vystavila platnú zelenú kartu. Tento princíp chráni slabšiu stranu – bežného občana – pred nákladnými a nekonečnými súdnymi spormi s nadnárodnými technologickými korporáciami.
Ak by napríklad škodcom bolo vozidlo, kde zmluvu spravuje známa inštitúcia, ako je Poisťovňa Allianz, škodovú udalosť nahlásite tam. Poisťovňa poškodenému preplatí opravu v zmysle poistných podmienok a až následne začne skúmať, či si môže vyplatenú sumu vymáhať od niekoho iného. Tomuto procesu sa odborne hovorí regresný nárok.
Postup uplatnenia nároku na poistné plnenie
Na mieste nehody postupujte s chladnou hlavou. V prvom rade skontrolujte zdravotný stav všetkých účastníkov a v prípade potreby privolajte záchrannú službu a políciu. Ak nedošlo k zraneniu a škoda zjavne neprevyšuje zákonom stanovenú hranicu pre dopravnú nehodu, spíšte s druhým vodičom štandardnú správu o nehode. Určite si však dajte záležať na tom, aby v popise nehody bolo presne uvedené, ako ku kolízii došlo. Ak druhý vodič sám priznáva, že mal zapnutý asistenčný režim, pokojne túto skutočnosť zaznamenajte do poznámky v tlačive.
Následne je potrebné bezodkladne nahlásiť škodu poisťovni vinníka. Ak chcete mať istotu, že nič nezmeškáte, naštudujte si, aké sú štandardné doklady pri hlásení poistnej udalosti, aby likvidátor nemal dôvod proces predlžovať. Urobte si podrobnú fotodokumentáciu oboch áut priamo z miesta kolízie ešte pred ich odtiahnutím alebo preparkovaním.
Nasledujúca tabuľka prehľadne zhŕňa, ako sa rôzne situácie s modernými autami premietajú do reality a čo v danom momente robiť:
| Situácia pri nehode | Kto zodpovedá za škodu | Čo presne platí a čo musíte urobiť |
|---|---|---|
| Do vášho auta narazilo vozidlo so zapnutým asistentom jazdy | Vodič a poisťovňa škodcu z jeho PZP | Spíšte správu o nehode, zapíšte poznámku o asistentovi a škodu uplatnite z PZP vinníka. Spoluúčasť je 0 eur. |
| Vaše vlastné auto narazilo do prekážky, lebo asistent nezabrzdil | Vy ako vodič (zlyhanie dohľadu) | Zákonné PZP vám škodu na vašom aute nezaplatí. Opravu pokryje iba vaše havarijné poistenie. |
| Auto poškodilo iné vozidlo pri automatickom parkovaní bez vodiča vnútri | Prevádzkovateľ parkujúceho auta | Škoda na cudzom aute sa uhradí z PZP parkujúceho auta. Majiteľ čelí prešetrovaniu správneho postupu. |
| Zrážka spôsobená náhlym výpadkom GPS alebo oslepením kamery slnkom | Vodič vozidla | Vonkajšie vplyvy nezbavujú vodiča povinnosti prispôsobiť jazdu podmienkam. Škoda tretím osobám ide z PZP. |
| Kolízia na uzavretom pretekárskom polygóne pri testovaní softvéru | Prevádzkovateľ testovania / organizátor | Uplatňuje sa zákonná výluka z PZP. Škody sa hradia zo špeciálneho poistenia zodpovednosti alebo z vlastného vrecka. |
Modelový príklad z praxe: Neúspešné dobrzdenie asistenčného systému
Aby sme si celú vec ukázali celkom konkrétne, pozrime sa na príbeh pána Milana. Milan šoféroval svoje sedemročné kompaktné auto po bratislavskom obchvate v popoludňajšej špičke. Premávka začala náhle hustnúť a kolóna pred ním zastavila. Milan bezpečne zabrzdil. Za ním však išiel vodič na novom prémiovom elektromobile, ktorý sa spoliehal na adaptívny tempomat s funkciou stop-and-go a počas jazdy sledoval správy na mobilnom telefóne. Radarový senzor elektromobilu bol mierne zanesený vrstvou zaschnutej špiny a systém nezareagoval včas. Došlo k nárazu v rýchlosti približne 35 km/h.
Škoda na Milanovom zadnom nárazníku a svetlách dosiahla 2 400 eur. Na luxusnom elektromobile však škoda presiahla 9 000 eur, pretože došlo k rozbitiu prednej masky s integrovaným radarom a k poškodeniu kalibrovaných kamier. Vodič elektromobilu sa na mieste bránil, že tempomat mal auto zastaviť a chybu urobil softvér vozidla. Milan privolal políciu, ktorá vec uzavrela ako nedodržanie bezpečnej vzdialenosti a nevenovanie sa vedeniu vozidla zo strany vodiča elektromobilu. Poisťovňa vinníka vyplatila Milanovi plnú sumu 2 400 eur bez akejkoľvek spoluúčasti v zákonnej lehote. Náklady na opravu vlastného elektromobilu si musel jeho majiteľ uplatniť cez havarijnú poistku a zaplatiť dohodnutú spoluúčasť. Pre pána Milana teda fakt, že vinník používal asistenta, neznamenal žiadnu finančnú stratu ani zdržanie.
Automatické parkovanie bez vodiča v kabíne: Kto zaplatí pokrčený plech?
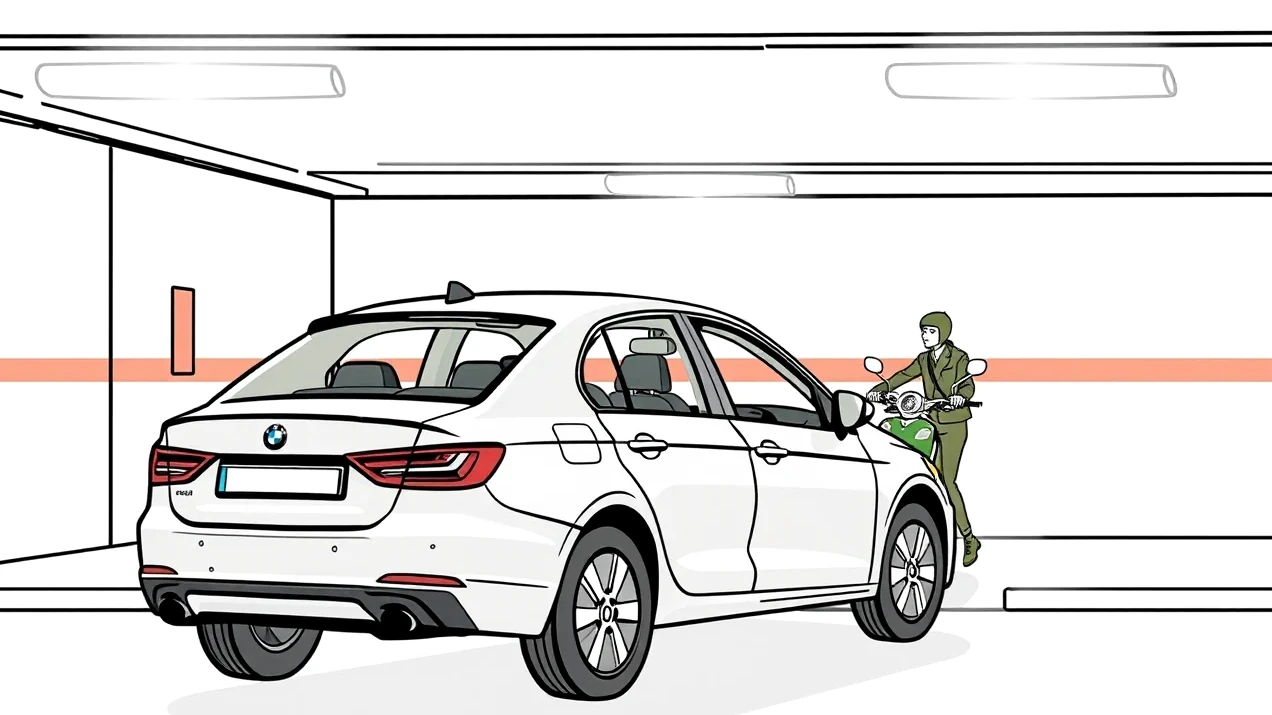
Mnohé súčasné automobily ponúkajú funkciu takzvaného diaľkového parkovacieho asistenta. Vodič vystúpi pred úzkou garážou alebo parkovacím boxom pri nákupnom centre, vezme do ruky smartfón alebo inteligentný kľúč a auto samo zájde na určené miesto. Čo sa však stane, ak softvér zle odhadne vzdialenosť, prehliadne nízky stĺpik alebo oškrie vedľa stojace vozidlo vo chvíli, keď na sedadle vodiča nikto nesedí?
Aj v tomto prípade platí, že PZP na autonómne vozidlo chráni poškodeného suseda. Škoda spôsobená na cudzom zaparkovanom aute sa jednoznačne uhradí z povinného zmluvného poistenia vozidla, ktoré parkovací manéver vykonávalo. Pre uplatnenie nároku z PZP totiž nie je podmienkou, aby vodič fyzicky sedel za volantom a šliapal na pedále. Rozhodujúce je, že škoda vznikla v dôsledku prevádzky motorového vozidla.
Zodpovednosť prevádzkovateľa verzus zlyhanie techniky
Hoci poisťovňa škodu poškodenému uhradí, pre majiteľa parkujúceho auta sa tým vec nemusí skončiť. Návody na obsluhu všetkých komerčne dostupných vozidiel striktne uvádzajú, že diaľkové parkovanie je iba asistenčný systém. Osoba obsluhujúca aplikáciu v mobilnom telefóne je považovaná za operátora vozidla. Je povinná neustále sledovať okolie auta a v prípade akejkoľvek hrozby okamžite pustiť tlačidlo na displeji, čím sa núdzové brzdenie aktivuje.
Ak vodič spustil automatické parkovanie a počas manévru sa otočil chrbtom alebo telefonoval, poisťovňa môže skúmať, či nedošlo k hrubému porušeniu základných povinností. Ak by sa preukázalo, že škoda vznikla v dôsledku neopatrnosti operátora, majiteľ vozidla navyše príde o časť svojho bonusu za bezškodový priebeh. Ako presne fungujú bonusové triedy v autopoistení a ako nehoda ovplyvní cenu zmluvy v ďalších rokoch, sa oplatí sledovať pri každej poistnej udalosti.
Môže za nehodu znečistený senzor, oslepená kamera či výpadok GPS?
Elektronické zmysly autonómnych áut sú mimoriadne zraniteľné voči vonkajším vplyvom. Radar v prednom nárazníku dokáže vyradiť z prevádzky hrubá vrstva mokrého snehu, blato z poľnohospodárskeho traktora alebo hustá námraza. Čelné kamery umiestnené za spätným zrkadlom zasa často oslepí nízke ranné či podvečerné slnko, hustý lejak alebo hmla. Navigačné systémy závislé od satelitov GPS môžu stratiť signál v tuneloch, hlbokých horských údoliach či v mestských kaňonoch medzi výškovými budovami.
Môže sa však vodič v prípade havárie vyhovoriť na počasie a tvrdiť, že za kolíziu nemôže on, ale oslepená kamera? Zákonná odpoveď je nekompromisná: nemôže. Zodpovednosť za bezpečné vedenie vozidla spočíva vždy na človeku, ktorý musí prispôsobiť rýchlosť a štýl jazdy stavu a povahe vozovky, poveternostným podmienkam a svojim schopnostiam.
Povinnosť vodiča dohliadať na technický stav
Vodič má podľa zákona o cestnej premávke povinnosť použiť na jazdu len vozidlo, ktoré spĺňa stanovené technické podmienky. Ak palubný počítač hlási chybu senzora alebo výstražnú kontrolku asistenčného systému, vodič nesmie na funkciu systému spoliehať. Rovnako platí, že ak je znečistené čelné sklo pred kamerou, vodič je povinný zabezpečiť jeho očistenie. V prípade, že dôjde k prasknutiu skla od letiaceho kamienka priamo v zornom poli kamier, asistenčné systémy často okamžite vypovedajú službu. Práve preto je mimoriadne praktické mať dojednané aj pripoistenie alebo samostatné poistenie čelného skla, pretože jeho výmena pri modernom aute zahŕňa aj nevyhnutnú kalibráciu celej senzorickej zostavy.
Pozrime sa na porovnanie toho, aké výhody a riziká prinášajú tieto technológie v každodennej premávke a poistnej praxi:
| Výhody pokročilých asistenčných systémov | Nevýhody a skryté riziká pre poistenie |
|---|---|
| Blesková reakcia pri núdzovom brzdení pred chodcom či prekážkou | Vysoká náchylnosť senzorov na znečistenie blatom, snehom a soľou |
| Eliminácia mikrospánku vďaka monitorovaniu bdelosti vodiča | Falošný pocit bezpečia a tendencia vodiča venovať sa mobilnému telefónu |
| Automatické udržiavanie bezpečného odstupu v hustých diaľničných kolónach | Riziko oslepenia optických kamier priamym protisvetlom pri východe či západe slnka |
| Uľahčenie parkovania v stiesnených priestoroch bez rizika oškretia | Mimoriadne drahé opravy a nutnosť softvérovej rekalibrácie po každom ťuknutí |
| Zníženie celkového počtu drobných kolízií v mestskej premávke | Právna zodpovednosť zostáva na vodičovi bez ohľadu na zlyhanie techniky |
Príprava na likvidáciu škody: Ako dokázať priebeh nehody s asistentom?
Keď nastane nehoda, pri ktorej hral rolu palubný počítač, nastupuje fáza dokazovania. Likvidácia škodovej udalosti pri moderných vozidlách je oveľa technickejšia ako kedysi. Dnes už nerozhodujú len brzdné stopy na asfalte a výpovede svedkov, ale digitálna stopa, ktorú vozidlo zanechalo vo svojej pamäti.
Ak má poistná udalosť prebehnúť hladko a bez zbytočného krátenia plnenia, musíte poznať svoje práva aj povinnosti. Pre detailný prehľad celého procesu likvidácie je dobré vedieť, ako prebieha likvidácia škody krok za krokom od prvého telefonátu až po odoslanie poistného plnenia na bankový účet.
Dáta z čiernej skrinky a telematické záznamy
Moderné automobily sú povinne vybavené záznamníkom údajov o nehode, známym pod skratkou EDR (Event Data Recorder), ľudovo nazývaným čierna skrinka. Tento modul v prípade nárazu nezmazateľne zaznamená parametre jazdy niekoľko sekúnd pred kolíziou: presnú rýchlosť, uhol natočenia volantu, polohu plynového a brzdového pedála, stav bezpečnostných pásov a predovšetkým to, či bol v danej sekunde aktívny asistenčný systém riadenia a či systém vydal výzvu na prevzatie riadenia vodičom.
Tieto dáta sú kľúčové najmä vtedy, ak sa vodič snaží zbaviť zodpovednosti tvrdením, že auto konalo samovoľne, alebo ak poisťovňa zvažuje regres voči výrobcovi. Pre bežného vodiča je dôležité vedieť, že k týmto údajom má prístup polícia a znalci z odboru cestnej dopravy. Pokusy o klamstvo či zatajenie skutočného stavu pri spisovaní správy o nehode sa vďaka digitálnym záznamom veľmi rýchlo odhalia.
Kontrolný zoznam dôkazov priamo z miesta kolízie
Aby ste mali pri komunikácii s poisťovňou silnú pozíciu – či už ste poškodený, alebo vodič moderného auta – pripravili sme pre vás praktický kontrolný zoznam. Tieto kroky vám pomôžu zabezpečiť všetky potrebné dôkazy:
- Podrobná fotodokumentácia postavenia vozidiel: Odfoťte obe autá z viacerých uhlov skôr, ako ich pohnete z miesta nárazu.
- Detailné zábery senzorov a kamier: Zamerajte sa na predný nárazník, masku chladiča, spätné zrkadlá a čelné sklo. Zaznamenajte, či senzory neboli zakryté vrstvou blata, snehu, lístia alebo mechanicky poškodené.
- Fotografia prístrojovej dosky: Odfoťte displej pred vodičom bezprostredne po zastavení. Zaznamenajte prípadné chybové hlásenia, výstražné kontrolky či informáciu o stave asistentov.
- Zabezpečenie videozáznamu z palubnej kamery: Ak máte v aute nainštalovanú prednú či zadnú kameru, bezodkladne vyberte pamäťovú kartu alebo uzamknite záznam proti prepísaniu.
- Správne vyplnené tlačivo o nehode: Skontrolujte, či sú v správe o nehode správne vyplnené všetky identifikačné údaje oboch účastníkov vrátane čísla poistnej zmluvy a zelenej karty.
- Servisná história a aktualizácie: Uchovajte si doklady o pravidelnom servise, absolvovaných prehliadkach a vykonaných softvérových aktualizáciách vozidla v autorizovanom stredisku.
Zákonné výluky a regres: Kedy PZP na autonómne vozidlo nestačí?
Jednou z najdôležitejších tém pri moderných autách je inštitút takzvaného regresu. Ako sme si už vysvetlili, poisťovňa poškodenej tretej osobe peniaze vyplatí takmer vždy. Ak však došlo k porušeniu zásadných zmluvných či zákonných podmienok, má poistiteľ právo požadovať celú vyplatenú sumu (alebo jej časť) naspäť od poisteného prevádzkovateľa či vodiča. Práve v tejto chvíli sa PZP na autonómne vozidlo môže pre neopatrného majiteľa zmeniť na finančnú nočnú moru.
Všeobecné dôvody regresu pozná väčšina vodičov: požitie alkoholu pred jazdou, jazda bez vodičského oprávnenia, útek z miesta nehody či prevádzkovanie vozidla bez platnej technickej kontroly. Pri vyspelých technologických vozidlách sa však k týmto tradičným dôvodom pridávajú celkom nové špecifiká.
Zanedbané aktualizácie softvéru a neoprávnené zásahy
Súčasné automobily dostávajú pravidelné aktualizácie riadiaceho softvéru cez internet, takzvane over-the-air. Tieto balíčky neprinášajú iba nové funkcie rádia, ale často opravujú kritické chyby v algoritmoch núdzového brzdenia, rozpoznávania chodcov či riadenia podvozka. Ak výrobca vydá bezpečnostnú aktualizáciu a majiteľ vozidla ju celé mesiace ignoruje a odkladá, môže sa dostať do vážnych problémov.
Poisťovňa pri vyšetrovaní zlyhania asistenčného systému zisťuje, v akom technickom stave sa vozidlo nachádzalo. Ak znalec preukáže, že k nehode došlo pre známu systémovú chybu, ktorú mal majiteľ dávno vyriešiť nainštalovaním povinnej aktualizácie, poistiteľ to môže klasifikovať ako prevádzkovanie technicky nespôsobilého vozidla. Ešte prísnejší postih hrozí vodičom, ktorí vykonali neautorizovaný zásah do softvéru – napríklad nainštalovali neoficiálne úpravy s cieľom obísť kontrolu prítomnosti rúk na volante. V takom prípade poisťovňa uplatní regres v plnej výške a súd jej dá spravidla za pravdu.
Možnosť vymáhania škody od výrobcu vozidla
Čo ak však vodič urobil všetko správne, softvér bol plne aktualizovaný, auto udržiavané, a napriek tomu riadiaca jednotka bez zjavného dôvodu vygenerovala fatálnu chybu, ktorá priamo spôsobila kolíziu? Môže sa poisťovňa alebo poistený domáhať odškodnenia u samotného výrobcu automobilu?
Zákon o PZP takýto priamy regres voči výrobcovi neupravuje. Táto otázka sa rieši podľa všeobecných občianskoprávnych predpisov o zodpovednosti za škodu spôsobenú vadným výrobkom. V praxi ide o mimoriadne komplikovaný, zdĺhavý a finančne nákladný proces. Dokázať chybu v miliónoch riadkov softvérového kódu si vyžaduje špecializované znalecké posudky a medzinárodnú právnu asistenciu. Kým sa takýto spor uzavrie, škoda voči poškodenému je dávno vysporiadaná práve z PZP.
Nezabúdajte tiež, že zákonná poistka nikdy nekryje škodu na vašom vlastnom aute. Ak vaše autonómne vozidlo vinou softvéru narazí do zvodidiel a zničí si prednú časť, z PZP nedostanete ani cent. Na tieto prípady slúži výhradne havarijné poistenie. Preto sa pred kúpou nového auta oplatí urobiť si dôkladné porovnanie havarijného poistenia, aby ste nezostali prekvapení, ak vám oprava vlastnej techniky vytiahne z vrecka tisíce eur.
Prečo býva povinné zmluvné poistenie technologicky vyspelých áut drahšie?
Človek by logicky očakával, že ak je auto vybavené modernými bezpečnostnými prvkami, ktoré zabraňujú nehodám, poistka naň bude lacnejšia ako na staré vozidlo bez akejkoľvek elektroniky. Opak je však často pravdou. Pri uzatváraní zmluvy majitelia moderných elektromobilov a technologicky nabitých vozidiel neraz zistia, že ich poistné je citeľne vyššie, než čakali.
Bežná ročná cena PZP pre bežné osobné auto sa na slovenskom trhu pohybuje na úrovni približne 100 až 180 eur ročne. Pri moderných vozidlách s vysokým výkonom a komplexnou výbavou však môže byť táto čiastka podstatne vyššia. Dôvodom nie je to, že by poisťovne neverili asistenčným systémom, ale ekonomická realita opráv po nehodách.
Cena radarov, kamier a náročná kalibrácia senzorov
Kým pri staršom aute znamenal drobný parkovací ťukec výmenu plastového nárazníka a prestriekanie laku za pár stoviek eur, pri modernom vozidle je situácia dramaticky odlišná. V nárazníku sú umiestnené ultrazvukové senzory, radarové moduly adaptívneho tempomatu a často aj kamerové systémy s ostrekovačmi.
Aj pri zdanlivo neškodnom náraze dochádza k poškodeniu týchto citlivých komponentov. Samotný náhradný radarový senzor môže stáť 1 500 až 3 000 eur. K tomu je potrebné pripočítať prácu špecializovaného technika a predovšetkým proces laserovej a softvérovej rekalibrácie na špeciálnej stolici. Ak senzory nie sú nakalibrované s milimetrovou presnosťou, asistenčné systémy nebudú fungovať správne. Preto sa oplatí preštudovať, ako poistenie a asistenčné systémy vo vozidle vplývajú na celkový účet za opravu.
Rastúce priemerné škody a legislatívne odvody
Podľa aktuálnych štatistík z poistného trhu zaznamenala priemerná výška škody od roku 2020 nárast približne o 70 percent. Tento nárast je hnaný nielen všeobecnou infláciou a cenou práce v servisoch, ale práve dramatickým nárastom podielu drahej elektroniky v karosárskych dieloch vozidiel. Poisťovne musia tento trend premietnuť do poistných sadzieb, aby dokázali pokryť záväzky z poistných plnení.
K rastu cien prispieva aj legislatívne zaťaženie. Zákonný odvod z vybraného poistného PZP, ktorý poisťovne odvádzajú štátu (najmä na podporu hasičských a záchranných zložiek), sa zvýšil z pôvodných 8 percent na 10 percent. Ak k tomu pripočítame rastúce ceny nových dielov, je zrejmé, prečo sa krivka cien poistenia posúva nahor. Ak vás zaujíma, čo všetko formuje vašu ročnú faktúru, prečítajte si podrobnejšie o tom, aké sú ďalšie faktory, ktoré menia cenu poistného.
V nasledujúcej tabuľke prinášame prehľad dôležitých čísel, zákonných limitov a sadzieb, ktoré sa vzťahujú na poistenie motorových vozidiel na Slovensku:
| Parameter / Položka poistenia | Zákonná hodnota alebo trhový údaj | Poznámka a legislatívny rámec |
|---|---|---|
| Minimálny limit krytia pri škode na zdraví a usmrtení | 6 450 000 eur | Platné od 1. 8. 2024 na jednu škodovú udalosť bez ohľadu na počet zranených |
| Minimálny limit krytia pri vecnej škode a ušlom zisku | 1 300 000 eur | Platné od 1. 8. 2024 na jednu škodovú udalosť bez ohľadu na počet poškodených |
| Spoluúčasť poškodenej tretej osoby v PZP | 0 eur | Poškodenému musí byť škoda preplatená v plnej výške bez spoluúčasti |
| Bežná ročná cena základného PZP osobného auta | približne 100 až 180 eur | Pri prémiových a vyspelých modeloch býva sadzba vyššia |
| Rast priemernej výšky poistnej škody od roku 2020 | približne o 70 % | Dôsledok drahších náhradných dielov, senzorov a hodinových sadzieb servisu |
| Zákonný odvod poisťovní do štátneho rozpočtu z PZP | zvýšenie z 8 % na 10 % | Odvod z predpísaného poistného určený ministerstvu vnútra |
| Pokuta okresného úradu za neuzavreté PZP (do 30. 9. 2026) | od 50 eur do 5 000 eur | Ukladá okresný úrad podľa novely zákona č. 381/2001 Z. z. |
| Paušálna pokuta podľa reformy Lex PZP (od 1. 10. 2026) | od 120 eur do 900 eur | Automatická sankcia podľa hmotnosti vozidla; pri rýchlej úhrade znížená o 1/3 |
Doručovacie roboty na chodníkoch: Vzťahuje sa na ne zákonná poistka na vozidlo?
V mnohých európskych metropolách sa už dnes bežne pohybujú malé samoriadiace doručovacie roboty. Tieto kolieskové boxy vozia zákazníkom jedlo z reštaurácií alebo drobné balíky. Pohybujú sa po chodníkoch, peších zónach a prechodoch pre chodcov. Ako je to s ich poistením, ak takýto robot zrazí seniora, poškodí detský kočík alebo vbehne pod kolesá prichádzajúcemu autu?
Odpoveď priniesla veľká novela zákona o PZP vykonaná zákonom č. 177/2024 Z. z., ktorá s účinnosťou od 1. augusta 2024 spresnila samotnú definíciu motorového vozidla. Táto úprava reagovala na rozmach elektrických kolobežiek, segwayov a rôznych autonómnych zariadení.
Rýchlostné a hmotnostné limity podľa novely zákona
Podľa aktuálneho znenia § 2 písm. a) zákona č. 381/2001 Z. z. sa motorovým vozidlom, ktoré povinne podlieha PZP, rozumie samostatné nekoľajové vozidlo s vlastným mechanickým pohonom, ak spĺňa aspoň jedno z týchto dvoch kritérií:
- Jeho najväčšia konštrukčná rýchlosť je viac ako 25 km/h, alebo
- Jeho prevádzková hmotnosť je viac ako 25 kg a najväčšia konštrukčná rýchlosť viac ako 14 km/h.
Čo to v praxi znamená pre autonómne roboty? Väčšina malých doručovacích vozíkov má prevádzkovú hmotnosť presahujúcu 25 kg (bežne vážia 35 až 50 kg spolu s nákladom). Ak je ich rýchlosť obmedzená na úroveň chôdze (do 6 km/h), povinnosť uzatvoriť zákonné poistenie motorových vozidiel sa na ne nevzťahuje. Ak by však takéto zariadenie malo konštrukčnú rýchlosť vyššiu ako 14 km/h, jeho prevádzkovateľ má striktnú povinnosť dojednať naň riadne PZP na autonómne vozidlo.
Pokiaľ zariadenie uvedené limity nespĺňa, škoda spôsobená chodcom sa nerieši z garančného fondu ani z PZP, ale zo všeobecného poistenia zodpovednosti za škodu podnikateľa. Pre poškodeného občana je preto dôležité privolať na miesto políciu, aby spoľahlivo identifikovala prevádzkovateľa autonómneho robota.
Zahraničné robotaxi na Slovensku a povinnosť hraničného poistenia
V Spojených štátoch či v Ázii sú už plne autonómne taxíky bez vodiča – takzvané robotaxi – bežnou realitou v komerčnej prevádzke. V Európe prebiehajú rozsiahle pilotné projekty a je len otázkou času, kedy sa takéto vozidlá v rámci cezhraničného testovania alebo medzinárodnej prepravy objavia aj na slovenských cestách. Čo platí, ak takéto vozidlo registrované mimo územia Európskeho hospodárskeho priestoru vstúpi na Slovensko?
Všetky vozidlá so zahraničným evidenčným číslom musia pri vstupe na územie Slovenskej republiky preukázať platné poistné krytie zodpovednosti. Pre automobily z členských štátov EÚ platí princíp vzájomného uznávania zelených kariet. Ak však ide o vozidlo z tretej krajiny, nastupujú prísnejšie požiadavky.
Hraničné poistenie a platnosť zelenej karty
Ak cudzozemské vozidlo nemá platnú zelenú kartu uznávanú na našom území, vodič alebo prevádzkovateľ je povinný pri vstupe na územie SR uzavrieť takzvané hraničné poistenie. Podľa § 16 ods. 2 zákona č. 381/2001 Z. z. sa hraničné poistenie uzatvára na dobu najmenej 15 dní. Správu hraničného poistenia vykonáva Slovenská kancelária poisťovateľov (SKP).
Ak by zahraničné autonómne vozidlo na našich cestách spôsobilo nehodu a nemalo by platné poistenie, škodu poškodeným občanom vyplatí Slovenská kancelária poisťovateľov zo svojho poistného garančného fondu. Následne však bude celú sumu tvrdo vymáhať od zahraničného prevádzkovateľa. Ak vás zaujímajú pravidlá pre autá s cudzími značkami, prečítajte si, ako je upravené poistenie auta so zahraničnou evidenčnou značkou v detailnom rozbore.
Autonómne vozidlá na testovacích okruhoch a najčastejšie otázky o poistení
Vývoj autonómnych systémov si vyžaduje milióny testovacích kilometrov. Veľká časť tohto vývoja sa odohráva na špecializovaných polygónoch, testovacích okruhoch a uzavretých tratiach mimo verejných komunikácií. Na takýchto miestach inžinieri simulujú krízové situácie, testujú reakcie softvéru pri vysokých rýchlostiach a zámerne vystavujú senzory hraničným situáciám.
V takomto prostredí však platia úplne iné pravidlá než na bežnej ceste I. triedy či na diaľnici. Každý, kto sa pohybuje v blízkosti motoristického športu alebo testovacích centier, musí poznať zákonné výluky, aby sa vyhol nepríjemným prekvapeniam.
Výluka z PZP na uzavretých tratiach a pretekoch
Zákon o povinnom zmluvnom poistení obsahuje taxatívny zoznam situácií, na ktoré sa poistné krytie nevzťahuje. Medzi najznámejšie zákonné výluky patrí účasť na motoristických pretekoch, súťažiach a rýchlostných skúškach na uzavretých okruhoch. Ak autonómne vozidlo havaruje počas testovacej jazdy na uzavretom okruhu, bežné PZP na autonómne vozidlo túto škodu nekryje.
Škody vzniknuté pri testovaní prototypov sa riešia špeciálnym podnikateľským poistením zodpovednosti za škodu, prípadne zmluvami medzi testovacím areálom a automobilkou. Podobné pravidlá platia aj pre bežných vodičov, ktorí by chceli svoje auto otestovať na uzavretej trati, kde platia špecifické podmienky pre havarijné poistenie a motoršport. Vždy je preto potrebné dôsledne rozlišovať, či sa vozidlo nachádza na verejnej pozemnej komunikácii, alebo na uzavretom neverejnom pozemku.
Často kladené otázky o poistení áut s autopilotom
Na záver sme pre vás zhrnuli odpovede na najčastejšie otázky, s ktorými sa motoristi v súvislosti s autonómnym riadením a poistením obracajú na odborníkov:
Kto nesie zodpovednosť za nehodu, ak v čase zrážky riadil autopilot a nie človek?
Z pohľadu poškodeného nesie zodpovednosť prevádzkovateľ a vodič vozidla, pričom škoda sa plne uhradí z jeho PZP. Z pohľadu dopravného priestupku nesie zodpovednosť vodič, ktorý mal povinnosť sledovať premávku a včas zasiahnuť.
Musí mať autonómne auto špeciálny druh poistenia alebo stačí bežné PZP?
Stačí štandardné povinné zmluvné poistenie podľa zákona č. 381/2001 Z. z. Žiadny špeciálny poistný produkt pre autonómne vozidlá slovenské právo v súčasnosti nevyžaduje ani neponúka.
Môže poisťovňa odmietnuť plnenie poškodenému, ak v čase nehody šoféroval palubný počítač?
Nie, poisťovňa nesmie odmietnuť poistné plnenie poškodenej tretej osobe s odôvodnením, že riadil asistenčný systém. PZP chráni obete nehôd bez ohľadu na použitú technológiu vinníka.
Preplatí mi PZP opravu môjho vlastného autonómneho auta, ak zlyhal systém riadenia?
Nie. Zákonné poistenie zo svojej podstaty nikdy nekryje škody na vlastnom vozidle poisteného. Na opravu vlastného auta musíte mať uzatvorené havarijné poistenie, inak zaplatíte opravu z vlastného vrecka.
Môžem pustiť volant a pozerať sa do mobilu, ak má auto schválené autonómne riadenie?
Na Slovensku rozhodne nie. Súčasná legislatíva povoľuje v bežnej premávke iba systémy, pri ktorých musí vodič nepretržite sledovať cestu. Čítanie správ či sledovanie filmov za volantom je hrubým porušením predpisov.
Čo sa stane, ak auto havaruje pre neaktualizovaný softvér?
Poisťovňa škodu poškodenému uhradí, no následne môže voči majiteľovi auta uplatniť regresný nárok pre zanedbanie technickej spôsobilosti vozidla.
Prečo mi poisťovňa po nehode skrátila plnenie na opravu senzorov?
Krátenie môže nastať, ak servis použil neprimerane drahé postupy, alebo ak nebola preukázaná priama súvislosť poškodenia senzora s danou nehodou. Ak sa chcete vyhnúť sporom, preštudujte si najčastejšie dôvody zníženia poistného plnenia pri likvidácii poistných udalostí.
Ako vidíte, moderné asistenčné systémy nám prinášajú obrovskú mieru pohodlia a bezpečia, no základné pravidlá zodpovednosti sa nemenia. Či už vaše auto parkuje samo, alebo udržiava odstup na diaľnici, vedomie, že máte správne nastavenú poistnú zmluvu, vám zaručí pokojný spánok na každej ceste.