Oškreté auto na parkovisku: Postup pri nehode so zaparkovaným vozidlom
Oškriete na parkovisku cudzie auto, necháte za stieračom narýchlo načmáraný lístok s telefónnym číslom a odídete. Považujete vec za vyriešenú, no v očiach zákona ste práve spáchali útek z miesta dopravnej nehody. Ak majiteľ poškodeného auta zavolá políciu skôr, ako sa s ním spojíte, čaká vás pokuta od 300 € do 1 300 € a zákaz šoférovania na 1 až 5 rokov. Vaša poisťovňa navyše škodu síce poškodenému uhradí, ale od vás bude vymáhať regres až do výšky 100 % vyplateného plnenia. Nehoda so zaparkovaným vozidlom patrí podľa štatistík medzi najbežnejšie škody a tvorí približne 13 % všetkých poistných udalostí na Slovensku. Podceniť správny postup vás môže stáť tisíce eur z vlastného vrecka aj vodičský preukaz.
Mnoho mladých vodičov si neuvedomuje, že parkovisko nie je bezprávna zóna. Či už stojíte pred supermarketom, na sídlisku alebo v podzemnej garáži, pravidlá cestnej premávky platia bez výnimky. Rozhodnutie Súdneho dvora Európskej únie navyše jasne potvrdilo, že státie a parkovanie predstavujú prirodzenú etapu prevádzky motorového vozidla. Každé poškodenie cudzieho majetku vaším autom preto spadá pod zákonné povinnosti, z ktorých sa nedá vyvliecť jednoduchým odchodom z parkovacieho boxu.
Zrušenie limitu 3 990 eur: Kedy je kolízia na parkovisku dopravná nehoda?
Roky platilo medzi šoférmi nepísané pravidlo: ak škoda nepresiahla sumu 3 990 eur, nikto sa nezranil a netiekol alkohol, išlo iba o škodovú udalosť, pri ktorej stačilo vypísať tlačivo. Od 1. júla 2022 však novela zákona č. 8/2009 Z. z. o cestnej premávke tento finančný limit 3 990 eur úplne zrušila. Posudzovanie parkoviskových ťukancov sa od základov zmenilo a dnes už výška škody na blatníku či nárazníku nerozhoduje o tom, či k autu musíte privolať policajnú hliadku.
Zrušenie limitu 3 990 eur v praxi
Zrušenie limitu malo zjednodušiť život vodičom, no pri zaparkovaných autách prinieslo prísny meter. Udalosť sa považuje za obyčajnú škodovú udalosť iba vtedy, ak sú splnené všetky zákonné podmienky súčasne. Kľúčovou podmienkou je prítomnosť oboch účastníkov na mieste a ich jednoznačná dohoda na zavinení. Ak poškodíte stojace vozidlo a jeho majiteľ sedí v kaviarni alebo nakupuje v obchodnom centre, podmienku vzájomnej dohody objektívne nedokážete splniť. V tej chvíli sa aj miniatúrna ryha v laku mení na dopravnú nehodu so všetkými zákonnými dôsledkami. Pre presné vymedzenie pojmov je dobré poznať, ako sa v praxi rozlišuje poistná udalosť a škodová udalosť.
Prečo lístok za stieračom nestačí a hrozí tvrdý postih
Mnoho vodičov sa mylne domnieva, že zanechaním vizitky za stieračom splnili morálnu aj zákonnú povinnosť. Slovenská legislatíva však pojem „odkaz za stieračom“ nepozná. Ak odídete z miesta bez toho, aby ste sa s poškodeným vodičom osobne skontaktovali a preukázali svoju totožnosť, dopúšťate sa porušenia povinností účastníka nehody. Vietor môže lístok odfúknuť, dážď rozmočiť alebo ho cudzí okoloidúci vezme. Majiteľ po príchode k autu uvidí len prevalené dvere, privolá políciu a tá začne udalosť vyšetrovať ako útek z miesta dopravnej nehody.
Každá nehoda so zaparkovaným vozidlom, pri ktorej druhý účastník nie je okamžite dostupný, vám ukladá povinnosť zotrvať na mieste a privolať políciu na čísle 158. Hliadka udalosť zadokumentuje, vyhľadá majiteľa cez evidenciu vozidiel a vy odchádzate iba s bežnou blokovou pokutou za nesprávne parkovanie alebo nedodržanie bezpečnej vzdialenosti. Vyhnete sa tak zákazu šoférovania aj stopercentnému regresu od poisťovne.
Ako postupovať, keď vinník odmieta uznať vinu pri poškodení auta?
Vrátite sa k autu a nájdete pri ňom druhého vodiča, ktorý práve nacúval do vášho blatníka. Namiesto ospravedlnenia však počúvate výhovorky, že ste parkovali príliš blízko čiary, krivo, alebo že tam tá preliačina už určite bola. Ak vinník odmieta prijať zodpovednosť, situácia okamžite stráca status jednoduchej škodovej udalosti. Bez podpísaného priznania vinníka na správe o nehode vám jeho poisťovňa nepreplatí ani cent a škodu budete musieť hradiť sami.
Čo robiť pri nezhode na mieste nehody
Zákon hovorí jasne: ak sa účastníci škodovej udalosti nedohodnú na tom, kto škodu zavinil, udalosť sa automaticky kvalifikuje ako dopravná nehoda. V tej chvíli ste povinní privolať Policajný zbor SR. Kým hliadka dorazí, zachovajte chladnú hlavu a postupujte podľa týchto zásad:
- Nemanipulujte s autami: Nechajte obe vozidlá v konečnej polohe po náraze. Aj mierny posun o pol metra môže sťažiť určenie miesta stretu a trajektórie nárazu.
- Zaznamenajte si identifikačné údaje: Zapíšte si evidenčné číslo vozidla (EČV), značku, model, farbu a meno vodiča. Ak odmieta spolupracovať, odfoťte si jeho auto z viacerých uhlov.
- Zaistite nezávislých svedkov: Oslovte okoloidúcich ľudí, obsluhu blízkeho stánku alebo iných parkujúcich šoférov, ktorí moment nárazu videli. Vypýtajte si ich meno a telefónne číslo.
- Nepodpisujte formulár s prázdnymi kolónkami: Ak druhý vodič trvá na spísaní správy o nehode, ale odmieta označiť svoje zavinenie, nič nepodpisujte a počkajte na políciu.
- Zapnite nahrávanie: Ak je druhý účastník agresívny alebo arogantný, máte právo si vyhotoviť zvukový či obrazový záznam pre účely dokazovania priestupku.
Keď dorazí policajná hliadka, situáciu nezávisle prešetrí, zmeria brzdné stopy, skontroluje výšku poškodenia na oboch autách a určí vinníka priestupku. Ak vinník nesúhlasí ani so záverom polície na mieste, vec postupuje do správneho konania. Pre vás je kľúčové, aby polícia vystavila potvrdenie o účasti na dopravnej nehode so záznamom o tom, kto je podozrivý zo zavinenia. S týmto papierom môžete začať proces likvidácie v poisťovni. Aby ste predišli finančným stratám pri neskoršom krátení, oplatí sa vedieť, aké sú najčastejšie dôvody zníženia poistného plnenia.
Dôkladná fotodokumentácia: Čo všetko musíte na parkovisku nafotiť?
Poisťovne dnes vyžadujú exaktné dôkazy a likvidátor poistných udalostí rozhoduje na základe toho, čo vidí v digitálnom spise. Neostrá fotka oškretého nárazníka urobená v tme nestačí na preukázanie mechanizmu vzniku škody. Ak fotodokumentáciu odfláknete, poisťovňa môže poistné plnenie zamietnuť s odôvodnením, že poškodenie nekorešponduje s nahláseným dejom. Mobilný telefón s kvalitným fotoaparátom je váš najdôležitejší nástroj na ochranu peňaženky.
Čo presne musí zachytiť fotoaparát
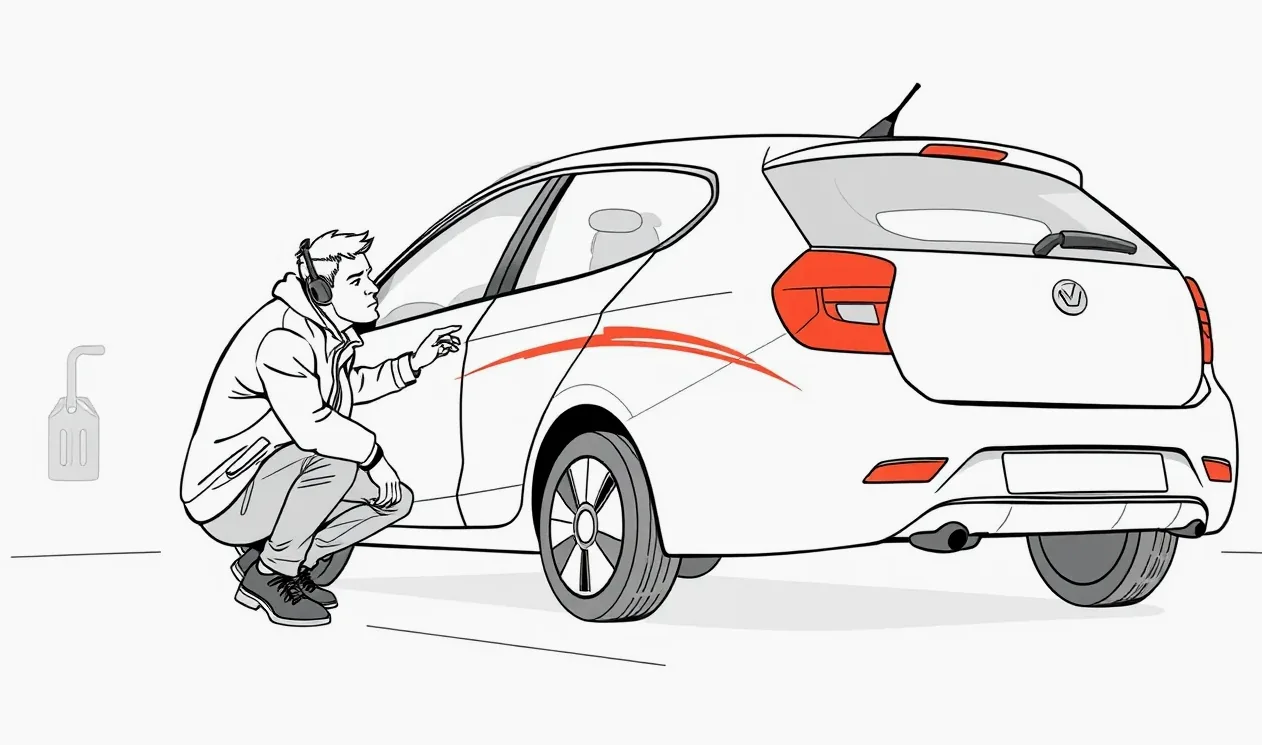
Pri fotení na parkovisku postupujte systematicky od celku k detailom. Fotografie musia jasne ilustrovať priestorové usporiadanie aj fyzický kontakt dielov. Zamerajte sa na tieto kľúčové prvky:
- Celkový pohľad na miesto kolízie: Odstúpte päť až desať metrov a odfoťte obe autá tak, aby bolo vidieť ich vzájomné postavenie, parkovacie čiary, dopravné značenie a vodorovné šípky na asfalte.
- Evidenčné čísla vozidiel: Obe tabuľky s EČV musia byť čitateľné, ideálne na záberoch, kde vidno súčasne poškodenú časť vozidla.
- Výška poškodenia od zeme: Priložte k poškodenému miestu meter, kľúče od auta alebo škatuľku cigariet. Poisťovňa porovnáva, či sa výška oškretia na vašom aute presne zhoduje s výškou kontaktného bodu na aute vinníka.
- Stopy laku a nečistôt: Zamerajte sa na ryhy, zotretý prach, úlomky plastov na zemi, puklice alebo prasknuté svetlá. Tieto detaily dokazujú smer pohybu vozidla.
- Okolie miesta incidentu: Odfoťte bezpečnostné kamery na budove, osvetľovacie stožiare, vchody do predajní a polohu pevných prekážok (stĺpy, obrubníky, rampy).
Zoznam dokladov pre nahlásenie škody
Po riadnom nafotení situácie prichádza fáza administratívy. Zákon ukladá vinníkovi povinnosť oznámiť škodovú udalosť svojej poisťovni do 15 dní od jej vzniku pri nehode na území Slovenskej republiky. Poškodený by mal udalosť nahlásiť bezodkladne, aby sa spustil proces obhliadky. Na hladký priebeh hlásenia budete potrebovať nasledujúce podklady:
- Správa o nehode: Riadne vyplnené a podpísané európske tlačivo (Záznam o dopravnej nehode), kde je jednoznačne vyznačený bod nárazu a opísaný priebeh kolízie.
- Fotodokumentácia: Všetky fotografie z miesta kolízie vo vysokom rozlíšení bez dodatočných grafických úprav.
- Osvedčenie o evidencii vozidla: Kópia veľkého aj malého technického preukazu poškodeného auta.
- Vodičský preukaz: Kópia vodičského preukazu osoby, ktorá v čase nehody vozidlo viedla alebo ho zaparkovala.
- Polícia – potvrdenie: Správa o výsledku objasňovania nehody alebo potvrdenie o nahlásení, ak bola na mieste prítomná policajná hliadka.
- Číslo bankového účtu: IBAN majiteľa vozidla pre bezhotovostnú výplatu poistného plnenia.
Ak máte všetky podklady pripravené, kompletná dokumentácia pre poisťovňu po autonehode urýchli registráciu spisu. Poisťovňa má zo zákona lehotu 3 mesiace od nahlásenia poškodeným na ukončenie šetrenia a oznámenie výšky poistného plnenia. Pre zrýchlenie celého procesu je ideálne využiť moderné elektronické hlásenie škody z PZP priamo cez webový formulár poisťovne.
Dohľadanie vinníka: Pomôže kamerový záznam z nákupného centra?
Prídete s plným nákupným vozíkom k autu a na dverách nájdete hlbokú preliačinu s cudzím lakom. Vinník je preč, lístok nikde. Prvá myšlienka väčšiny vodičov smeruje k bezpečnostným kamerám na fasáde nákupného centra. Predstava, že zájdete za SBS službou, tá vám na monitore ukáže vinníka a vy si odpíšete jeho EČV, však v realite naráža na tvrdé legislatívne mantinely.
Ochrana osobných údajov a žiadosť o záznam
Prevádzkovatelia parkovísk a obchodných domov podliehajú prísnym pravidlám európskeho nariadenia GDPR a zákona o ochrane osobných údajov. Záznam z kamery, na ktorom vidno tváre ľudí a evidenčné čísla cudzích áut, vám SBS ani vedenie objektu nesmie vydať ani ukázať. Poskytnutie takéhoto záznamu súkromnej osobe by pre prevádzkovateľa znamenalo riziko obrovských pokút od Úradu na ochranu osobných údajov.
Jediná legálna cesta vedie cez štátnu políciu. Postupujte preto rýchlo a nekompromisne:
- Okamžite kontaktujte správu objektu: Ešte pred príchodom polície zájdite za bezpečnostnou službou alebo na dispečing nákupného centra. Oznámte im presný čas a miesto poškodenia auta a požiadajte ich o archiváciu záznamu. Kamerové slučky sa na komerčných parkoviskách často premazávajú už po 48 až 72 hodinách.
- Zavolajte políciu priamo na parkovisko: Oznámte, že došlo k dopravnej nehode neznámym vozidlom a žiadate udalosť zadokumentovať. Policajná hliadka má zákonné oprávnenie oficiálne požiadať prevádzkovateľa o zaistenie a vydanie kamerového záznamu pre účely objasňovania priestupku.
- Preverte okolité súkromné kamery: Zistite, či na vaše parkovacie miesto nesmeruje kamera z blízkej banky, čerpacej stanice, autoumyvárne alebo mestský kamerový systém.
Pokiaľ ide o nehodu so zaparkovaným vozidlom pred nákupným centrom, úspešnosť dohľadania vinníka cez kamery závisí od kvality optiky a svetelných podmienok. Kamery často snímajú celkový priestor z veľkej diaľky a v noci alebo za dažďa nemusí byť EČV čitateľné. Ak polícia vinníka vypátra, vyžiadate si z policajného spisu jeho údaje a škodu uplatníte z jeho povinného zmluvného poistenia. Celý proces môže trvať niekoľko týždňov, preto sa oplatí podrobne sledovať, ako prebieha likvidácia škody krok za krokom.
Nehoda so zaparkovaným vozidlom bez PZP: Akú úlohu má Slovenská kancelária poisťovateľov?
Čo ak vinníka poznáte, ale zistíte, že jeho auto nemá platné zákonné poistenie? Alebo ešte horšia situácia: vinník ušiel, polícia ho nevypátrala a vy držíte v ruke len uznesenie o prerušení trestného stíhania či odložení veci. Mnohí poškodení sa spoliehajú na to, že škodu automaticky uhradí Slovenská kancelária poisťovateľov (SKP) zo svojho poistného garančného fondu. Realita slovenských zákonov je však pre peňaženku poškodeného neúprosná.
Rozdiel medzi neznámym a nepoisteným vinníkom
Zákon č. 381/2001 Z. z. striktne rozlišuje dva zásadne odlišné stavy. Tieto rozdiely určujú, či uvidíte aspoň jedno euro, alebo celú opravu zaplatíte z vlastných úspor:
1. Vinník je známy, ale nemá PZP: Ak do vášho stojaceho auta narazil nepoistený vodič, garančný fond SKP vám vecnú škodu preplatí v plnom rozsahu. SKP vystupuje v pozícii poisťovne, zabezpečí obhliadku a vyplatí vám poistné plnenie. Následne celú vyplatenú sumu vymáha od nepoisteného vinníka súdnou cestou prostredníctvom regresu.
2. Vinník je neznámy (útek z miesta): Ak do vášho auta narazil neznámy šofér a polícii sa nepodarilo zistiť jeho identitu ani EČV vozidla, garančný fond SKP čisto vecnú škodu nepreplatí. Zákon stanovuje, že škoda na vozidle spôsobená neznámym autom sa z garančného fondu hradí výlučne vtedy, ak pri tej istej udalosti došlo k usmrteniu alebo ťažkej ujme na zdraví. Pri bežnom oškretí blatníka na parkovisku garančný fond nepomôže.
Nasledujúca tabuľka zhŕňa orientačné zákonné sumy, pokuty a lehoty, ktoré sa viažu k parkoviskovým kolíziám:
| Zákonný parameter / Právna situácia | Finančná suma alebo lehota | Dôsledok pre vodiča |
|---|---|---|
| Pokuta za odchod z miesta nehody | 300 € až 1 300 € | Udelenie zákazu činnosti viesť motorové vozidlo na 1 až 5 rokov |
| Zákonný limit krytia PZP pre vecné škody | 1 300 000 € na jednu udalosť | Krytie opráv poškodených áut a majetku bez ohľadu na počet áut |
| Zákonný limit krytia PZP pre škody na zdraví | 6 450 000 € na jednu udalosť | Krytie liečebných nákladov a odškodnenia zranených osôb |
| Lehota poisteného na nahlásenie škody v SR | do 15 dní od vzniku | Nedodržanie zakladá právo poisťovne na krátenie či regres |
| Lehota poisťovne na ukončenie likvidácie | do 3 mesiacov od nahlásenia | Povinnosť oznámiť výšku plnenia alebo dôvody zamietnutia |
| Regresný nárok poisťovne pri úteku vinníka | až do výšky 100 % | Vinník musí poisťovni vrátiť všetky peniaze vyplatené poškodenému |
| Krytie škody nezisteným vozidlom z fondu SKP | 0 € (iba vecná škoda) | Škodu z fondu nepreplatia, ak neprišlo k ťažkému zraneniu osôb |
Ak vám neznámy vodič oškrie auto a ujde, jediným záchranným kolesom pre vašu peňaženku zostáva vlastné havarijné poistenie online. Pri dojednaní zmluvy je kľúčové správne nastaviť parametre zmluvy a preveriť, ako funguje spoluúčasť pri kasku, aby oprava drobného škrabanca nebola drahšia ako samotná spoluúčasť.
Totálna škoda na stojacom vozidle a spôsob výpočtu poistného plnenia
Pri prudkom náraze na parkovisku, napríklad od dodávky cúvajúcej do radu stojacich áut, môže dôjsť k poškodeniu nosných častí karosérie, nápravy či geometrie. Pri starších ročníkoch áut likvidátor veľmi rýchlo dospeje k záveru, že oprava v autorizovanom servise je nerentabilná. Nastáva stav, ktorý poisťovne označujú ako totálna škoda.
Ekonomická totálna škoda a kalkulácia zostatku
Rozlišujeme dva druhy totálnej škody: technickú a ekonomickú. Technická znamená, že auto je zdemolované tak, že ho už fyzicky nie je možné bezpečne opraviť. Pri parkoviskových škodách sa však takmer výlučne stretávame s ekonomickou totálnou škodou. Tá nastáva v momente, keď predpokladané náklady na opravu presiahnu stanovené percento zo všeobecnej hodnoty vozidla (VŠH) tesne pred nehodou. Pri plnení z PZP vinníka sa táto hranica spravidla pohybuje okolo 90 až 100 % trhovej ceny auta, zatiaľ čo pri havarijnom poistení to býva už 70 až 80 %.
Výpočet poistného plnenia pri totálnej škode prebieha podľa jednoduchého vzorca:
Poistné plnenie = Všeobecná hodnota vozidla pred nehodou – Hodnota použiteľných zvyškov (vraku)
Poisťovňa umiestni havarované vozidlo do internetovej aukcie vrakov, kde registrovaní autovrakoviská a obchodníci predkladajú záväzné cenové ponuky. Najvyššia ponuka určí hodnotu zvyškov vozidla. Poisťovňa vám vyplatí rozdiel medzi trhovou hodnotou auta pred nárazom a touto vysúťaženou sumou. Vrak vám zostáva a môžete ho za vysúťaženú sumu predať víťazovi aukcie, alebo si ho nechať opraviť na vlastné riziko v neautorizovanom servise za použitia lacnejších či repasovaných dielov. Pred rozhodnutím o oprave je dôležité prepočítať, či sa vám viac oplatí rozpočet alebo oprava v servise.
Pri starších autách je vyhlásenie totálnej škody častým sklamaním, pretože tabuľková trhová hodnota staršieho auta môže byť nízka, hoci auto bolo v perfektnom technickom stave. Je preto dobré vopred vedieť, ako v takýchto prípadoch funguje totálna škoda a poistné plnenie.
Prečo nehoda so zaparkovaným vozidlom rodinného príslušníka končí výlukou?
Predstavte si modelovú situáciu: prídete na návštevu k rodičom alebo parkujete vo vlastnom dvore rodinného domu. Pri cúvaní prehliadnete auto svojej manželky, partnera či brata a oškriete mu celý bok. Logická úvaha mladého vodiča znie: „Mám uzatvorené zákonné poistenie, nahlásim to svojej poisťovni a tá škodu na druhom aute zaplatí.“ Odpoveď likvidátora vás však šokuje: zamietnuté bez nároku na výplatu.
Výluka podľa § 5 zákona o PZP
Dôvodom tohto nekompromisného postoja je § 5 ods. 1 písm. b) zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení. Zákonodarca do textu zakotvil striktnú výluku, ktorá hovorí, že poisťovateľ nenahradí škodu, za ktorú poistený zodpovedá svojmu manželovi alebo osobám, ktoré s ním v čase vzniku škodovej udalosti žili v spoločnej domácnosti.
Zmyslom tohto paragrafu je ochrana poisťovní pred fingovanými poistnými udalosťami a poistnými podvodmi v rámci rodiny. Zákon predpokladá, že majetok manželov patrí do bezpodielového spoluvlastníctva a peniaze vyplatené z poistky by skončili v tom istom rodinnom rozpočte. Táto výluka sa vzťahuje na:
- Manžela a manželku: Bez ohľadu na to, či majú zrušené BSM alebo prechodné bydlisko na inej adrese.
- Druh a družka: Ak spolu trvalo žijú a spoločne uhrádzajú náklady na domácnosť. Rozhodujúci nie je len trvalý pobyt v občianskom preukaze, ale skutočný faktický stav súžitia.
- Rodičia a plnoleté deti: Ak bývajú v jednom byte či dome a tvoria spoločnú ekonomickú domácnosť.
Ak teda nahlásite, že ste na spoločnom dvore nabúrali auto manželky, poisťovňa z vášho PZP nevyplatí ani cent. Jediným spôsobom, ako dostať peniaze na opravu, je uplatnenie škody z havarijného poistenia poškodeného auta. Pri ňom sa však nevyhnete zaplateniu spoluúčasti a v ďalšom poistnom období vám môže hroziť prirážka k poistnému po nehode kvôli zhoršeniu bezškodového priebehu.
Pri výbere krytia preto dôkladne zvážte výhody a nevýhody jednotlivých riešení. Nasledujúca porovnávacia tabuľka ukazuje rozdiely medzi riešením škody cez PZP vinníka a cez vlastnú havarijnú poistku:
| Spôsob likvidácie: PZP vinníka | Spôsob likvidácie: Vlastné kasko |
|---|---|
| Výhoda: Oprava bez akejkoľvek spoluúčasti poškodeného | Výhoda: Plnenie aj pri neznámom vinníkovi z parkoviska |
| Výhoda: Nárok na preplatenie náhradného vozidla | Výhoda: Rýchlejšia likvidácia škody priamo vo vlastnej poisťovni |
| Výhoda: Žiadny negatívny vplyv na váš bonus a cenu poistky | Výhoda: Možnosť opravy aj pri škode spôsobenej členom rodiny |
| Nevýhoda: Nulové krytie, ak vinník z miesta kolízie ušiel | Nevýhoda: Nutnosť zaplatiť zmluvne dohodnutú spoluúčasť |
| Nevýhoda: Výluka pri škode spôsobenej členom domácnosti | Nevýhoda: Riziko straty bonusu a zdraženia kaska v ďalšom roku |
| Nevýhoda: Pomalšie riešenie pri spornom zavinení nehody | Nevýhoda: Totálna škoda nastáva pri nižšom percente hodnoty auta |
Pokiaľ parkujete v rušnom meste alebo na sídlisku, iba zákonné minimum vás pred stratou neochráni. Pre komplexnú ochranu sa vyplatí zvoliť kombinované riešenie a urobiť si nezávislé porovnanie PZP a havarijného poistenia. Na trhu nájdete desiatky balíkov s rôznymi asistenčnými službami či pripoisteniami čelného skla a parkovacích škôd. Rozdiely v poistnom krytí a cenách jednotlivých poistiek si môžete overiť priamo podľa stránky UzavriPZP, kde získate okamžitý prehľad dostupných alternatív. Pre mladých vodičov s napnutým rozpočtom je kľúčové získať spoľahlivé a lacné poistenie auta, ktoré kryje skutočné hrozby mestského parkovania.
Časté otázky vodičov pri parkoviskových škodách
Čo mám robiť, ak oškriem cudzie zaparkované auto a majiteľ nie je v dohľade?
Zostaňte pri aute a pokúste sa majiteľa vyhľadať – napríklad vyhlásením cez rozhlas v predajni. Ak sa vám to v primeranom čase nepodarí, okamžite volajte políciu na čísle 158. Hliadka udalosť zapíše, kontaktuje majiteľa z evidencie a vy sa vyhnete obvineniu z úteku z miesta nehody.
Kto mi zaplatí opravu laku, keď mi niekto oškrel auto na parkovisku a ušiel?
Ak polícia vinníka nevypátra, z povinného zmluvného poistenia ani z garančného fondu SKP peniaze nedostanete. Jedinou možnosťou je uplatnenie škody z vášho havarijného poistenia alebo pripoistenia stretu so zverou a parkovacích škôd k PZP. Ak takéto poistenie nemáte, opravu hradíte z vlastného vrecka.
Kryje PZP škodu, ak môj spolujazdec otvorí dvere a oškrie vedľajšie stojace auto?
Áno. Otváranie dverí pri nastupovaní a vystupovaní sa považuje za prirodzenú súčasť prevádzky vozidla. Škoda spôsobená neopatrným otvorením dverí sa likviduje z PZP vozidla, z ktorého pasažier vystupoval, hoci niektoré poisťovne v minulosti skúšali nárok presúvať do všeobecnej občianskej zodpovednosti.
Preplatí poisťovňa škodu, ak sa moje zle zabrzdené auto samovoľne pohlo a narazilo?
Áno, škoda na cudzom vozidle bude uhradená z vášho PZP, pretože samovoľný pohyb nesprávne zabrzdeného vozidla je škodou spôsobenou jeho prevádzkou. Poisťovňa však môže voči vám uplatniť regres, ak preukáže hrubé porušenie predpisov (nezatiahnutá ručná brzda v strmom svahu).
Môže mi poisťovňa vrátiť vyplatené peniaze, ak som po ťuknutí na parkovisku nezavolal políciu?
Áno. Ak odídete z miesta bez splnenia povinností a poškodený vás neskôr identifikuje (napríklad cez svedkov či kameru), poisťovňa poškodenému škodu vyplatí, ale od vás bude na základe zákona vymáhať regres až do výšky 100 % všetkých vyplatených nákladov.
Správne finančné zabezpečenie vášho auta začína výberom kvalitnej zmluvy. Aby ste v nečakaných krízových situáciách na parkovisku nezostali zaskočení, je najvýhodnejšie uzatvoriť overené PZP online s dostatočnými limitmi asistenčných služieb a právnej pomoci.