Auto poškodené krupobitím: Postup opravy a poistné plnenie
Mnoho motoristov žije v mylnom presvedčení, že ak ich vozidlo na ulici zdevastuje ľadovec, finančnú záchranu automaticky zabezpečí zákonná poistka. Nie je to pravda. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení pamätá výhradne na škody, ktoré prevádzkou svojho auta spôsobíte iným osobám na zdraví či majetku. Živelnú udalosť na vlastnom majetku základná zákonná poistka nikdy nepreplatí a poistné plnenie je v takomto prípade presne 0 eur bez voliteľného pripoistenia. Ak zostane vaše auto poškodené krupobitím, jedinou reálnou ochranou vašej peňaženky je kvalitné havarijné poistenie vozidla alebo samostatné pripoistenie živelných udalostí viazané k zákonnej zmluve.
Letné búrky sprevádzané ľadovcom dokážu v priebehu desiatich minút napáchať obrovské škody. Dôkazom sú napríklad škody po jednom masívnom krupobití na východnom Slovensku, kde poistné udalosti presiahli sumu 1,3 milióna eur za jediný víkend. Karosérie moderných áut sa vyrábajú z tenkých vysokopevnostných plechov s dôrazom na nízku hmotnosť a deformačné zóny, čo z nich robí ľahký terč pre padajúce kusy ľadu. Aby ste po vyčíňaní počasia neprišli o tisíce eur, musíte presne poznať podmienky svojej poistnej zmluvy, správny postup nahlásenia škody aj moderné technológie opravy plechov.
Kryje škody havarijné poistenie a čo z neho pri krupobití vypadáva?
Havarijné poistenie, označované aj ako kasko, primárne kryje škody spôsobené haváriou, odcudzením, vandalizmom a prírodnými živlami. Krupobitie spadá v poistných podmienkach medzi živelné udalosti spolu s povodňou, víchricou, úderom blesku či pádom stromu. Z pohľadu Občianskeho zákonníka (zákon č. 40/1964 Zb., paragrafy 808 až 815) ide o poistenie majetku pre prípad jeho poškodenia alebo zničenia. Ak máte uzavretú komplexnú havarijnú poistku, poisťovňa škodu po obhliadke preplatí, no musíte počítať so zmluvne dohodnutou spoluúčasťou.
Bežná zmluvná spoluúčasť sa pohybuje vo výške 5 % až 10 % zo škody, minimálne obvykle 150 až 200 eur. Ak technik vyčísli opravu karosérie na 2 000 eur a vaša zmluva stanovuje spoluúčasť 5 % s minimom 150 eur, poisťovňa uhradí 1 850 eur a zvyšných 150 eur doložíte zo svojho vrecka. Pred podpisom zmluvy sa preto vyplatí preskúmať, aká spoluúčasť sa oplatí v kasko, pretože pri drobných škodách môže celá platba spadnúť pod minimálny limit.
Rozdiel medzi kaskom a pripoistením k PZP
Vodiči, ktorí vlastnia staršie vozidlá a nechcú platiť plné havarijné poistenie, často volia kompromis v podobe pripoistenia živlov k základnej zákonnej poistke. Aj keď vám kalkulačka nájde to najlacnejšie PZP, samostatné základné poistenie vás pred krúpami neochráni. Preto je vhodné prikúpiť dodatočný balíček. Treba však dôsledne sledovať poistné podmienky. Kým plnohodnotné kasko kryje škody do všeobecnej hodnoty vozidla, živelné pripoistenie k PZP má takmer vždy nastavený pevný sublimit, napríklad na 2 000 eur alebo 4 000 eur. Ak škoda tento strop presiahne, rozdiel doplácate sami. Ďalšou nevýhodou býva územná platnosť. Pripoistenie živlov býva často obmedzené len na územie Slovenskej republiky, zatiaľ čo klasické kasko platí v celej geografickej Európe.
Pri výbere krytia preto dôkladne prehodnoťte, či pre vaše potreby nepostačí mini kasko ako pripoistenie k PZP, alebo je bezpečnejšie zvoliť plnohodnotnú poistnú zmluvu pokrývajúcu všetky riziká bez prísnych sublimitov.
Pozor na výluky: otvorené okná a nepriame škody
Žiadna poisťovňa neplní bezbreho. Každá poistná zmluva obsahuje zoznam situácií, kedy má likvidátor plné právo poistné plnenie krátiť alebo ho úplne odmietnuť. Ak chcete poznať presné hranice zmluvy, preštudujte si krytie a výluky havarijného poistenia. Pri krupobití sa najčastejšie stretávame s týmito problematickými bodmi:
- Ponechané otvorené strešné okno alebo bočné okná: Ak počas prietrže mračien zatečie interiér pre vašu nedbanlivosť, škodu na elektronike a čalúnení likvidátor zamietne.
- Následné korózne poškodenie: Ak poškodenie laku po krupobití nenahlásite včas a plech začne hrdzavieť, oprava hrdze sa z poistky nepreplatí.
- Dodatočná výbava bez pripoistenia: Strešné boxy, nosiče bicyklov či reklamné polepy nebývajú automatickou súčasťou poistenia vozidla, ak neboli zahrnuté v poistnej sume.
- Jazda poškodeným vozidlom: Ak krúpy rozbijú čelné sklo a vy pokračujete v jazde, čím spôsobíte ďalšiu nehodu alebo poškodenie interiéru, poisťovňa uplatní krátenie.
Nasledujúca tabuľka porovnáva, ako jednotlivé formy poistného krytia reagujú na typické situácie po letnej búrke:
| Poistná situácia po búrke | Základné PZP | Pripoistenie živlu k PZP | Plné havarijné poistenie |
|---|---|---|---|
| Preliatiny na kapote a streche na Slovensku | 0 eur (nekryté) | Kryté do dohodnutého sublimitu | Kryté do všeobecnej hodnoty vozidla |
| Krupobitie na dovolenke v Taliansku alebo Chorvátsku | 0 eur (nekryté) | Spravidla výluka (len SR) | Kryté v celej geografickej Európe |
| Rozbité čelné sklo a zatečená palubná doska | 0 eur (nekryté) | Často výluka na sklá bez pripoistenia | Kryté v rámci limitu a spoluúčasti |
| Totálna škoda na staršom aute (náklady nad 80 % hodnoty) | 0 eur (nekryté) | Vyplatenie maximálne do výšky sublimitu | Vyplatenie trhovej hodnoty mínus vrak |
Kde parkovať pri výstrahe SHMÚ a ako zachrániť auto poškodené krupobitím na diaľnici?
Slovenský hydrometeorologický ústav (SHMÚ) vydáva pred príchodom superciel podrobné výstrahy prvého až tretieho stupňa. Ak aplikácia hlási vysokú pravdepodobnosť silných búrok s krúpami, prevencia je stokrát lacnejšia ako neskoršie papierovanie s poisťovňou a týždne čakania na voľný termín v servise. Správna reakcia dokáže ochrániť vaše auto poškodené krupobitím pred fatálnou deštrukciou.
Bezpečný úkryt pred búrkou v meste a na cestách
Najbezpečnejším miestom pre vozidlo je murovaná garáž alebo kryté podzemné parkovisko nákupného centra. Ak takúto možnosť nemáte, parkujte čo najďalej od vzrastlých stromov, starých stĺpov a nestabilných striech. Zdanlivo bezpečný tieň košatého stromu sa pri silnom vetre a váhe ľadu mení na pascu – padajúce konáre spôsobia násobne horšiu škodu ako samotný ľadovec. Ak parkujete vonku na dvore, výbornou núdzovou pomôckou je špeciálna protikrúpová plachta s penovou výplňou s hrúbkou minimálne 5 mm. Bežná tenká krycia plachta proti prachu pred priamymi údermi ľadových guliek neochráni; v kritickej situácii pomôžu aj staré penové matrace, deky či kartóny upevnené upínacími popruhmi.
Vodiči často hľadajú to najlacnejšie poistenie auta až po tom, čo zažijú nočnú búrku na otvorenom sídliskovom parkovisku. Ochrana pred živlami sa však musí budovať preventívne, nie až pod hrozbou čiernych oblakov na obzore.
Núdzové manévre priamo v krupobití za jazdy
Pokiaľ vás krupobitie zastihne v plnej rýchlosti na diaľnici, ide o mimoriadne nebezpečnú situáciu. Rýchlosť auta sa sčítava s pádovou rýchlosťou ľadovca, čo dramaticky zvyšuje deštrukčnú silu nárazu. Čelné sklo, ktoré by pri stojacom vozidle nápor vydržalo, sa pri rýchlosti 130 km/h môže okamžite roztrieštiť. Zachovajte chladnú hlavu a riaďte sa týmito krokmi:
- Okamžite znížte rýchlosť: Plynule spomaľte, vyhnite sa však panickému dupnutiu na brzdu, ktoré by viedlo k reťazovej havárii za vami.
- Zapnite výstražné svetlá: Hustý lejak a padajúci ľad znižujú viditeľnosť na niekoľko metrov. Urobte svoje vozidlo viditeľným.
- Vyhľadajte bezpečný úkryt: Zíďte na najbližšiu čerpaciu stanicu alebo odpočívadlo s prístreškom. Ak vidíte most alebo nadjazd, nikdy nezastavujte priamo v jazdnom pruhu diaľnice – hrozí smrteľný náraz kamióna. Zastať možno len na krajnici, ak je to nevyhnutné, a okamžite si zapnite výstražné trojuholníky.
- Otočte sa chrbtom k vetru: Ak musíte zastať na voľnom priestranstve, nasmerujte vozidlo predkom proti smeru vetra. Čelné vrstvené sklo je omnoho pevnejšie ako zadné či bočné tvrdené okná, ktoré ľadovec rozbije omnoho ľahšie.
- Chráňte seba a posádku: Ak ľad prerazí sklo, odopnite pásy a skloňte sa pod úroveň palubnej dosky. Chráňte si oči a tvár pred odletujúcimi črepinami.
Ako funguje oprava PDR a kedy sa dá vozidlo poškodené krupobitím opraviť bez lakovania?
V minulosti znamenalo krupobitie pre karosériu pohromu spojenú s gitovaním, brúsením a kompletným prelakovaním dielov. Dnes je celosvetovým štandardom technológia PDR (Paintless Dent Repair), teda oprava preliačin bez poškodenia a nutnosti nanášania nového laku. Pre autá poškodené krupobitím predstavuje PDR najrýchlejšiu a najšetrnejšiu formu obnovy.
Princíp vyťahovania a vytláčania plechu za studena
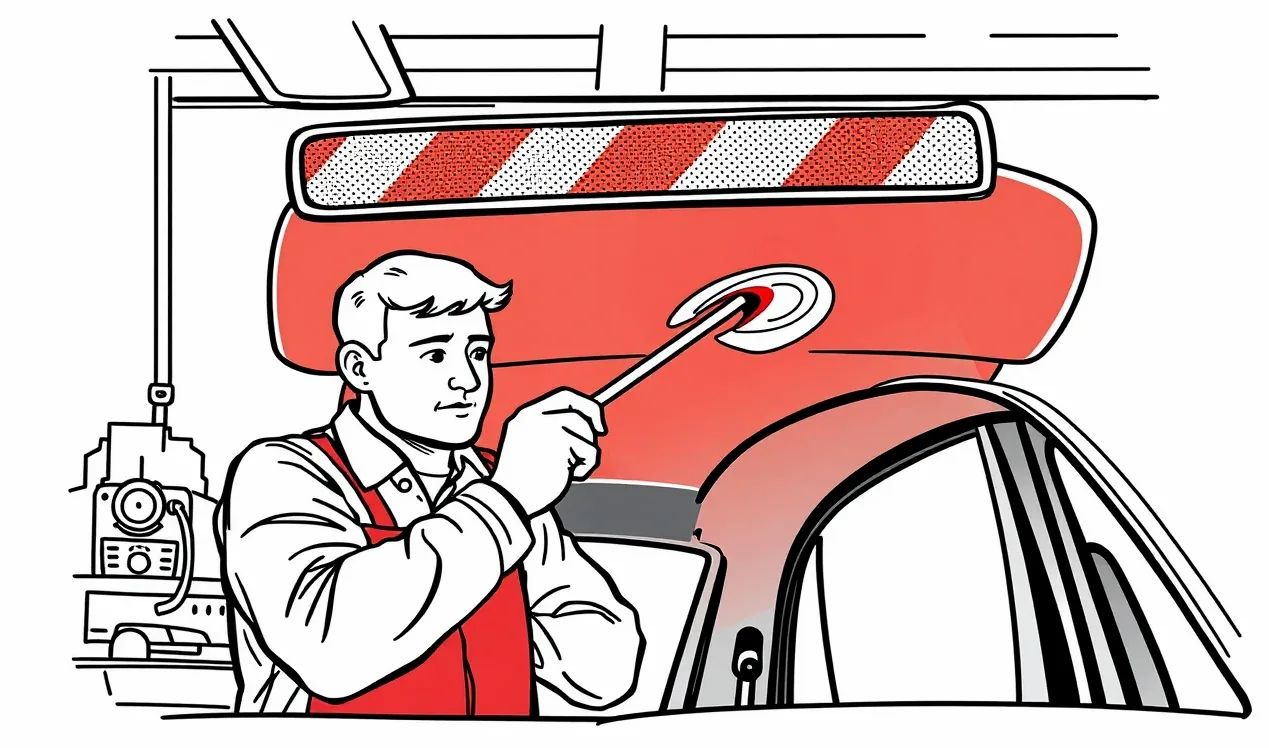
Metóda PDR využíva elastické vlastnosti kovu karosérie a pružnosť moderných fabrických lakov. Špeciálne vyškolený technik pracuje dvoma spôsobmi. Prvým je vytláčanie z vnútornej strany dielu pomocou sady oceľových páčidiel, hákov a hrotov rôznych dĺžok a zakrivení. Technik sa cez technologické otvory, stiahnuté okná alebo po demontáži stropného čalúnenia dostane pod plech a mikroskopickými masážnymi pohybmi vytláča jamku späť do pôvodnej roviny.
Druhým spôsobom je lepenie z vonkajšej strany, ktoré sa využíva v miestach s uzavretým profilom (napríklad strešné stĺpiky, nosníky a lemy), kam sa hákom nedá preniknúť. Na jamku sa pomocou tavného lepidla pripevní plastový hríbik, ktorý sa následne vytiahne špeciálnym reverzným kladivom alebo mechanickými kliešťami. Celý proces sa kontroluje pod reflexnou PDR lampou s paralelnými čiarami, kde technik sleduje aj tie najmenšie deformácie svetelného lúča. Obrovskou výhodou metódy je, že vozidlo nestráca trhovú hodnotu – na karosérii zostáva pôvodný fabrický lak, čo oceníte pri budúcom predaji.
Kedy už technológia PDR nestačí a nastupuje gitovanie
Hoci je PDR mimoriadne efektívna technológia, nedokáže zázraky. Existujú technické limity, kedy je nutné pristúpiť ku klasickej klampiarskej a lakovníckej oprave:
- Prasknutý alebo poškriabaný lak: Ak krúpa presekla lak až na základový náter či holý plech, PDR jamku síce vyrovná, no miesto by začalo korodovať. Tu je lakovanie nevyhnutné.
- Preliačiny na ostrých hranách: Ak ľadovec zasiahol prelis dverí alebo zosilnenú hranu blatníka, kov je v tomto bode príliš natiahnutý a stratil pamäťový efekt.
- Hliníkové diely s extrémnym natiahnutím: Hliník má menšiu elasticitu než bežný oceľový plech. Pri hlbokých jamkách dochádza k jeho pretrhnutiu.
- Predchádzajúce neodborné opravy: Ak už bol diel v minulosti gitovaný a lakovaný druhovýrobou, pri pokuse o vytiahnutie PDR metódou sa tmel pod lakom odtrhne od plechu.
Finančný rozdiel medzi týmito dvoma prístupmi je priepastný. Cena opravy jednej preliačiny metódou PDR bez poškodenia laku sa pohybuje v rozmedzí 30 až 130 eur za jedno poškodené miesto. Oprava približne 20 menších preliačin metódou PDR vychádza na 400 až 900 eur. Oproti tomu klasická oprava karosérie s tmelením a lakovaním pri porušenom laku stojí bežne 1 000 až 2 500 eur za zhodný rozsah poškodenia. Poisťovne preto technológiu PDR vyslovene preferujú a často vám priamo odporučia svoju partnerskú sieť servisov, ktorá sa na tieto úkony špecializuje.
Prečo je presklená strecha najdrahšia položka, keď je auto poškodené krupobitím?
Panoramatické presklené strechy patria medzi najobľúbenejšie dizajnové prvky moderných automobilov. Zatiaľ čo bežný oceľový diel sa dá po búrke pomerne lacno zachrániť technológiou PDR, sklenená plocha nápor ľadových projektilov neznesie. Ak zostane na vašom aute poškodenom krupobitím prasknutá panoráma, čaká vás likvidačne drahá výmena celého strešného modulu.
Limity poistného plnenia na autosklá a strešné okná
Mnohí motoristi sa domnievajú, že ak majú v zmluve dojednané bežné pripoistenie čelného skla, automaticky sa vzťahuje aj na presklenú strechu. To je častý a veľmi drahý omyl. Poisťovne vo svojich poistných podmienkach striktne rozlišujú medzi čelným sklom, bočnými sklami a panoramatickou strechou. Kým bežná oprava alebo výmena čelného skla stojí okolo 300 až 900 eur, výmena poškodenej panoramatickej strechy sa šplhá na 1 000 až viac ako 3 000 eur v závislosti od značky a konštrukcie vozidla.
Pri pripoisteniach k PZP býva na autosklá stanovený sublimit napríklad 500 eur, čo pri zničenej panoramatickej streche nepokryje ani demontáž pôvodného rámu. V prípade komplexného kaska je strecha krytá z hlavného živelného rizika, avšak opäť si overte, či zmluva neobsahuje špeciálnu spoluúčasť na presklené časti karosérie.
Riziko zatečenia do interiéru a poškodenia elektroniky
Ak krúpy prebijú panoramatické sklo, sekundárna škoda často prevýši tú primárnu. Letné krupobitie takmer bez výnimky sprevádza prudký prívalový lejak. Voda, ktorá cez rozbitú strechu prenikne do interiéru, v priebehu niekoľkých minút zlikviduje:
- Stropné čalúnenie a airbagové moduly: Hlavové a okenné airbagy umiestnené v stĺpikoch a strope po kontakte s vodou vyžadujú okamžitú odbornú kontrolu či výmenu.
- Riadiace jednotky a kabeláž: Moderné autá majú pod sedadlami a stredovým tunelom umiestnené kľúčové riadiace moduly komfortu a podvozku. Skrat v elektroinštalácii môže vyradiť celé vozidlo.
- Sedadlá a kožené čalúnenie: Zatečená perforovaná koža s odvetrávaním a vyhrievaním po vyschnutí stvrdne, začne plesnivieť a zapáchať.
Pokiaľ dôjde k rozbitiu skla, vašou zákonnou povinnosťou podľa § 799 Občianskeho zákonníka je urobiť opatrenia, aby sa škoda nezväčšovala. Okamžite po búrke strechu provizórne prekryte hrubou stavebnou fóliou a prelepte pevnou páskou. V opačnom prípade vám poisťovateľ poškodenie interiéru vyškrtne z plnenia ako zanedbanie prevencie.
Ako postupovať, ak má auto poškodené krupobitím nízky rozpočet od poisťovne?
Likvidácia škôd po hromadných živelných udalostiach býva pre poisťovne náročná. Keď udrie búrka a poškodí tisíce áut, poisťovne zriaďujú mobilné obhliadkové centrá a snažia sa škody uzavrieť čo najrýchlejšie formou rozpočtu. Tento spôsob však pre majiteľa často znamená výrazne zníženú sumu, ktorá nestačí na profesionálnu opravu v servise.
Zákonná lehota na oznámenie poistnej udalosti podľa § 799 ods. 1 Občianskeho zákonníka znie bez zbytočného odkladu. V praxi poisťovne akceptujú nahlásenie do 15 dní pri škodách na Slovensku a do 30 dní pri škodách v zahraničí. Prehľad všetkých kľúčových termínov a zákonných lehôt nájdete v nasledujúcej tabuľke:
| Úkon v poistnej udalosti | Zákonná lehota a podklad | Čo znamená v praxi |
|---|---|---|
| Oznámenie škody poisťovni | Bez zbytočného odkladu (§ 799 ods. 1 OZ) | Hláste okamžite online alebo telefonicky, nečakajte týždne |
| Skončenie šetrenia poistnej udalosti | Do 1 mesiaca od oznámenia (§ 797 ods. 3 OZ) | Poisťovňa musí do 30 dní ukončiť likvidáciu alebo písomne zdôvodniť prieťahy |
| Právo na primeraný preddavok | Po uplynutí 1 mesiaca (§ 797 ods. 3 OZ) | Ak šetrenie nemožno skončiť do mesiaca, požiadajte o čiastočnú výplatu peňazí |
| Výpoveď zmluvy po škode | Do 1 mesiaca od plnenia (§ 800 ods. 3 OZ) | Ak nie ste spokojní s prístupom likvidátora, poistku môžete bez sankcií zrušiť |
| Bežná výpoveď k výročiu | Minimálne 6 týždňov pred koncom (§ 800 ods. 1 OZ) | Štandardné ukončenie poistnej zmluvy pred uplynutím poistného obdobia |
Presné lehoty na nahlásenie škody poisťovni sa neoplatí podceňovať. Ak nahlásenie zbytočne odkladáte, poisťovňa môže skúmať, či škoda nevznikla pri inej udalosti, a plnenie skrátiť.
Rozdiel medzi rozpočtom a fakturáciou zo servisu
Pri nahlasovaní škody sa vás operátor opýta, akou formou chcete poistnú udalosť likvidovať. Máte dve základné možnosti:
- Plnenie rozpočtom nákladov na opravu: Poisťovňa po obhliadke vypočíta náklady podľa vlastného kalkulačného softvéru (Audatex, Eurotax) a pošle vám peniaze na účet. Tento rozpočet však počíta s nezmluvnými sadzbami za normohodinu práce a kráti položky o DPH, pokiaľ nepredložíte doklady. Často tak dostanete len polovicu reálnej trhovej ceny opravy.
- Plnenie na základe faktúry (krycí list): Auto odovzdáte do overeného servisu, ktorý vystaví presnú kalkuláciu. Po schválení poisťovňou vystaví likvidátor krycí list a peniaze uhradí priamo opravovni. Vy zaplatíte servisu len svoju zmluvnú spoluúčasť. Tento postup je vždy finančne bezpečnejší.
Ak ste si zvolili rozpočet a vyplatená suma je neadekvátne nízka, môžete podať odvolanie proti rozhodnutiu poisťovne. K nesúhlasnému stanovisku doložte nezávislú kalkuláciu od certifikovaného PDR technika alebo požiadajte o dodatočnú doobhliadku, ak sa po demontáži dielov našli skryté jamky. Prečítajte si tiež, aké sú najčastejšie dôvody zníženia poistného plnenia, aby ste vedeli argumentovať vecne a v medziach zákona.
Aby ste pri reklamácii uspeli, musíte mať v rukách nepriestrelné dôkazy. Pripravte si nasledovný zoznam dokumentov:
- Podrobná fotodokumentácia celého vozidla vrátane detailov preliačin nafotených pod uhlom alebo pri šikmom svetle.
- Zápis z prvej obhliadky vyhotovený mobilným technikom poisťovne so súpisom poškodených dielov.
- Kalkulácia opravy z nezávislého PDR servisu s uvedením počtu jamiek na každom diele karosérie.
- Kópia veľkého technického preukazu a platnej poistnej zmluvy.
- Písomné odôvodnenie nesúhlasu s vyčíslenou sumou s odkazom na reálne trhové ceny opravárenských prác v danom regióne.
Pamätajte, že s autom poškodeným krupobitím nesmiete začať žiadne opravné práce pred vykonaním oficiálnej obhliadky likvidátorom, inak poisťovňa odmietne niesť zodpovednosť za rozsah poškodenia. Dôkladný postup pri obhliadke vozidla po krupobití je základným predpokladom na získanie plného plnenia.
Hrozba ekonomickej totálnej škody pri starších autách
Pri vozidlách starších ako 7 až 10 rokov nastáva po krupobití veľmi nepríjemný fenomén – vyhlásenie ekonomickej totálnej škody. Hranica ekonomickej totálnej škody nastáva vtedy, keď náklady na opravu presiahnu 70 % až 90 % aktuálnej trhovej hodnoty vozidla v čase vzniku škody.
Ak má staršie auto trhovú hodnotu 4 000 eur a oprava 80 preliačin PDR technológiou spolu s výmenou čelného skla by stála 3 200 eur (teda 80 % hodnoty), poisťovňa označí škodu za totálnu. V takom prípade odmietne opravu preplatiť na faktúru. Likvidátor určí všeobecnú hodnotu vozidla, odpočíta z nej hodnotu použiteľných zvyškov (vraku, ktorý často predáva cez internetovú aukciu) a majiteľovi vyplatí len rozdiel. Pre majiteľa staršieho auta to znamená, že získa napríklad len 1 500 eur v hotovosti, hoci vozidlo je po technickej stránke plne pojazdné a má len kozmetické vady. V takej chvíli musíte zvážiť, kedy nastáva totálna škoda a poistné plnenie a či sa oplatí auto opraviť svojpomocne, alebo ho predať v stave poškodenia.
Čo robiť pri poškodení auta na operatívny leasing alebo firemného vozidla?
Vozidlá na operatívny leasing a firemné automobily predstavujú špecifickú kategóriu. Majiteľom vozidla zapísaným v osvedčení o evidencii nie je vodič ani jeho zamestnávateľ, ale leasingová spoločnosť. Z toho vyplývajú striktné pravidlá, ktoré musíte pri živelnej pohrome dodržať.
Komu patrí poistné plnenie a kto platí spoluúčasť
Keď zostane auto poškodené krupobitím na operatívnom leasingu, prvým krokom vodiča je bezodkladné kontaktovanie asistenčnej služby alebo správcu vozového parku (fleet manažéra) leasingovej spoločnosti. Poistné plnenie nikdy neodchádza na účet nájomcu. Všetky financie smerujú priamo leasingovke ako vlastníkovi, prípadne autorizovanému servisu na základe devinkulácie poistného plnenia.
Zmluvy na operatívny leasing zvyčajne zahŕňajú full-service balíky vrátane havarijného poistenia. Napriek tomu sa nevyhnete platbe spoluúčasti. Ak je v zmluve dohodnutá spoluúčasť 5 % min. 150 eur, leasingová spoločnosť túto sumu prefakturuje vášmu zamestnávateľovi alebo priamo vám. Vynikajúcim ochranným štítom pri leasingu je GAP poistka a spoluúčasť z kasko, ktorá dokáže pri totálnej škode vykryť nielen rozdiel medzi účtovnou a trhovou cenou auta, ale v prémiových variantoch preplatí aj samotnú zmluvnú spoluúčasť.
Pri firemných a leasingových autách je prísne zakázané voliť lacné provizórne opravy v neautorizovaných dielňach bez súhlasu vlastníka. Leasingová spoločnosť vyžaduje dodržanie predpísaných technologických postupov. Ak by ste vrátili vozidlo po operatívnom leasingu s neodborne povyťahovanými jamkami alebo s poškodeným lakom po nepodarenej PDR oprave, pri záverečnej preberacej kontrole vám naúčtujú masívnu pokutu za znehodnotenie majetku.
Kto uhradí škodu, ak krúpy zničia auto z požičovne na dovolenke?
Cestovanie po južnej Európe, najmä v oblasti severného Talianska, Álp či Slovinska, býva v letných mesiacoch spojené s výskytom extrémnych búrok. Ak máte na dovolenke prenajaté auto z miestnej autopožičovne a prežijete krupobitie, situácia môže skončiť obrovskou finančnou stratou, pokiaľ ste pri podpise zmluvy podcenili rozsah poistného krytia.
Preverenie krytia CDW a nulovej spoluúčasti
Základné poistenie, ktoré je zahrnuté v nízkej cene prenájmu, označované skratkou CDW (Collision Damage Waiver), veľmi často obsahuje vysokú finančnú spoluúčasť – bežne od 800 do 2 500 eur. Požičovňa vám pri preberaní kľúčov túto čiastku zablokuje na kreditnej karte ako depozit. Čo je však ešte nebezpečnejšie, štandardné CDW zmluvy v mnohých krajinách výslovne vylučujú škody na podvozku, sklách, pneumatikách a práve škody spôsobené živelnými udalosťami vrátane krupobitia.
Ak krúpy potlčú strechu a kapotu auta z autopožičovne bez pripoistenia živlov a nulovej spoluúčasti (Super CDW / Full Protection), požičovňa vám okamžite strhne celý depozit z kreditnej karty. Pred podpisom preberacieho protokolu si preto v zmluvných podmienkach preverte:
- Či poistenie prenájmu kryje škody spôsobené počasím (Weather damage / Natural disaster cover).
- Aká je presná výška spoluúčasti na karosérii a či sa vzťahuje aj na poškodenie presklených častí.
- Či máte zakúpené pripoistenie vrátenia spoluúčasti (Excess Insurance), ktoré vám strhnutý depozit preplatí po návrate domov.
V prípade, že vás búrka zastihne, škodu na aute z autopožičovne okamžite nahláste prevádzkovateľovi, urobte detailné fotografie auta a miesta udalosti a vyžiadajte si policajnú správu, pokiaľ to miestne podmienky požičovne striktne vyžadujú.
Časté otázky vodičov pri škodách spôsobených krupobitím
Preplatí mi škodu po krupobití bežné povinné zmluvné poistenie?
Nie, základné povinné zmluvné poistenie kryje iba škody, ktoré prevádzkou svojho auta spôsobíte tretím stranám. Škodu na vlastnom aute z PZP nedostanete. Jedinou výnimkou je situácia, ak máte k PZP dojednané špeciálne voliteľné pripoistenie živelných rizík.
Do koľkých dní musím nahlásiť preliačiny po búrke?
Zákon č. 40/1964 Zb. v § 799 stanovuje povinnosť nahlásiť poistnú udalosť bez zbytočného odkladu. V poistných podmienkach poisťovní to zvyčajne znamená 15 dní pri škode na území Slovenska a 30 dní pri udalosti v zahraničí. Škodu nahláste čo najskôr online.
Môžem odviezť auto rovno do servisu, alebo musím čakať na obhliadkára?
S opravou nikdy nezačínajte pred oficiálnou obhliadkou poisťovne. Ak by ste plechy opravili vopred, poisťovňa odmietne plnenie, pretože nemôže overiť rozsah poškodenia. Po nahlásení škody počkajte na termín mobilného technika alebo pokyn na vykonanie samoobhliadky cez mobilnú aplikáciu.
Prídem o bonus na poistnom, ak nahlásim živelnú škodu z havarijného poistenia?
Väčšina renomovaných poisťovní na slovenskom trhu neuplatňuje malus (stratu bonusu) pri nezavinených živelných škodách. Krupobitie je považované za vyššiu moc, preto by vaša bezškodová história nemala utrpieť. Závisí to však od konkrétnych podmienok vašej poistnej zmluvy.
Čo ak servis zistí po rozobratí čalúnenia viac jamiek ako technik na obhliadke?
Ide o bežnú prax. Technik servisu pred začatím práce zavolá likvidátora na takzvanú doobhliadku. Poisťovňa po dodatočnom zdokumentovaní skrytých vád navýši poistný rozpočet o novoobjavené poškodené miesta.
Môže poisťovňa vyhlásiť totálnu škodu, aj keď je auto plne pojazdné?
Áno, môže. Rozhodujúce nie je to, či motor beží a kolesá sa krútia, ale ekonomika opravy. Ak cena klampiarskych a lakovníckych prác presiahne 70 % až 90 % trhovej hodnoty vozidla, poisťovňa udalosť uzavrie ako ekonomickú totálnu škodu a vyplatí len trhovú hodnotu zníženú o cenu vraku.
Každé auto poškodené krupobitím si vyžaduje rozvážny a racionálny prístup bez zbytočného odkladu. Zdokumentujte stav, nepúšťajte sa do amatérskych opráv na kolene a trvajte na plnení, na ktoré máte podľa zmluvy zákonný nárok.