Poistenie auta pre študenta: Sprievodca od výberu zmluvy po riešenie škôd
Mladý vodič si po úspešnom zložení vodičských skúšok prevezme kľúče od staršieho hatchbacku, zbalí veci na internát a pripravuje sa na prvú samostatnú jazdu cez polovicu republiky. Ešte predtým, ako vozidlo vyrazí na cestu, musí vyriešiť zákonné formality, pri ktorých neskúsenosť s poistným trhom vedie k zbytočne vysokým platbám. Práve poistenie auta pre študenta patrí medzi zmluvy, kde poisťovne uplatňujú najvyššie rizikové prirážky, no správnym nastavením zmluvných podmienok sa dá ročný rozpočet udržať pod kontrolou.
Ako správne nastaviť poistenie auta pre študenta a akú zvoliť spoluúčasť?
Každé motorové vozidlo s evidenčným číslom musí mať uzatvorené povinné zmluvné poistenie (PZP) najneskôr v deň prvého použitia vozidla. Vyžaduje to zákon č. 381/2001 Z. z., pričom za jazdu bez poistky hrozí od okresného úradu pokuta od 16,60 eura do 3 320 eur. Pri zavinení nehody navyše Slovenská kancelária poisťovateľov vyplatí poškodenému náhradu z garančného fondu, no následne celú škodu vymáha od vinníka formou regresu. Zákonné minimum krytia predstavuje 6 450 000 eur pri škodách na zdraví a 1 300 000 eur pri škodách na majetku a ušlom zisku bez ohľadu na počet poškodených.
Študenti do 25 rokov platia za základné krytie najvyššie sadzby na trhu. Kým skúsený vodič zaplatí 100 až 180 eur ročne, mladý šofér na silnejšom aute často dostane ponuky v rozmedzí 500 až 1 200 eur ročne. Mnohé rodiny preto zvažujú prepis auta z otca na syna alebo ponechanie vozidla evidovaného na rodiča, čo dokáže priniesť úsporu 30 až 50 percent. Ak hľadáte cenovo prijateľné riešenie, oplatí sa preskúmať možnosti, ako získať lacné PZP, pričom uzatvorenie zmluvy cez internet často prináša dodatočnú zľavu 5 percent.
Pri havarijnom poistení zohráva kľúčovú úlohu zmluvná spoluúčasť. Najčastejšie sa dojednáva variant 5 percent alebo 10 percent zo vzniknutej škody, vždy s definovanou minimálnou hranicou, napríklad 100 až 150 eur. Ak študent pri parkovaní poškodí nárazník so škodou 300 eur a v zmluve má dohodnutú spoluúčasť 10 % minimálne 150 eur, poisťovňa mu preplatí len 150 eur a zvyšok uhradí zo svojho vrecka. Pri starších autách s trhovou cenou okolo 2 000 eur je preto plné kasko často neekonomické a lepšou voľbou býva kedy sa oplatí mini havarijné poistenie zamerané výlučne na zver, živel alebo stret s neznámym vozidlom.
| Výhody zápisu poistky na rodiča | Nevýhody zápisu poistky na rodiča |
|---|---|
| Okamžitá finančná úspora vďaka bonusu rodiča (často 30 až 50 %) | Študent si nebuduje vlastnú bezškodovú históriu a nezískava bonus |
| Výhodnejšie sadzby pri havarijnom poistení aj doplnkových balíkoch | Zavinená nehoda študenta pripraví rodiča o jeho vyjazdený bonus |
| Jednoduchší proces schvaľovania zmluvy bez rizikových prirážok | Riziko krátenia plnenia, ak poistník zatají skutočného hlavného používateľa |
Krytie prevážaných osôb: Ako funguje úrazové pripoistenie a poistenie sedadiel?
Študentský život je spojený so spoločným dochádzaním. Cesty na internát, spoločné nákupy či víkendové výlety znamenajú plne obsadené auto spolužiakmi. Vodiči často žijú v omyle, že škody na zdraví spolucestujúcich nie sú z ich základnej poistky hradené. Skutočnosť je opačná: zo zákonného PZP vozidla sa hradia ujmy na zdraví a liečebné náklady všetkých prepravovaných osôb vrátane spolužiakov, a to aj v prípade, ak nehodu zavinil vodič tohto auta. Jedinou osobou, ktorej škoda na zdraví sa z PZP vinníka neprepláca, je samotný vinník nehody.
Práve preto má pri dojednávaní poistenia auta pre študenta zmysel úrazové pripoistenie sedadiel. Tento doplnok kryje trvalé následky úrazu, smrť následkom úrazu a čas nevyhnutného liečenia pre celú posádku vrátane vodiča. Pri poistnej udalosti poisťovňa vyplatí dohodnuté poistné plnenie priamo zraneným osobám bez ohľadu na to, kto nehodu zavinil a či majú zranení uzatvorené vlastné životné poistenie.
Dôležité je dbať na počet prepravovaných osôb uvedený v osvedčení o evidencii vozidla. Ak študent vezie v päťmiestnom aute šiestich ľudí a dôjde k nehode, poistiteľ uplatní výrazný regres alebo krátenie poistného plnenia, pretože vozidlo bolo prevádzkované v rozpore s technickými predpismi. Rovnaký následok má situácia, kedy pasažieri nie sú pripútaní bezpečnostnými pásmi.
Asistenčné služby: Čo robiť pri poruche staršieho auta na ceste na internát?
Vozidlá študentov mávajú vyšší vek a vyšší počet najazdených kilometrov, čo zvyšuje riziko technickej poruchy ďaleko od domova. Defekt na diaľnici, vybitá batéria v mrazivé nedeľné ráno či porucha chladiaceho systému na rýchlostnej ceste dokážu študentský rozpočet zaťažiť sumami v stovkách eur, pokiaľ zmluva neobsahuje kvalitné asistenčné služby. Základná asistencia v lacných poistkách často pokrýva odťah len do vzdialenosti 20 až 50 kilometrov, čo pri medzimestských trasách nestačí.
Pred dlhšou trasou sa preto oplatí skontrolovať limity na opravu defektu, dobitie akumulátora, dovoz paliva či poskytnutie náhradného ubytovania. Pre začiatočníkov, ktorí ešte nemajú skúsenosti s technickými poruchami, pripravili odborníci praktický kontrolný zoznam povinnej výbavy a poistných náležitostí:
- Platná zelená karta (medzinárodná automobilová poisťovacia karta) uložená v aute v tlačenej podobe
- Vyplnený a podpísaný európsky záznam o dopravnej nehode vrátane funkčného pera v odkladacej schránke
- Telefónne číslo na asistenčnú službu poistiteľa uložené priamo v mobile pre rýchle vytočenie z diaľnice
- Reflexná vesta pre každého člena posádky umiestnená v dosahu zo sedadla, nie na dne batožinového priestoru
- Funkčný výstražný trojuholník, autolekárnička s neporušeným obsahom a zdvihák s kľúčom na kolesá
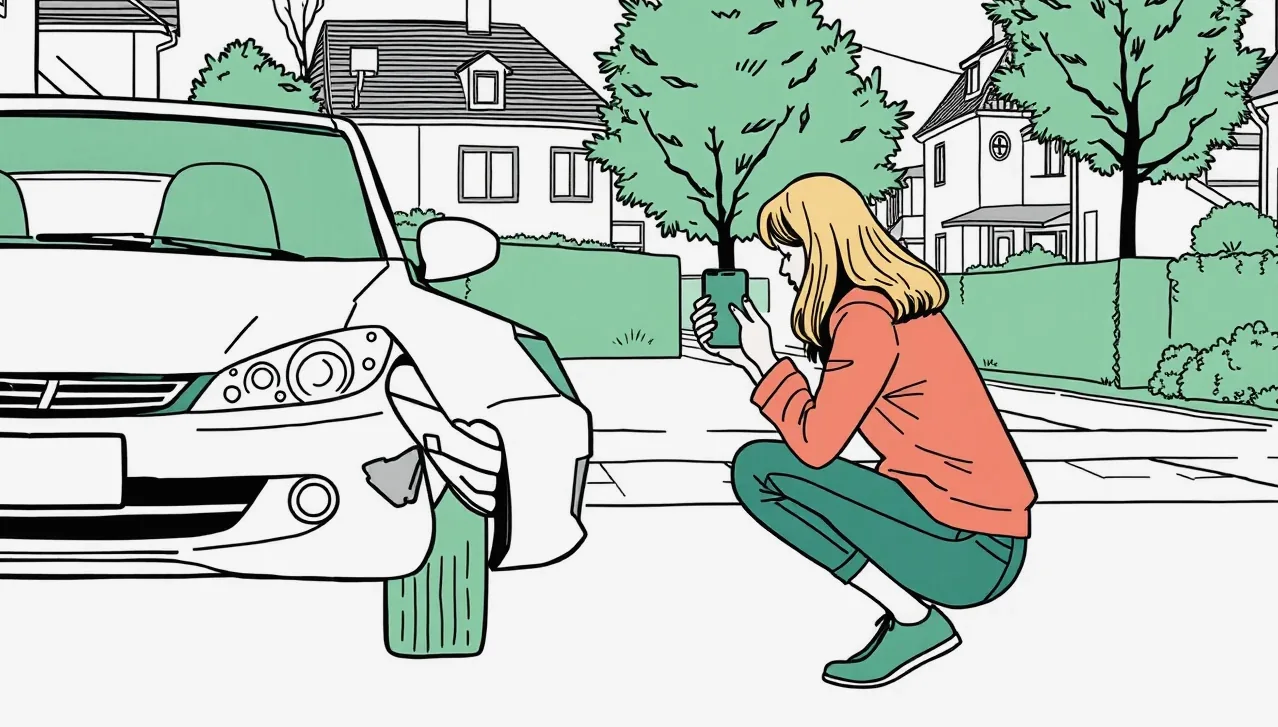
- Fotodokumentácia aktuálneho stavu vozidla a platné osvedčenie o technickej a emisnej kontrole (STK a EK)
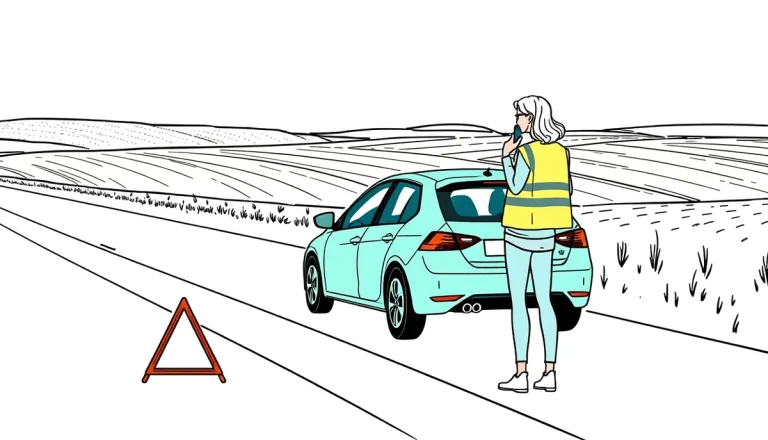
V prípade poruchy alebo nehody je prvým krokom zabezpečenie miesta výstražným trojuholníkom (na diaľnici minimálne 100 metrov za vozidlom, mimo obce 50 metrov) a bezodkladné kontaktovanie asistenčnej služby poisťovne. Zásah vlastnou odťahovou službou bez súhlasu asistenčnej centrály poisťovňa spravidla nepreplatí.
Totálna škoda a poistka na auto pre mladého vodiča: Prečo býva plnenie nižšie než kúpna cena?
Mladí vodiči často predpokladajú, že ak auto kúpili pred mesiacom za 2 500 eur, v prípade vážnej havárie im poisťovňa z havarijného poistenia vyplatí rovnakú sumu. Pri starších vozidlách však likvidácia škôd naráža na inštitút takzvanej totálnej škody. K totálnej škode dochádza vtedy, keď predpokladané náklady na opravu presiahnu určené percento všeobecnej hodnoty vozidla (spravidla 70 až 90 % v závislosti od poistných podmienok).
Výpočet poistného plnenia pri totálnej škode prebieha v troch krokoch:
- Poisťovňa prostredníctvom znaleckého softvéru určí všeobecnú hodnotu vozidla (VŠH) tesne pred nehodou na základe jeho veku, výbavy, stavu tachometra a trhovej situácie.
- Následne od tejto sumy odpočíta hodnotu použiteľných zvyškov (vraku), ktorú spravidla stanoví pomocou internetovej aukcie zvyškov vozidiel.
- Z výslednej čiastky sa odpočíta dohodnutá zmluvná spoluúčasť.
Ak bola trhová hodnota auta znalcom vyčíslená na 2 000 eur, vrak sa v aukcii vydražil za 600 eur a spoluúčasť predstavuje 150 eur, študent dostane na účet poistné plnenie iba vo výške 1 250 eur. Zvyšných 600 eur získa len vtedy, ak poškodený vrak predá výhercovi aukcie. Aj preto sa pri vozidlách starších ako 10 rokov oplatí zvážiť, či má zmysel platiť drahé poistné za kasko, alebo je výhodnejšie zamerať sa na lacné poistenie auta a chrániť sa len pripoisteniami. Taktiež si prečítajte, kedy prestáva mať kasko na staršie auto ekonomické opodstatnenie a kedy je lepšie spoľahnúť sa na vlastné úspory.
Výpoveď poistnej zmluvy a prechod k inej poisťovni: Kedy zmena neprejde?
Sadzieb poistného sa dotýka inflácia a medziročný nárast cien dosahuje 10 až 12 percent. Ak študentovi po roku bezškodového jazdenia príde predpis poistného na ďalšie poistné obdobie s vyššou sumou, najlepším krokom je urobiť si nezávislé porovnanie poistenia auta online a nájsť výhodnejšiu ponuku. Zmena poisťovne sa však riadi prísnymi pravidlami Občianskeho zákonníka a zákona č. 381/2001 Z. z.
Najčastejším dôvodom, prečo výpoveď zmluvy neprejde a študent musí zostať v pôvodnej poisťovni ďalší rok, je zmeškanie šesťtýždňovej lehoty pred výročným dňom zmluvy. Výpoveď musí byť v tejto lehote poisťovni fyzicky doručená, nestačí ju v posledný deň odoslať na pošte. Rovnako fatálnou chybou je predpoklad, že poistka zanikne jednoduchým nezaplatením šeku. Ak poistník nezaplatí poistné, poistenie síce podľa zákona zanikne po uplynutí jedného mesiaca od dátumu splatnosti, no pôvodná poisťovňa má zákonný nárok na doplatenie poistného za daný mesiac a nesplnenie povinností hlási do registra.
Ako vodič nadobúda prax, postupne prechádza do výhodnejšej kategórie a poistné klesá. Pre správne pochopenie celého systému zliav je vhodné sledovať, ako fungujú bonusové triedy v autopoistení, ktoré vodičovi garantujú zľavu za každý rok bez zavinenia nehody.
| Dôvod ukončenia zmluvy | Zákonná alebo zmluvná lehota | Dôsledok pre poistníka |
|---|---|---|
| Výpoveď ku koncu poistného obdobia | Doručenie najmenej 6 týždňov pred výročím | Zmluva riadne zaniká k výročnému dňu bez sankcií |
| Výpoveď do 2 mesiacov od uzavretia | Výpovedná lehota trvá 8 dní | Poistenie zanikne uplynutím ôsmeho dňa od doručenia |
| Nezaplatenie poistného na ďalšie obdobie | 1 mesiac od dátumu splatnosti poistného | Zánik poistenia, povinnosť doplatiť alikvotnú čiastku |
| Nahlásenie škodovej udalosti v SR | Písomne do 15 dní od jej vzniku | Splnenie oznamovacej povinnosti bez rizika regresu |
| Nahlásenie škodovej udalosti v zahraničí | Písomne do 30 dní od jej vzniku | Ochrana pred krátením plnenia pri cezhraničnej nehode |
Časté otázky o poistení auta pre študentov
Prečo je poistka na auto pre 19-ročného študenta taká drahá, keď ešte nespôsobil žiadnu nehodu?
Poisťovne pracujú so štatistickou rizikovosťou celej vekovej skupiny. Vodiči vo veku 18 až 25 rokov spôsobujú násobne viac nehôd s ťažkými následkami ako skúsenejší šoféri. Študent navyše vstupuje do systému s nulovou históriou bezškodového priebehu, čo znamená, že nemá nárok na žiadny bonus znižujúci základnú sadzbu.
Dostanem na PZP zľavu po predložení študentského preukazu ISIC?
Väčšina poisťovní štatút študenta nezohľadňuje a ISIC zľavu na povinné zmluvné poistenie neposkytuje. Rozhodujúcimi faktormi pre výpočet ceny sú vek držiteľa vozidla, výkon motora v kW, objem valcov, okres evidencie a bezškodový priebeh. Niektoré poisťovne však ponúkajú zvýhodnenie v rámci balíka rodinného poistenia, ak má rodič u daného poistiteľa iné poistné produkty.
Čo sa stane, ak spôsobím nehodu na aute, ktoré je poistené na rodiča?
Poisťovňa vyplatí poškodenému celé poistné plnenie zo zákonného PZP. Problém však nastane pri bonusoch rodiča: zavinená škoda sa zapíše do registra škôd na meno poistníka (rodiča), čo vedie k uplatneniu malusu a zdraženiu poistky na ďalší rok. Ak poisťovňa zistí, že pri uzatváraní zmluvy bol úmyselne zatajený skutočný hlavný používateľ vozidla, môže žiadať doplatenie rozdielu poistného.
Musím mať uzatvorené PZP aj na výkonnú elektrickú kolobežku, ktorou jazdím na prednášky?
Áno, povinnosť uzatvoriť PZP sa vzťahuje aj na malé elektrické vozidlá. Podľa legislatívy musíte mať poistenie na kolobežku, ak jej konštrukčná rýchlosť presahuje 25 km/h, alebo ak jej hmotnosť presahuje 25 kg a konštrukčná rýchlosť je vyššia ako 14 km/h. Pri jazde na takejto kolobežke bez poistky riskujete rovnakú pokutu ako pri nepoistenom automobile.