Obhliadka po krupobití a havarijné poistenie: Ako postupovať a získať plné poistné plnenie
Medzi motoristami pretrváva častý omyl, že škody spôsobené letnou búrkou vyrieši bežná povinná zákonná poistka, prípadne že po krupobití stačí auto odfotiť na mobil a rovno odviezť do servisu. V skutočnosti základné povinné zmluvné poistenie chráni výhradne škody, ktoré spôsobíte iným, a nie vaše vlastné vozidlo. Ak nemáte dojednanú havarijku alebo špeciálne živelné pripoistenie, celú opravu platíte z vlastného vrecka. Navyše, ak sa pustíte do opravy skôr, než prebehne oficiálna obhliadka po krupobití, poisťovňa vám môže poistné plnenie výrazne skrátiť alebo ho úplne zamietnuť.
Priemerná výška škody na motorovom vozidle po krupobití dosahuje 2 000 až 3 000 eur. Pri starších autách môže takáto suma znamenať aj verdikt totálnej škody. Aby ste o svoje peniaze neprišli a proces likvidácie prebehol bez zbytočných prieťahov, musíte poznať svoje práva, presné lehoty aj technické postupy, ktorými poisťovne vyčísľujú cenu práce a materiálu.
Umývanie a príprava vozidla na obhliadku po krupobití
Keď udrie búrka a na karosérii zostanú desiatky jamiek, prirodzenou reakciou mnohých vodičov je auto okamžite umyť a naleštiť, aby technikovi ukázali poškodenie v celej kráse. Práve v tomto bode však motoristi často spravia prvú zásadnú chybu. Predtým, než vezmete do ruky špongiu či navštívite autoumyváreň, musíte vozidlo podrobne zdokumentovať v pôvodnom stave.
Základným pravidlom je zachytiť nielen samotné detaily preliačin, ale aj celkový kontext situácie. Nafoťte auto zo všetkých štyroch strán na mieste, kde búrka udrela, vrátane stôp v okolí – napríklad vrstvy krúp na zemi, polámaných konárov či poškodených kvetináčov. Tieto fotografie poslúžia ako nespochybniteľný dôkaz, že poistná udalosť nastala presne v čase a na mieste, ktoré nahlásite do poisťovne.
Prečo hrubé nečistoty škodia a kedy leštenie prekáža
Pokiaľ ide o samotné čistenie, zlatá stredná cesta je najlepšia. Vozidlo privezené na posúdenie nesmie byť zanesené blatom, vrstvou prachu či peľu. Hrubá špina dokáže spoľahlivo zamaskovať plytké jamky na streche a kapote. Technik poisťovne ich v takom prípade nezapočíta do protokolu, čo vás pri konečnom zúčtovaní pripraví o peniaze.
Na druhej strane sa vyhnite voskovaniu a lešteniu karosérie brúsnymi pastami. Čerstvo navoskovaný lak vytvára ostré odlesky, ktoré mätú optické prístroje aj tieňové dosky s LED osvetlením, ktoré likvidátor pri práci používa. Na obhliadku postačí vozidlo opláchnuť čistou vodou v bezdotykovej umyvárni a nechať ho uschnúť. Ak plánujete novú zmluvu, pozrite sa, čo ponúka najlacnejšie havarijné poistenie a aké podmienky si jednotlivé spoločnosti kladú pri živelných udalostiach.
Kontrolný zoznam pred príchodom technika poisťovne
Pred dohodnutým termínom obhliadky si prejdite nasledujúce body, aby ste na nič nezabudli a celý úkon prebehol bez zdržania:
- Dôkladná fotodokumentácia z miesta búrky: fotografie celého auta, detailov jamiek aj okolitých stôp po krupobití.
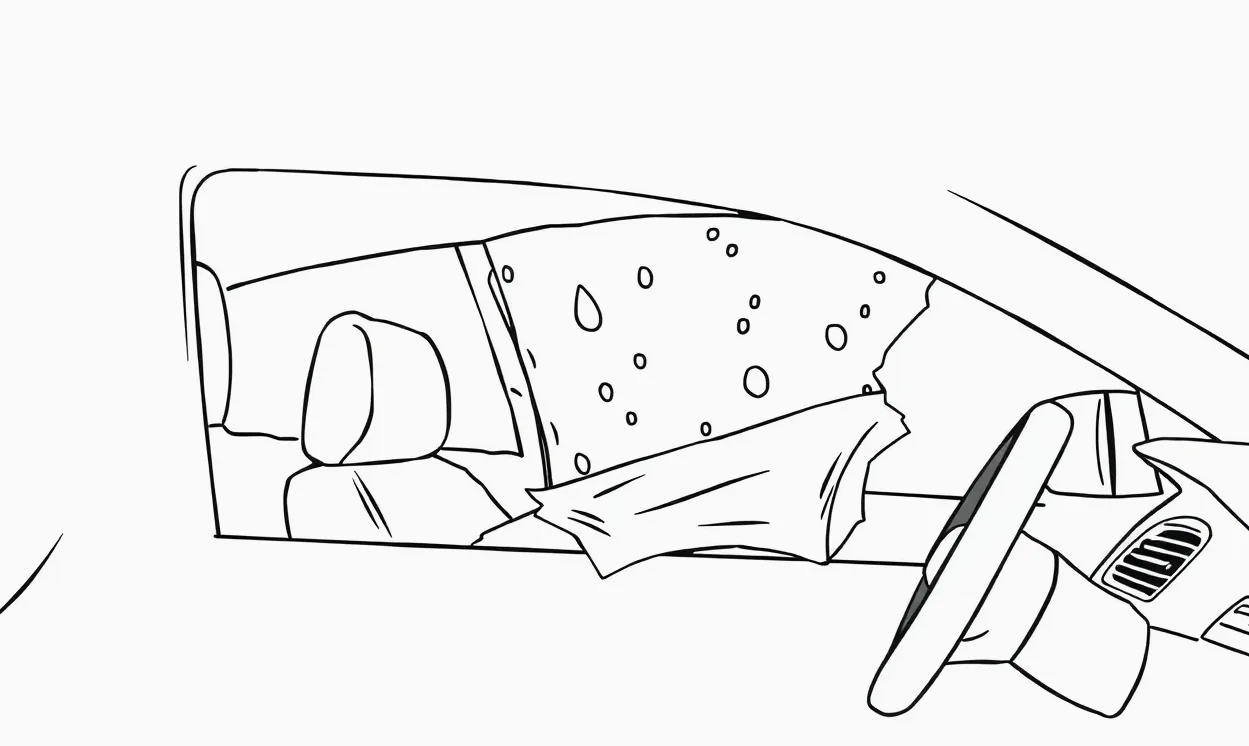
- Zabezpečenie vozidla pred ďalšou škodou: ak krúpy prerazili strešné okno alebo čelné sklo, prekryte otvor plachtou, aby do interiéru nezatekalo.
- Základné opláchnutie karosérie: zbavte plechy blata a prachu, no vynechajte voskovanie a leštenie.
- Príprava potrebných dokladov: nachystajte si osvedčenie o evidencii vozidla časť II (veľký technický preukaz), číslo poistnej zmluvy a záznam o nahlásení škody.
- Vyznačenie priestoru na obhliadku: auto postavte do tieňa alebo pod prístrešok; priame ostré poludňajšie slnko paradoxne zhoršuje viditeľnosť jemných jamiek.
Kalkulačné systémy a stanovenie nákladov na opravu
Keď sa vykonáva obhliadka po krupobití, likvidátor nepočíta škodu odhadom z hlavy. Využíva medzinárodne uznávané kalkulačné programy (ako Audatex alebo Eurotax), do ktorých zadáva presné parametre vášho vozidla – značku, model, typ karosérie, hrúbku plechu a špecifikáciu laku. Výsledný rozpočet nákladov na opravu je súčtom normohodín práce, cien náhradných dielov a materiálu.
Pre bežného vodiča je dôležité vedieť, že poisťovňa v rozpočte rozlišuje dva základné prístupy: likvidáciu formou rozpočtu (peniaze dostanete na ruku na účet a auto si opravíte kdekoľvek) alebo preplatenie faktúry zmluvného servisu na základe krycieho listu. Kým na faktúru servis účtuje reálne hodiny podľa dohodnutých sadzieb, rozpočet vychádza z priemernej ceny práce nezávislých opravovní v danom regióne, čo býva často nižšia suma.
Normohodiny, ceny dielov a materiálové prirážky
Výrobca každého automobilu presne stanovuje, koľko času trvá demontáž a spätná montáž jednotlivých komponentov. V kalkulačnom systéme sa tento čas vyjadruje v normohodinách alebo časových jednotkách. Ak je nutné pri oprave strechy odstrojiť čalúnenie stropu, demontovať tienidlá a bezpečnostné pásy, systém presne určí časový normatív.
K cene práce sa pripočítava materiál – napríklad jednorazové plastové príchytky, tmely či spotrebný materiál. Ak likvidátor trvá na tom, že poškodený diel (napríklad hliníkovú kapotu) už nemožno vyrovnať, započíta cenu nového originálneho dielu, prípadne kvalitnej náhrady. Ak vám rozpočet pripadá neprimerane nízky, pomôže vám znalecký posudok pri poistnej udalosti, ktorým môžete nesprávne kalkulácie poisťovne oficiálne rozporovať.
Metóda PDR bez lakovania verzus klasické klampiarstvo
V modernom poisťovníctve je jednoznačným štandardom oprava technológiou Paintless Dent Removal, známa pod skratkou PDR. Ide o vyťahovanie alebo vytláčanie jamiek z vnútornej strany dielov pomocou špeciálnych oceľových páčidiel, prípadne lepením adaptérov z vonkajšej strany, a to bez akéhokoľvek brúsenia či tmelenia. Pôvodný lak z výroby zostáva neporušený, vďaka čomu vozidlo nestráca trhovú hodnotu.
Oprava preliačin metódou PDR je navyše výrazne lacnejšia a rýchlejšia. Vyrovnanie jednej jamky bez poškodenia laku stojí od 30 eur za kus a trvá 30 až 90 minút. Náklady na opravu približne 20 menších preliačin bez poškodenia laku sa pohybujú v rozmedzí 400 až 900 eur a auto máte doma obvykle za 1 až 3 dni. Na porovnanie: klasická oprava zahŕňajúca tmelenie a prelakovanie dielov stojí pri rovnakom rozsahu 1 000 až 2 500 eur a trvá týždne. O tom, ako sa líšia jednotlivé postupy, podrobne hovorí PDR oprava preliačin po krúpach.
Postup od nahlásenia po vyplatenie poistného plnenia
Celý proces od búrky až po úhradu peňazí má jasnú postupnosť, ktorú je nutné dodržať:
- Zdokumentovanie a nahlásenie škody: bezprostredne po búrke auto nafoťte a nahláste škodu poisťovni online alebo telefonicky. Ak váhate nad formalitami, overte si, čo potrebujem k online hláseniu škody.
- Dohodnutie termínu obhliadky: poisťovňa vyšle mobilného technika, nasmeruje vás do zmluvného strediska alebo vám umožní samoobhliadku cez aplikáciu.
- Samotná prehliadka vozidla: technik spočíta počet jamiek na každom diele a vyhotoví protokol o obhliadke.
- Kontrola a podpis protokolu: dôkladne skontrolujte súpis dielov. Ak technik niektoré poškodenie vynechal, žiadajte jeho okamžité zapísanie.
- Výber spôsobu likvidácie: rozhodnite sa, či dáte auto opraviť zmluvnému PDR servisu na krycí list, alebo si necháte vyplatiť rozpočet na bankový účet.
- Doručenie faktúr a ukončenie šetrenia: po doložení faktúr alebo schválení rozpočtu poisťovňa uzavrie spis a vyplatí peniaze znížené o spoluúčasť.
Staršie vozidlá s nízkou hodnotou a hustou sieťou preliačin
Krupobitie býva nemilosrdné najmä k majiteľom starších áut. Ak má vaše vozidlo trhovú hodnotu napríklad 3 500 eur a po búrke zostane na karosérii 150 preliačin, kalkulačný systém ľahko vygeneruje cenu opravy prevyšujúcu 2 500 eur. V takej chvíli poisťovňa okamžite zastaví schvaľovanie bežnej opravy a poistnú udalosť začne riešiť ako totálnu škodu.
Pri živelných udalostiach sa polícia na miesto nevolá, ak vozidlo stálo na parkovisku a nešlo o dopravnú nehodu. Celé dokazovanie je teda na vás a na záveroch likvidátora. Majitelia starších áut sú často nemilo prekvapení, keď zistia, kedy PZP nestačí a prečo bežné zákonné poistenie takéto škody vôbec nerieši. Ak máte k PZP dojednané iba lacné pripoistenie živlov, pamätajte, že to máva pevné limity plnenia, často len 500 až 2 000 eur, čo pri hustom krupobití na opravu celého auta nevystačí.
Hranica ekonomickej totálnej škody
V praxi sa takmer vždy stretávame s pojmom ekonomická totálna škoda. Nejde o to, že by bolo auto zničené po technickej stránke – motor beží, nápravy sú v poriadku a vozidlo je plne pojazdné. Nastáva však stav, kedy by predpokladané náklady na opravu presiahli stanovené percento všeobecnej hodnoty vozidla (podľa poistných podmienok obvykle 70 % až 90 %).
Poisťovňa v tomto režime neprepláca faktúru za prácu servisu. Výpočet plnenia prebieha tak, že od stanovenej všeobecnej hodnoty vozidla pred poškodením odpočíta hodnotu použiteľných zvyškov (vraku) a dohodnutú spoluúčasť. Rozdiel vám vyplatí na účet. Ako presne tento mechanizmus funguje v praxi, vysvetľuje téma technická a ekonomická totálna škoda.
Vyplatenie škody rozpočtom a oprava staršieho auta
Pre staršie vozidlo s nízkou hodnotou býva ekonomická totálna škoda paradoxne finančne výhodným riešením, ak vám neprekáža kozmetická vada. Získate poistné plnenie, auto vám zostáva a môžete na ňom bez obmedzení jazdiť ďalej, pokiaľ nemá poškodené svetlá či rozbité sklá brániace bezpečnej premávke.
Pokiaľ sa rozhodnete auto predsa len opraviť, riešením je vyplatenie škody rozpočtom a následné vyhľadanie špecialistu na PDR, ktorý vám vyrovná len najviditeľnejšie jamky na kapote. Zvyšok peňazí vám zostane ako kompenzácia za zníženú estetickú hodnotu vozidla. Ak však poisťovňa zníži všeobecnú hodnotu auta neoprávnene nízko, vaším právom je písomná námietka a žiadosť o doplatenie poistného plnenia.
Obhliadka po krupobití pri lízingovom a úverovanom vozidle
Veľmi špecifická situácia nastáva, ak je poškodené auto financované cez lízing alebo bankový autoúver. V takom prípade nie ste zapísaný ako výlučný vlastník vozidla, ale iba ako jeho držiteľ. Keď sa plánuje obhliadka po krupobití, celý proces podlieha prísnejším pravidlám financujúcej inštitúcie.
Pri lízingových vozidlách si nemôžete svojvoľne zvoliť vyplatenie peňazí rozpočtom na svoj súkromný účet. Lízingová spoločnosť chráni hodnotu svojho majetku a spravidla striktne vyžaduje, aby bolo auto kompletne opravené v autorizovanom alebo zmluvnom servise pomocou originálnych postupov. Ak servis pri rozoberaní dielov odhalí ďalšie skryté jamky, musí sa okamžite vyžiadať doobhliadka technikom poisťovne, inak servis nezíska krycí list na celú fakturovanú sumu.
Vinkulácia poistného plnenia v prospech financujúcej spoločnosti
Kľúčovým právnym inštitútom je vinkulácia poistného plnenia. Znamená to, že právo na výplatu peňazí z poistky je úradne viazané v prospech lízingovej spoločnosti alebo banky. Poisťovňa nesmie poslať peniaze servisu ani vám bez toho, aby jej financujúca spoločnosť udelila písomný súhlas – takzvanú devinkuláciu.
Štandardná spoluúčasť pri havarijnom poistení býva 5 %, minimálne 165 eur, prípadne 5 %, minimálne 100 eur. Pri lízingových zmluvách túto sumu doplácate priamo servisu pri preberaní opraveného auta. Ak máte k havarijke uzatvorené aj doplnkové finančné krytie, oplatí sa vedieť, ako funguje GAP poistka a spoluúčasť z kasko, pretože kvalitné GAP poistenie vám dokáže preplatiť aj túto zrazenú spoluúčasť.
Dôležité termíny a zákonné lehoty pri likvidácii
Likvidácia poistnej udalosti po živelnej pohrome sa riadi striktnými lehotami stanovenými Občianskym zákonníkom. Prehľad najdôležitejších termínov nájdete v nasledujúcej tabuľke:
| Úkon a situácia | Zákonná alebo odporúčaná lehota | Právny základ / Poznámka |
|---|---|---|
| Nahlásenie poistnej udalosti po búrke | Bez zbytočného odkladu (odporúčane do 24 hodín) | § 797 ods. 2 Občianskeho zákonníka |
| Ukončenie vyšetrenia poistnej udalosti | Do jedného mesiaca od oznámenia | § 797 ods. 3 Občianskeho zákonníka |
| Nárok na primeranú zálohu na plnenie | Na požiadanie (ak šetrenie presiahne 1 mesiac) | § 799 ods. 2 Občianskeho zákonníka |
| Výplata poistného plnenia poisťovňou | Do 15 dní od skončenia vyšetrenia | § 799 ods. 1 Občianskeho zákonníka |
| Výpoveď poistnej zmluvy po škode | Do jedného mesiaca od oznámenia plnenia | Zmluvné podmienky poisťovní |
| Premlčacia lehota práva na plnenie | 3 roky (začína plynúť rok po udalosti) | § 101 a § 104 Občianskeho zákonníka |
Uplatnenie DPH pri oprave vozidla podnikateľa a nepodnikateľa
Spôsob, akým sa zúčtováva daň z pridanej hodnoty (DPH), patrí medzi najčastejšie zdroje nedorozumení medzi motoristami a poisťovňami. Rozhodujúcim faktorom je skutočnosť, či je majiteľ vozidla súkromnou osobou (bežným občanom), alebo podnikateľom registrovaným ako platiteľ DPH. Samotná obhliadka po krupobití zaznamená rovnaký rozsah škôd, no finančné vyrovnanie prebieha odlišne.
Ak ste si škodu nahlásili sami cez smartfón, prečítajte si, ako fungujú mobilné aplikácie poisťovní, kde pri zadávaní údajov musíte správne uviesť svoje IČO a informáciu o registrácii k DPH. Nesprávne zaškrtnuté políčko môže viesť k tomu, že vám poisťovňa pošle krátené plnenie a budete musieť dodatočne dokladovať svoje daňové priznania.
Rozdiel medzi súkromnou osobou a platiteľom dane
Pokiaľ ste bežný občan nepodnikateľ (fyzická osoba), DPH je pre vás konečným nákladom, ktorý si nemôžete nikde odpočítať. Poisťovňa vám preto musí vyplatiť poistné plnenie v plnej výške vrátane DPH, bez ohľadu na to, či ide o likvidáciu rozpočtom alebo opravu na faktúru (samozrejme po odpočítaní dohodnutej spoluúčasti).
Úplne iná situácia nastáva pri právnických osobách a živnostníkoch, ktorí sú platiteľmi DPH. Podnikateľ má zo zákona právo odpočítať si daň z prijatej faktúry vo svojom daňovom priznaní. Poisťovňa mu preto preplatí iba sumu bez DPH. Výšku dane musí podnikateľ zaplatiť servisu zo svojho firemného účtu a následne si ju vysporiada so štátom v rámci bežného zdaňovacieho obdobia. Ak by poisťovňa preplatila DPH podnikateľovi, došlo by k nezákonnému bezdôvodnému obohateniu.
Často kladené otázky o škodách po krupobití
Ako presne prebieha obhliadka auta poškodeného krupobitím?
Technik umiestni vozidlo do tieňa alebo dielne a na karosériu namieri špeciálnu svetelnú rampu s pruhovaným rastrom. Deformácie pruhov na laku presne odhalia aj tie najmenšie jamky. Následne spočíta počet preliačin na jednotlivých dieloch (strecha, kapota, dvere), zmeria ich priemer a zapíše ich do protokolu.
Do koľkých dní od búrky musím krupobitie nahlásiť poisťovni?
Občiansky zákonník ukladá povinnosť nahlásiť udalosť bez zbytočného odkladu. V poistných podmienkach poisťovne obvykle požadujú nahlásenie do 15 dní, no prax odporúča urobiť tak do 24 hodín. Poisťovňa si dátum overuje podľa meteorologických radarových dát Slovenského hydrometeorologického ústavu (SHMÚ).
Môžem dať auto do servisu hneď, alebo musím čakať na technika z poisťovne?
Pred vykonaním obhliadky a schválením kalkulácie poisťovňou nesmiete začať s opravou karosérie. Ak by ste diely opravili vopred, poisťovňa nemá možnosť overiť rozsah škody a môže vám plnenie úplne zamietnuť. Jedinou výnimkou je provizórne zalepenie rozbitého okna fóliou, aby sa zabránilo škodám z dažďa.
Preplatí mi poisťovňa škodu, ak mám iba základné PZP?
Nie, základné povinné zmluvné poistenie nekryje žiadne škody na vašom vlastnom aute spôsobené živelnou udalosťou. Na preplatenie musíte mať uzatvorené havarijné poistenie (kasko) alebo aspoň špeciálne pripoistenie prírodných živlov k PZP.
Prídem po nahlásení krupobitia o bonus na havarijnom poistení?
Krupobitie je živelná udalosť, ktorú vodič nemôže ovplyvniť. Väčšina serióznych poisťovní na slovenskom trhu pri živelných škodách neuplatňuje malus a nestrháva nazbieraný bonus za bezškodový priebeh, no podmienky sa môžu líšiť podľa konkrétnej zmluvy.