Havarijné poistenie a jazda mimo spevnenej cesty: Ako kryje poistka poľné a lesné cesty?
Mnoho majiteľov vozidiel s pohonom všetkých kolies či zvýšeným podvozkom predpokladá, že ich vozidlo zvládne akýkoľvek terén a prípadné škody automaticky uhradí poisťovňa. Realita pri likvidácii poistných udalostí je však podstatne prísnejšia. Havarijné poistenie a jazda mimo spevnenej cesty predstavujú kombináciu, pri ktorej poistné podmienky narážajú na striktné zmluvné výluky a ustanovenia zákonov. Kým na asfaltovej komunikácii je rozsah krytia jasný, prejazd poľnou skratkou, lesnou zvážnicou či kamenistou cestou k chate môže viesť k úplnému zamietnutiu poistného plnenia alebo k jeho citeľnému zníženiu.
Bežné osobné auto verzus off-road: Ako vníma havarijné poistenie jazdu mimo spevnenej cesty?
Z pohľadu poistnej zmluvy nie je rozhodujúce iba to, kde k poškodeniu došlo, ale aj aké vozidlo vodič viedol. Typickým omylom býva predstava, že moderné SUV alebo crossover s pohonom 4×4 má v zmluve automaticky dohodnuté širšie krytie v teréne než bežný mestský hatchback. Havarijné poistenie a jazda mimo spevnenej cesty sa však riadia rovnakými všeobecnými poistnými podmienkami bez ohľadu na pohon náprav. Pri bežných vozidlách sa ročná cena havarijného poistenia pre vozidlá kategórie SUV a crossover pohybuje približne od 350 do 1 100 eur ročne, no táto suma nezahŕňa povolenie na prekonávanie extrémnych prekážok.
Ak si vodič zakúpi bežný osobný automobil, výrobca v technickej dokumentácii presne špecifikuje jeho prevádzkové určenie. Prejazd cez hlboké koľaje vyjazdené traktormi, vysoké kamene alebo brodenie rozliateho potoka likvidátor posúdi ako používanie vozidla mimo priestranstiev určených na premávku. Oproti tomu špeciálne upravené terénne automobily disponujú homologizáciou a technickými prvkami, ktoré umožňujú jazdu v náročnom profile. Ani pri nich však poistná zmluva nekryje voľný pohyb po lesoch či lúkach, ak vodič porušuje platnú legislatívu.
Porovnanie poistnej ochrany sériového auta a upraveného špeciálu
Rozdiely medzi týmito kategóriami vozidiel sa najvýraznejšie prejavia vo chvíli, keď nastane škodová udalosť a poisťovateľ preveruje príčinnú súvislosť medzi poškodením a stavom komunikácie.
| Sériové osobné vozidlo a bežné SUV | Homologizované terénne vozidlo (off-road) |
|---|---|
| Plné krytie na všetkých evidovaných pozemných komunikáciách. | Lepšia odolnosť podvozkových častí voči mechanickému namáhaniu. |
| Nízka svetlá výška podvozka prináša vysoké riziko prerazenia olejovej vane. | Vyššia nájazdová priechodnosť chráni kľúčové agregáty pri nerovnostiach. |
| Plastové kryty motora neposkytujú ochranu pred nárazom na skalné podložie. | Možnosť poistenia pevných prídavných ochranných prvkov a navijakov. |
| Zákaz účasti na motoristických podujatiach a jazdách zručnosti v teréne. | Rovnaká zmluvná výluka na amatérske i profesionálne terénne súťaže a zrazy. |
| Asistenčná služba zasahuje spravidla len do 10 až 50 metrov od spevnenej cesty. | Pri zapadnutí v hlbokom teréne bežná odťahová technika odmietne zásah. |
Nesprávna obsluha, preťaženie a používanie auta v rozpore s návodom výrobcu
Jedným z najčastejších dôvodov, prečo poisťovňa odmietne uhradiť poškodenie podvozka, motora či prevodovky, je nesprávna obsluha vozidla alebo konanie na hranici hrubej nedbanlivosti. Havarijné poistenie a jazda mimo spevnenej cesty často končia technickou poruchou, ktorú nemožno považovať za náhodnú haváriu. Ak vodič nerešpektuje limity stanovené výrobcom automobilu, poistiteľ uplatní zmluvné výluky.
Typickým príkladom je nasatie vody do motora pri pokuse prejsť cez rozliaty potok, hlbokú mláku alebo zaplavenú poľnú cestu. Tento jav, známy ako hydraulický ráz (hydroshock), vedie k okamžitej deštrukcii piestov a bloku motora. Poisťovne škody spôsobené vniknutím vody do nasávania pri prejazde cez vodnú prekážku štandardne vylučujú z poistného krytia. Podobne sa posudzuje aj spálená spojka či zničená medzinápravová spojka systému 4×4 pri dlhotrvajúcom neúspešnom vyslobodzovaní zapadnutého auta na rozmočenej lúke.
Zákonným rámcom pre takýto postup je § 799 ods. 1 a 2 Občianskeho zákonníka. Podľa tohto ustanovenia môže poisťovateľ primerane znížiť poistné plnenie, ak poistený zavinene porušil svoje povinnosti a toto porušenie malo podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie rozsahu jej následkov. Pri poškodeniach karosérie bez účasti iného vozidla, kedy vznikla poistná udalosť bez druhého účastníka, likvidátor dôsledne skúma, či vodič nešiel vedome do neprimeraného rizika, ktoré presahuje konštrukčné schopnosti jeho automobilu.
Poľné, lesné a vinohradnícke cesty: Kedy havarijná poistka nekryje jazdu mimo asfaltu?
Základným kameňom sporov medzi motoristami a poisťovňami je samotná definícia toho, čo je a čo nie je cesta. V slovenskom právnom poriadku pojem „nespevnená cesta“ nemá presnú legálnu definíciu. Zákon č. 135/1961 Zb. o pozemných komunikáciách (cestný zákon) v § 1 rozdeľuje pozemné komunikácie do štyroch kategórií:
- Diaľnice a rýchlostné cesty určené na diaľkovú dopravu,
- Cesty I., II. a III. triedy tvoriace základnú cestnú sieť štátu a regiónov,
- Miestne komunikácie, ktoré slúžia verejnej doprave v mestách a obciach,
- Účelové komunikácie, ktoré podľa § 22 cestného zákona spájajú výrobné objekty, lomy, poľnohospodárske a lesné pozemky s ostatnou sieťou.
Zákon teda výslovne potvrdzuje, že aj poľná cesta, vinohradnícka cesta či lesná zvážnica môžu byť oficiálnymi účelovými komunikáciami, hoci majú len štrkový, makadamový alebo hlinený povrch. Problém nastáva vo chvíli, keď do hry vstúpia osobitné predpisy na ochranu prírody a lesov.
Zákazy vjazdu do lesa a chránených území
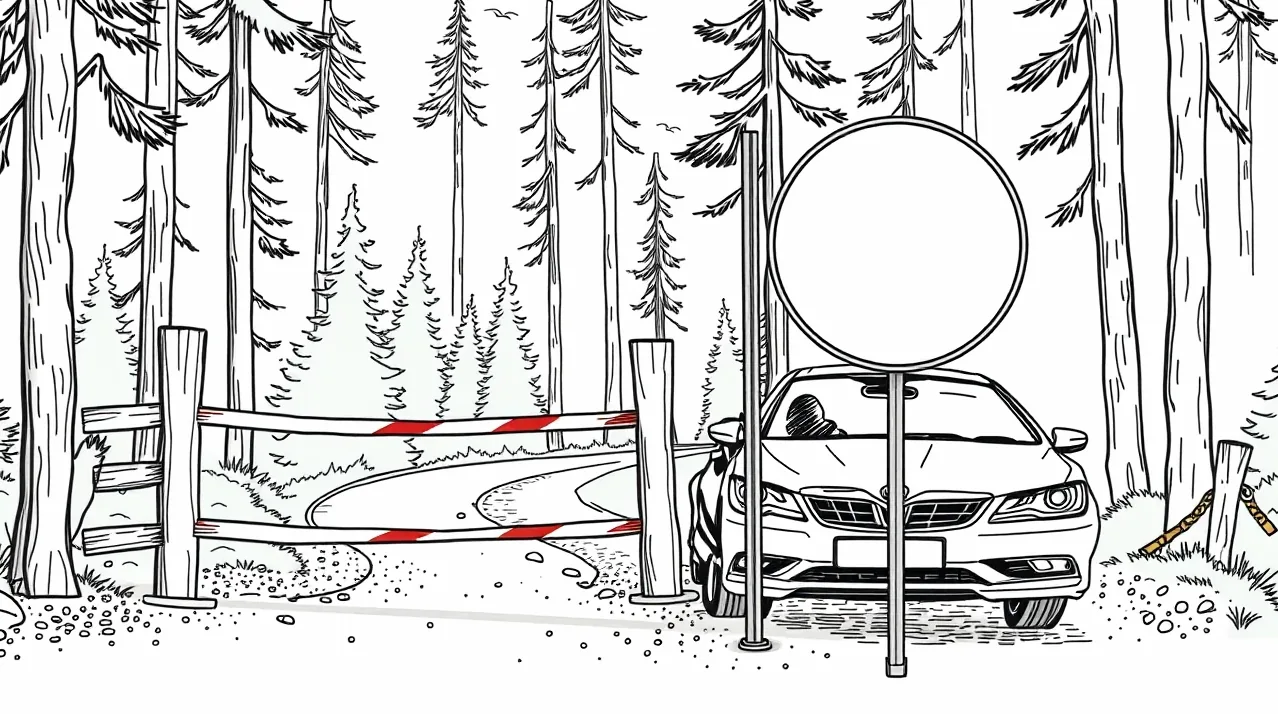
Poisťovňa pri každej nehode mimo hlavných ťahov preveruje oprávnenosť vjazdu. Ak vodič vošiel do lesa, porušil § 31 ods. 1 písm. d) zákona č. 326/2005 Z. z. o lesoch, ktorý zakazuje vjazd a státie motorovým vozidlom na lesných pozemkoch bez súhlasu vlastníka, správcu alebo obhospodarovateľa lesa. Obdobne platí § 13 ods. 1 písm. a) zákona č. 543/2002 Z. z. o ochrane prírody a krajiny, podľa ktorého je v druhom a vyššom stupni ochrany zakázaný vjazd motorovým vozidlom mimo diaľnic, ciest, miestnych komunikácií a vyhradených miest.
Počas jesenného zberu úrody vo vinohradoch a sadoch často dochádza k poškodeniu techniky či úzkych ciest. Vodiči sa mylne domnievajú, že prejazd je voľný. Ak ide o súkromný pozemok alebo účelovú komunikáciu s obmedzeným prístupom, za škodu spôsobenú napríklad zosuvom pôdy alebo stretom s pracovným strojom nesie plnú zodpovednosť ten, kto zákaz porušil. Kým povinné zmluvné poistenie online rieši ujmu spôsobenú iným osobám, opravu vlastného poškodeného nárazníka či prerazenej nápravy z kaska poisťovňa pri protiprávnom vjazde rázne skráti.
Kontrolný zoznam: Na čo nezabudnúť pred zjazdom z asfaltovej cesty
Predtým, než odbočíte z hlavnej cesty na nespevnený úsek, overte si tieto kľúčové body, aby ste nestratili nárok na poistné plnenie:
- Skontrolujte, či na začiatku cesty nie je umiestnená dopravná značka Zákaz vjazdu alebo rampa so zákazovou tabuľou.
- Uistite sa, že trasa nevstupuje do druhého alebo vyššieho stupňa ochrany prírody (národný park, chránená krajinná oblasť).
- Overte si, či máte písomný súhlas vlastníka pozemku, ak vedie cesta cez súkromný poľnohospodársky alebo lesný areál.
- Zhodnoťte hĺbku vyjazdených koľají a terénnych nerovností v pomere k svetlej výške vášho vozidla.
- Nikdy sa nepokúšajte brodiť neznáme vodné toky alebo bahnité úseky bez preverenia ich skutočnej hĺbky a podkladu.
Dokumentácia škody na mieste bez adresy: GPS súradnice, fotografie a svedkovia
Ak nastane poistná udalosť na odľahlom mieste, preukázanie priebehu nehody leží výhradne na poistenom. Na lesnej ceste či uprostred poľa nie sú žiadne stĺpy verejného osvetlenia ani orientačné čísla domov. Havarijné poistenie a jazda mimo spevnenej cesty si preto vyžadujú okamžitú a precíznu dokumentáciu priamo na mieste incidentu. V opačnom prípade likvidátor pojme podozrenie, že škoda vznikla iným spôsobom alebo pri zakázanej činnosti.
V prvom rade zaznamenajte presné GPS súradnice miesta nehody prostredníctvom smartfónu. Tieto súradnice slúžia poisťovni na overenie, či sa incident stal na verejne prístupnej účelovej komunikácii, alebo v zakázanom pásme. Spravte celkové fotografie vozidla zo všetkých štyroch strán tak, aby bolo zrejmé jeho postavenie na ceste a okolitý terén. Následne odfoťte detail poškodenej časti – napríklad kameň, na ktorý vozidlo narazilo, a stopu vytečeného oleja. Vodiči často riešia aj poistenie a stret so zverou v lesnom poraste, kde je fotodokumentácia stôp srsti či krvi priamo na karosérii nevyhnutným dôkazom pre výplatu peňazí.
Na bežných cestách sa uplatňuje odškodnenie za poškodenie auta výtlkom priamo od správcu infraštruktúry. Na poľných a lesných cestách však správca spravidla za nerovnosti a kamene nezodpovedá, preto celá ťarcha opravy ostáva na vašom kasku. Pri rozsiahlejšom poškodení, napríklad pri náraze do spadnutého stromu či zosunutého svahu, zabezpečte kontakty na prípadných svedkov alebo privolajte lesnú stráž či políciu.
Zoznam podkladov, ktoré musíte pripraviť a doložiť poisťovni
Pre plynulé schválenie poistného plnenia si pripravte nasledujúce dokumenty a dôkazy:
- Fotodokumentácia z miesta nehody: Široké zábery prostredia s orientačnými bodmi a detailné snímky poškodenia podvozka, olejovej vane či diskov kolies.
- Presná lokalizácia: Zápis GPS súradníc vo formáte zemepisnej šírky a dĺžky s vyznačením bodu na mape.
- Hlásenie poistnej udalosti: Podrobný a pravdivý popis priebehu incidentu, rýchlosti jazdy a smeru pohybu.
- Písomné povolenie na vjazd: Doklad o oprávnení vjazdu na lesnú alebo účelovú komunikáciu, ak sa vyžaduje podľa osobitných zákonov.
- Správa polície alebo privolanej hliadky: Záznam o nehode, ak bola udalosť vyšetrovaná privolanými zložkami.
- Technický preukaz a vodičský preukaz: Kópie dokladov preukazujúce oprávnenie na vedenie vozidla a jeho technickú spôsobilosť.
Podľa § 799 ods. 1 Občianskeho zákonníka je poistený povinný oznámiť vznik poistnej udalosti bez zbytočného odkladu. Poistné zmluvy obvykle konkretizujú túto lehotu na 15 dní pri škode na území Slovenska a 30 dní pri škode v zahraničí. Včasné nahlásenie je zásadné, pretože oprava vozidla pred vykonaním obhliadky technikom poisťovne takmer vždy vedie k zamietnutiu nároku. Pre celkový prehľad o pravidlách si prečítajte, ako prebieha likvidácia škody krok za krokom.
Užitočné pripoistenia a doplnkové krytia na nespevnené cesty
Základný balík havarijného poistenia kryje haváriu, živel, vandalizmus a krádež. Pri pravidelnej jazde po nespevnenom povrchu však motorista naráža na špecifické riziká, ktoré základ nekryje vôbec, alebo len s vysokou finančnou účasťou. Bežná spoluúčasť na slovenskom trhu býva dohodnutá vo výške 5 % minimálne 150 eur (prípadne 165 eur), alebo 10 % minimálne 300 eur (prípadne 330 eur). Ak oprava poškodeného plastového krytu podvozka stojí 120 eur, celú sumu hradíte sami a hlásenie udalosti by vám len zhoršilo škodový priebeh.
Ak často jazdíte k nehnuteľnostiam mimo hlavných ciest, oplatí sa zvážiť cielené rozšírenie zmluvy. Pri financovaní nového vozidla poskytuje istotu GAP pripoistenie k havarijnému poisteniu, ktoré pri totálnej škode doplatí rozdiel medzi trhovou a pôvodnou nákupnou cenou auta. Pri výbere poistenia často rozhoduje výhodnejšia kombinovaná cena PZP a kaska, no vždy si overte limity asistenčných služieb.
Pripoistenia vhodné pre nespevnené cesty možno rozdeliť do niekoľkých kategórií:
- Rozšírená asistencia s vyslobodením vozidla: Štandardná asistencia garantuje príjazd odťahovej služby len po spevnených komunikáciách s toleranciou 10 až 50 metrov od asfaltu. Ak zapadnete hlbšie v teréne, bežná odťahovka odmietne zasiahnuť. Špeciálne vyslobodzovacie práce (traktor, terénne vozidlo s navijakom) bývajú v zmluvách limitované sumou približne 100 až 200 eur na jednu udalosť. Všetky náklady nad tento limit dopláca vodič z vlastného vrecka.
- Pripoistenie pneumatík a diskov: Jazda po ostrom kamení prináša vysoké riziko defektu či poškodenia disku. V základnom kasku bývajú pneumatiky kryté len vtedy, ak došlo k súčasnému poškodeniu iných častí vozidla (napríklad zavesenia kolesa). Samostatné poškodenie pneumatiky a disku na ceste vyrieši len špeciálne pripoistenie kolies.
- Pripoistenie čelného a ostatných skiel: Odletujúci štrk z kolies iných áut na prašných cestách je najčastejšou príčinou prasklín. Samostatné pripoistenie skiel často funguje s nulovou alebo fixnou minimálnou spoluúčasťou.
- Poistenie batožiny a náradia: Vzťahuje sa na prepravovaný náklad, športové vybavenie či pracovné náradie, ktoré by sa mohlo poškodiť pri otrStringEncodingoch či prevrátení vozidla na nerovnom povrchu.
Pri menších škodách, ako je poškriabaný lak od konárov na úzkej ceste, prichádza do úvahy likvidácia škody rozpočtom nákladov, kedy vám poisťovňa vyplatí kalkulovanú sumu priamo na účet bez predkladania faktúr zo servisu. Pamätajte tiež na to, že zmluvu môžete vypovedať najneskôr 6 týždňov pred koncom poistného obdobia podľa § 800 ods. 1 Občianskeho zákonníka, pričom nároky na plnenie sa premlčujú v trojročnej premlčacej lehote podľa § 101 a § 104 toho istého zákona.
Najčastejšie otázky o havarijnom poistení a jazde mimo spevnených ciest
Preplatí mi poisťovňa prerazenú olejovú vaňu, ak som šiel po kamenistej ceste k chate?
Závisí to od charakteru cesty a spôsobu jazdy. Ak ide o evidovanú účelovú komunikáciu, na ktorú nie je zakázaný vjazd, a nešlo o vedomé ignorovanie zjavných prekážok, poisťovňa škodu spravidla uhradí po odpočítaní spoluúčasti (napríklad 5 % min. 150 eur). Ak však vodič po prerazení vane pokračoval v jazde bez oleja a zadrel motor, poškodenie motora likvidátor zamietne pre zanedbanie povinnosti zabrániť zväčšovaniu škody.
Vytiahne ma zmluvná asistenčná služba zadarmo, ak zapadnem v blate na lúke?
Nie automaticky. Bežná asistenčná technika zasahuje len v dostupnosti 10 až 50 metrov od spevnenej komunikácie. Ak je nutné povolať špeciálnu techniku alebo traktor, poistka máva finančný limit na vyslobodenie vo výške 100 až 200 eur. Náklady nad tento rámec hradí vodič na mieste v hotovosti.
Vzťahuje sa havarijné poistenie na amatérske off-road zrazy a súťaže?
Nie. Poistné podmienky všetkých poisťovní na slovenskom trhu obsahujú jednoznačnú výluku pre akékoľvek motoristické súťaže, tréningové jazdy, terénne zrazy a testovanie limitov vozidla mimo bežnej premávky. Vzniknutú škodu v takomto prípade hradí vodič v plnej výške.
Čo ak je lesná cesta jedinou prístupovou cestou k môjmu pozemku alebo nehnuteľnosti?
V takomto prípade je nevyhnutné disponovať platným vecným bremenom práva prechodu a prejazdu zapísaným na liste vlastníctva alebo písomným povolením vlastníka komunikácie. Vtedy vjazd nie je protiprávny a poistná zmluva vozidlo na tejto prístupovej trase štandardne chráni.
Je poškriabanie laku od krovín a konárov pri prejazde lesom kryté kaskom?
Tento typ poškodenia poisťovne posudzujú veľmi prísne. Ak vodič vošiel na úzku lesnú cestu s vedomím, že konáre zasahujú do profilu vozovky, poistiteľ to kvalifikuje ako vedomé poškodzovanie majetku alebo nesprávnu obsluhu a plnenie zamietne. Ak lak poškodil náhly pád konára vplyvom vetra, udalosť sa likviduje ako živelná škoda.
V konečnom dôsledku platí, že havarijné poistenie a jazda mimo spevnenej cesty si vyžadujú zodpovedný prístup za volantom, dôkladnú znalosť zmluvných limitov a rešpektovanie zákonných zákazov, aby vás nečakaná prekážka v teréne nestála stovky až tisíce eur.