Havarijné poistenie obytného automobilu: Výluky, limity a riešenie škôd
Havarijné poistenie obytného automobilu predstavuje dobrovoľné zmluvné krytie podľa § 788 a nasledujúcich Občianskeho zákonníka, ktoré chráni majiteľa pred finančnými následkami poškodenia, zničenia či odcudzenia vozidla. Na rozdiel od bežného osobného auta však karavan či campervan spája dopravný prostriedok s plnohodnotným bývaním. Škoda na kuchynskej linke, solárnom systéme alebo plastovom strešnom okne sa preto neriadi bežnými postupmi likvidácie osobných vozidiel. Kým povinné zmluvné poistenie rieši škody spôsobené iným účastníkom premávky, havarijné poistenie vozidla kryje investíciu do vlastného majetku, ktorej hodnota pri rodinných obytných autách bežne presahuje 60 000 až 100 000 eur.
Správne nastavenie zmluvy rozhoduje o tom, či likvidátor po nehode uzná plnú hodnotu vstavby, alebo uplatní krátenie pre podpoistenie. Poistná suma musí odrážať skutočnú trhovú hodnotu vrátane všetkých pevných doplnkov. V opačnom prípade sa poistné plnenie kráti v rovnakom pomere, v akom je poistná suma k reálnej hodnote vozidla. Pre rodinný rozpočet to pri rozsiahlejšej škode znamená stratu tisícov eur.
Prečo je zápis zmeny kategórie vozidla v technickom preukaze kľúčový pre kasko?
Mnoho cestovateľov si stavia campervan svojpomocne z klasickej úžitkovej dodávky. Z pohľadu legislatívy a zákona o cestnej premávke patrí väčšina bežných obytných áut s celkovou hmotnosťou do 3 500 kg do kategórie M1 so špeciálnym určením SA (obytný automobil). Ak dodávka zostane v technickom preukaze zapísaná ako nákladné vozidlo kategórie N1, poisťovňa pri likvidácii poistnej udalosti vychádza z tabuľkovej hodnoty prázdneho úžitkového auta. V takom prípade poistenie úžitkových vozidiel do 3,5 tony alebo bežné kasko nezohľadňuje namontovanú posteľ, elektroinštaláciu ani izoláciu.
Rozdiel medzi kategóriou N1 a M1-SA pri poistnom plnení
Ak havarujete s vozidlom, ktoré má v osvedčení o evidencii kategóriu N1, ale v nákladovom priestore sa nachádza pevne priskrutkovaná kuchynka, kúrenie a nádrže na vodu, likvidátor môže celú vstavbu posúdiť ako neoprávnený zásah do konštrukcie alebo nepovolenú prestavbu. Vozidlo v čase nehody nemuselo spĺňať technické podmienky prevádzky na pozemných komunikáciách. To je štandardná výluka z poistného plnenia. Naopak, oficiálne zapísaná kategória M1 obytný automobil garantuje, že obytná časť je neoddeliteľnou súčasťou poisteného vozidla.
Ako preukázať poistnú hodnotu svojpomocnej vstavby
Pri továrenských vozidlách vychádza poisťovňa z cenníkov výrobcu a faktúry od predajcu. Pri individuálnej prestavbe musíte poistnú hodnotu podložiť vy. Poisťovne spravidla vyžadujú znalecký posudok alebo kompletnú sadu faktúr za materiál, spotrebiče a odborné práce (plynoinštalácia, elektroinštalácia). Pre poistné krytie je nevyhnutné, aby bola hodnota vstavby započítaná do celkovej poistnej sumy. Základné krytie doplnkovej výbavy býva v poistných podmienkach obmedzené limitom, napríklad do 5 % alebo 30 % z poistnej sumy vozidla, čo pri drahých lítiových batériách a nábytku na mieru často nestačí.
Prepis obytného auta pri kúpe a osud existujúcej havarijnej poistky
Kúpa jazdeného karavanu so sebou prináša administratívne povinnosti, ktoré priamo vplývajú na platnosť poistného krytia. Na rozdiel od PZP, kde pôvodná poistka zaniká automaticky zápisom zmeny držiteľa v evidencii vozidiel, pri havarijnom poistení závisí postup od zmluvných podmienok a formy prevodu. Kupujúci sa nemôže automaticky spoliehať na to, že do konca zaplateného obdobia jazdí na poistku predchádzajúceho majiteľa.
Zánik poistnej zmluvy a vrátenie nespotrebovaného poistného
Zmenou vlastníka vozidla zaniká poistný záujem pôvodného majiteľa. Pôvodný poistník je povinný bezodkladne oznámiť zmenu poisťovni a doložiť kópiu technického preukazu s vykonaným zápisom nového držiteľa alebo kúpnu zmluvu. Poisťovňa zmluvu ukončí k dátumu zmeny zápisu a vráti nespotrebované poistné za zvyšok poistného obdobia. Pre nového majiteľa je kritické, aby bolo nové havarijné poistenie obytného automobilu uzatvorené najneskôr v deň prevzatia vozidla. Cesta z miesta kúpy domov bez vlastného kaska predstavuje obrovské riziko.
Prevod zmluvy a financovanie cez lízing
Ak je obytné auto financované prostredníctvom úveru alebo lízingovej spoločnosti, situácia je prísnejšia. Vozidlo musí mať vinkuláciu poistného plnenia v prospech financujúcej inštitúcie. Pri prevzatí lízingu sa zväčša vyžaduje nová poistná zmluva schválená lízingovkou. Pri výbere nového poistenia je rozumné využiť nezávislé porovnanie poistenia auta, pretože sadzby pre kategóriu obytných áut sa medzi poisťovňami výrazne líšia. Orientačná ročná sadzba havarijného poistenia začína od približne 2 % z novej hodnoty vozidla, no v závislosti od veku, zabezpečenia a zvolenej spoluúčasti môže byť rozdiel v ročnej platbe v stovkách eur.
Náraz vysokým obytným autom do rampy, podjazdu alebo vetvy
Poškodenie strechy, alkovne alebo markízy patrí k najčastejším škodám, ktoré vodiči karavanov nahlasujú. Bežný obytný automobil dosahuje výšku 2,8 až 3,2 metra, s namontovanou klimatizáciou či satelitom ešte viac. Vodiči zvyknutí na osobné autá často prehliadnu výškové obmedzenia na vjazdoch do podzemných garáží, pri mýtnych bránach alebo na parkoviskách supermarketov s výškovými bariérami.
Kryje kasko poškodenie strechy a markízy pri náraze?
Štandardné havarijné poistenie obytného automobilu kryje náraz do prekážky ako základné havarijné riziko. Ak vodič nesprávne odhadne výšku a narazí do podjazdu, škoda na karosérii a alkovni sa likviduje z havarijného poistenia po odpočítaní dohodnutej spoluúčasti. Problém však nastáva pri príslušenstve. Výsuvná markíza, strešné okno, satelitná anténa či strešný box sa posudzujú ako doplnková výbava. Ak táto výbava nebola pri uzatváraní zmluvy explicitne zahrnutá do poistnej sumy a poistné podmienky majú pre doplnky nízky sublimit, plnenie na opravu drahej kazetovej markízy nemusí pokryť ani náklady na materiál.
Kedy poisťovňa uplatní krátenie plnenia?
Likvidátor skúma, či vodič neporušil dopravné predpisy hrubým spôsobom. Ak vojdete pod most označený zákazovou dopravnou značkou s výškovým limitom 2,5 metra s trojmetrovým karavanom, poisťovňa môže skúmať mieru zavinenia. Kým bežná nepozornosť je krytá, nerešpektovanie jasného dopravného značenia môže viesť ku kráteniu plnenia. Samostatnou kategóriou sú škody spôsobené nízko visiacimi konármi stromov v kempoch alebo na lesných cestách. Poškriabanie laku a prasknutie plastových bočných okien je kryté, no poškodenie vysunutej markízy silným vetrom sa už neposudzuje ako náraz, ale ako živelná udalosť, kde sa skúma rýchlosť vetra podľa údajov hydrometeorologického ústavu.
Prasknutá vodovodná hadica vo vnútri vozidla a škoda na vstavbe
Voda je najväčším nepriateľom obytného auta. Kým v byte prasknuté vodovodné potrubie vytopí susedov a škodu rieši poistenie zodpovednosti z domácnosti, v karavane spôsobuje voda skrytú deštrukciu sendvičových stien, drevených podláh a nábytku. Tlakové vodovodné systémy v obytných autách pracujú s čerpadlami, ktoré pri uvoľnení spojky dokážu vytlačiť desiatky litrov vody priamo do interiéru.
Vodovodné škody verzus zatekanie do konštrukcie
Pre správne posúdenie poistnej udalosti je kľúčová príčina úniku vody. Havarijné poistenie zvyčajne rozlišuje medzi náhlym prasknutím rozvodov a postupným prenikaním vody. Ak sa uvoľní hadica ponorného alebo tlakového čerpadla počas prevádzky, ide o náhlu a nepredvídateľnú haváriu. Likvidácia pokrýva poškodené drevené časti, elektroinštaláciu aj vysušenie interiéru. Výluku však tvorí samotná chybná súčiastka (prasknutá hadička za pár eur). Úplne odlišná situácia nastáva pri postupnom zatekaní cez netesniace lišty, strešné okná alebo popraskané tmely. Postupné vlhnutie, hniloba a pleseň sú dôsledkom zanedbanej údržby a predstavujú štandardnú výluku z poistenia.
Zanedbaná zimná údržba a vplyv mrazu
Najčastejšou príčinou deštrukcie vodovodného systému v karavane je mráz. Ak majiteľ pred zimou nevypustí bojler, nádrže a neprefúkne batérie vzduchom, zamrznutá voda roztrhne armatúry, plastové filtre aj samotný bojler. Škody spôsobené mrazom na kvapalinových rozvodoch vozidla sú v drvivej väčšine poistných podmienok vylúčené. Poisťovňa argumentuje tým, že poistník je povinný predchádzať vzniku škôd primeraným zazimovaním. Praktické rady, ako zabezpečiť techniku a čo poistiť na aute pred zimou, pomáhajú predísť situácii, kedy likvidátor na jar odmietne plnenie za zničený rozvod vody.
Požiar spôsobený plynovou inštaláciou, varičom alebo naftovým vykurovaním
Plynové fľaše na propán-bután, rozvody k chladničke, variču a kúreniu Truma či Webasto predstavujú najrizikovejšie prvky každého obytného vozidla. Požiar karavanu býva fatálny. Sendvičové panely z polystyrénu a plastov zhoria v priebehu niekoľkých minút na holý podvozok. Požiar patrí medzi základné živelné riziká, ktoré kryje každé havarijné poistenie obytného automobilu, no likvidácia takejto udalosti je mimoriadne prísna.
Povinnosť platných revíznych správ plynovej sústavy
Pri požiari vzniknutom od plynovej inštalácie alebo spotrebiča si likvidátor a policajný vyšetrovateľ vyžiadajú dokumentáciu k vozidlu. Každé obytné auto s plynovým rozvodom by malo mať platnú odbornú skúšku plynových zariadení (revíziu plynu), ktorá sa odporúča vykonávať každé dva roky. Ak sa preukáže, že požiar vznikol v dôsledku neodbornej montáže plynovej fľaše, použitia neschválených hadíc s prešvihnutou životnosťou alebo únikom z netesného spoja, ktorý neprešiel revíziou, poisťovňa má právo uplatniť krátenie poistného plnenia podľa § 788 a súvisiacich ustanovení Občianskeho zákonníka pre hrubé porušenie povinností poistníka.
Škoda spôsobená varením a manipuláciou s otvoreným ohňom
Vzplanutie oleja na panvici pri varení v malej obytnej kuchynke je ďalším rizikovým momentom. Ak plameň zachytí horné skrinky, záclony alebo čalúnenie, škoda rýchlo presiahne tisíce eur. V takom prípade ide o poistnú udalosť krytú rizikom požiaru. Zásadným faktorom je však prítomnosť certifikovaného hasiaceho prístroja. V poistných podmienkach býva stanovená povinnosť mať na palube funkčný hasiaci prístroj s platnou tlakovou skúškou. Ak oheň zničí aj zaparkované vozidlá vedľa vás v kempe, škoda na cudzom majetku sa neplatí z kaska, ale z vášho PZP, kde sa uplatňuje zákonné poistenie obytného automobilu.
Poškodenie podvozku a spodku vozidla pri jazde po nespevnenej ceste k pláži
Cestovanie karavanom láka slobodou a možnosťou prenocovať mimo preplnených kempov. Cesty k odľahlým plážam v Grécku, Chorvátsku alebo Španielsku však často vedú cez kamenisté, vyjazdené alebo piesočnaté nespevnené trasy. Obytné automobily majú kvôli dlhému zadnému previsu a nízko položeným nádržiam na odpadovú vodu minimálnu svetlú výšku. Poškodenie podvozku, prerazenie olejovej vane motora, odtrhnutie vypúšťacieho ventilu nádrže alebo poškodenie stabilizačných nožičiek je otázkou sekundy nepozornosti.
Definícia pozemnej komunikácie v poistných podmienkach
Územná platnosť havarijného poistenia spravidla pokrýva geografické územie Európy a Turecka. Kľúčový detail sa však ukrýva v definícii miesta, kde ku škode došlo. Drvivá väčšina poistných zmlúv obsahuje ustanovenie, že poistenie kryje škody vzniknuté na pozemných komunikáciách alebo na miestach určených na parkovanie a premávku vozidiel (kempy, parkoviská, odpočívadlá). Ak vojdete na pláž, do piesočných dún alebo na lesný chodník mimo oficiálne evidovanej cesty, poisťovňa môže odmietnuť plnenie s odôvodnením, že vozidlo sa pohybovalo v teréne, na ktorý nie je konštrukčne určené.
Zapadnutie a vyprostenie vozidla
Ak obytné auto zapadne do piesku či blata na nespevnenej ceste, samotné zapadnutie nie je poistnou udalosťou. Náklady na vyprostenie nehradí kasko, ale asistenčná služba – no len do výšky zmluvného limitu. Štandardné asistenčné balíky pre osobné autá bývajú pri karavanoch nepoužiteľné, pretože limitujú hmotnosť vozidla do 2,5 alebo 3,5 tony a neposkytujú ťažkú techniku. Pokiaľ pri vyťahovaní zapadnutého karavanu traktorom dôjde k odtrhnutiu ťažného oka, poškodeniu rámu alebo nárazníka, škoda spôsobená neodborným vyprosťovaním býva z poistného krytia vylúčená.
Bezplatné požičanie obytného auta rodine alebo známemu a kto zodpovedá za škodu
Obytné auto predstavuje vysokú investíciu, preto je bežné, že ho majiteľ bezplatne požičia dospelým deťom, súrodencom alebo blízkym priateľom. Z hľadiska poistnej zmluvy je však zásadný rozdiel medzi bezplatným zapožičaním v rodinnom kruhu a komerčným prenájmom tretej osobe za odplatu.
Kedy poistenie platí bez obmedzenia?
Pokiaľ havarijné poistenie obytného automobilu neobsahuje explicitnú doložku obmedzujúcu okruh vodičov (napríklad zľava za to, že vozidlo vedie výhradne poistník a jeho manžel/ka), zmluva kryje škody bez ohľadu na to, kto sedí za volantom. Podmienkou je, aby vodič disponoval platným vodičským oprávnením skupiny B (pri autách do 3 500 kg) a nebol pod vplyvom alkoholu alebo omamných látok. Ak váš syn pri cúvaní oškrie bok karavanu o strom, poisťovňa škodu preplatí a vy ako poistník zaplatíte len dohodnutú spoluúčasť. Musíte však počítať s tým, že poistná udalosť ovplyvní váš bonus na ďalšie poistné obdobie.
Zákaz komerčného prenájmu bez nahlásenia
Zásadná chyba nastáva, ak sa majiteľ rozhodne znížiť náklady na prevádzku tým, že vozidlo prenajme cez internetové platformy cudzím ľuďom za odplatu. Komerčný prenájom zásadne zvyšuje poistné riziko. Bežné kasko ani bežné PZP takúto činnosť nekryje. Pre požičiavanie je potrebné mať zmluvu s osobitnou sadzbou pre požičovne, inak likvidátor pri zistení prenájmu plnenie úplne zamietne, čo podrobne upravujú pravidlá pre PZP pre autopožičovňu. Pri bezplatnom požičaní rodine sa preto vždy odporúča podpísať aspoň jednoduchú zmluvu o výpožičke, ktorá jasne stanovuje, kto znáša spoluúčasť v prípade poistnej udalosti.
GAP poistenie finančnej straty pri totálnej škode alebo krádeži
Nové obytné automobily patria k najrýchlejšie starnúcim investíciám z pohľadu účtovnej a tabuľkovej amortizácie v prvých troch rokoch, hoci ich reálna trhová hodnota klesá pomalšie než pri bežných autách. Pri totálnej havárii alebo krádeži vozidla však likvidátor nepozerá na inzertné ceny, ale postupuje striktne podľa poistných podmienok. Plnenie pri totálnej škode sa rovná všeobecnej hodnote vozidla v čase škody mínus spoluúčasť mínus hodnota použiteľných zvyškov. Ak ste kúpili nový karavan za 85 000 eur a po dvoch rokoch vám ho ukradnú, všeobecná hodnota môže byť stanovená len na 62 000 eur. Rozdiel 23 000 eur zaplatíte z vlastného vrecka.
Ako funguje poistenie finančnej straty (GAP)?
Riešením tejto finančnej priepasti je poistenie GAP (Guaranteed Asset Protection). Tento produkt dorovnáva rozdiel medzi kúpnou cenou vozidla na faktúre a všeobecnou hodnotou, ktorú vyplatí primárne havarijné poistenie. GAP pripoistenie k havarijnému poisteniu zabezpečí, že aj po troch či piatich rokoch od kúpy dostanete v prípade krádeže alebo totálnej deštrukcie sumu, za ktorú ste schopní kúpiť identické nové vozidlo. Dôležité je sledovať, aká je dĺžka krytia GAP poistenia – pri obytných autách sa zvyčajne dojednáva na 36 až 60 mesiacov.
Kedy sa GAP obzvlášť oplatí?
GAP je takmer povinnou jazdou pri vozidlách kupovaných na lízing alebo autoúver. V prípade totálnej škody poistné plnenie putuje lízingovej spoločnosti na predčasné splatenie zostatku istiny. Bez poistenia finančnej straty sa bežne stáva, že vyrovnanie z kaska nestačí ani na pokrytie záväzkov voči banke a klient zostane bez vozidla a ešte s dlhom. Pre správne rozhodnutie je dôležité poznať limity plnenia pri GAP poistení a presné podmienky viazanosti na primárnu havarijnú poistku.
Prehľad zákonných a zmluvných lehôt pri havarijnom poistení
Znalosť lehôt chráni poistníka pred stratou krytia aj pred automatickým predĺžením nevýhodnej zmluvy. Nasledujúca tabuľka zhŕňa kritické termíny vyplývajúce z Občianskeho zákonníka a štandardných poistných podmienok na slovenskom trhu:
| Úkon alebo udalosť | Zákonná alebo zmluvná lehota | Dôsledok nedodržania termínu |
|---|---|---|
| Výpoveď zmluvy po jej uzavretí (§ 800 ods. 2 OZ) | Do 2 mesiacov od podpisu (výpovedná lehota 8 dní) | Zmluvu už nie je možné vypovedať bez udania dôvodu mimo výročia |
| Výpoveď ku koncu poistného obdobia (§ 800 ods. 1 OZ) | Doručenie aspoň 6 týždňov pred výročným dňom | Automatická prolongácia zmluvy na ďalší poistný rok |
| Zánik poistenia nezaplatením (§ 801 ods. 1 OZ) | Do 3 mesiacov od splatnosti prvého poistného | Úplný zánik poistného krytia od dátumu splatnosti, jazda bez ochrany |
| Nahlásenie poistnej udalosti na území SR | Spravidla do 15 dní od vzniku škody | Riziko krátenia plnenia z dôvodu sťaženia šetrenia škody |
| Nahlásenie škodovej udalosti v zahraničí | Spravidla do 30 dní od vzniku škody | Komplikácie pri preukazovaní rozsahu poškodenia na mieste |
| Ukončenie šetrenia poistnej udalosti poisťovňou | Do 3 mesiacov od oznámenia škody | Povinnosť poisťovne poskytnúť primeraný preddavok na poistné plnenie |
Triedenie rizík a spoluúčasti pri obytných vozidlách
Pri dojednávaní kaska pre obytný automobil je potrebné rozlišovať, ako rôzne poistné riziká ovplyvňujú výslednú spoluúčasť a cenu poistky. Na slovenskom trhu sa najčastejšie uplatňujú tieto kategórie:
- Havária a stret s prekážkou alebo zverou: Kryje poškodenie prednej masky, podvozku, alkovne či bočných panelov. Najčastejšia spoluúčasť na trhu je 5 % s minimálnou sumou 166 eur alebo 10 % s minimom 330 eur. Pre vozidlá do 3 500 kg existujú aj fixné varianty so spoluúčasťou 100, 150 alebo 500 eur.
- Živelné udalosti (krupobitie, pád stromu, povodeň): Pri karavanoch je krupobitie extrémne nebezpečné, pretože hliníkové alebo laminátové strechy a plastové okná utrpia rozsiahle škody. Prečítajte si, ako prebieha likvidácia, keď je auto poškodené krupobitím a aké postupy sa pri oprave používajú.
- Krádež celého vozidla alebo vlámanie do obytnej časti: Rozlišuje sa krádež vozidla z parkoviska a odcudzenie vecí po prekonaní prekážky (vylomený zámok dverí nadstavby). Krádež voľne položených vecí pred karavanom v kempe býva vo výluke.
- Poškodenie plastových a sklenených výplní: Bežné čelné sklo podlieha pripoisteniu skiel. Pozor však na bočné a strešné akrylové okná nadstavby Seitz/Dometic – niektoré poisťovne ich odmietajú likvidovať z pripoistenia čelného skla a vyžadujú štandardnú spoluúčasť z karosárskeho kaska.
- Vandalizmus a neznámy páchateľ: Prerezanie látky markízy, poškriabanie boku vozidla na parkovisku kľúčom alebo poškodenie bicyklov na zadnom nosiči. Podmienkou plnenia je takmer vždy policajný protokol.
Ak potrebujete komplexne vyriešiť ochranu celej rodiny a vozidla, nezabúdajte, že samotné kasko nerieši zodpovednosť voči iným. Pred cestou je ideálne prejsť si aj dostupné možnosti a využiť online porovnanie PZP, aby ste mali garantované vyvážené krytie škôd doma i za hranicami.
Kontrolný zoznam pred uzavretím poistky a vyrazením na cestu
Tento kontrolný zoznam pomôže každej rodine overiť, či je ich obytný automobil chránený správne a bez skrytých pascí v zmluve:
- [ ] Kontrola technického preukazu: Má vozidlo po vstavbe oficiálne zapísanú kategóriu M1 obytný automobil, alebo stále figuruje ako nákladné N1?
- [ ] Správne nastavená poistná suma: Zahŕňa poistná suma aj namontovanú markízu, solárne panely, satelit, nosič bicyklov a menič napätia?
- [ ] Zabezpečenie vozidla: Spĺňa karavan bezpečnostné požiadavky poisťovne pre danú hodnotu (napr. povinný autoalarm, mechanické uzamykanie riadenia alebo GPS monitorovací systém)?
- [ ] Preverenie asistenčných limitov: Poskytuje asistenčná služba odťah pre vozidlo s hmotnosťou nad 3 000 kg a výškou nad 3 metre zo zahraničia bez finančného doplatku?
- [ ] Územná platnosť: Pokrýva poistka všetky krajiny plánovanej trasy vrátane nečlenských štátov EÚ (napr. Bosna a Hercegovina, Čierna Hora, Albánsko, Turecko)?
- [ ] Zazimovanie a údržba: Máte platnú revíznu správu plynovej inštalácie a funkčný hasiaci prístroj s platnou kontrolou na palube?
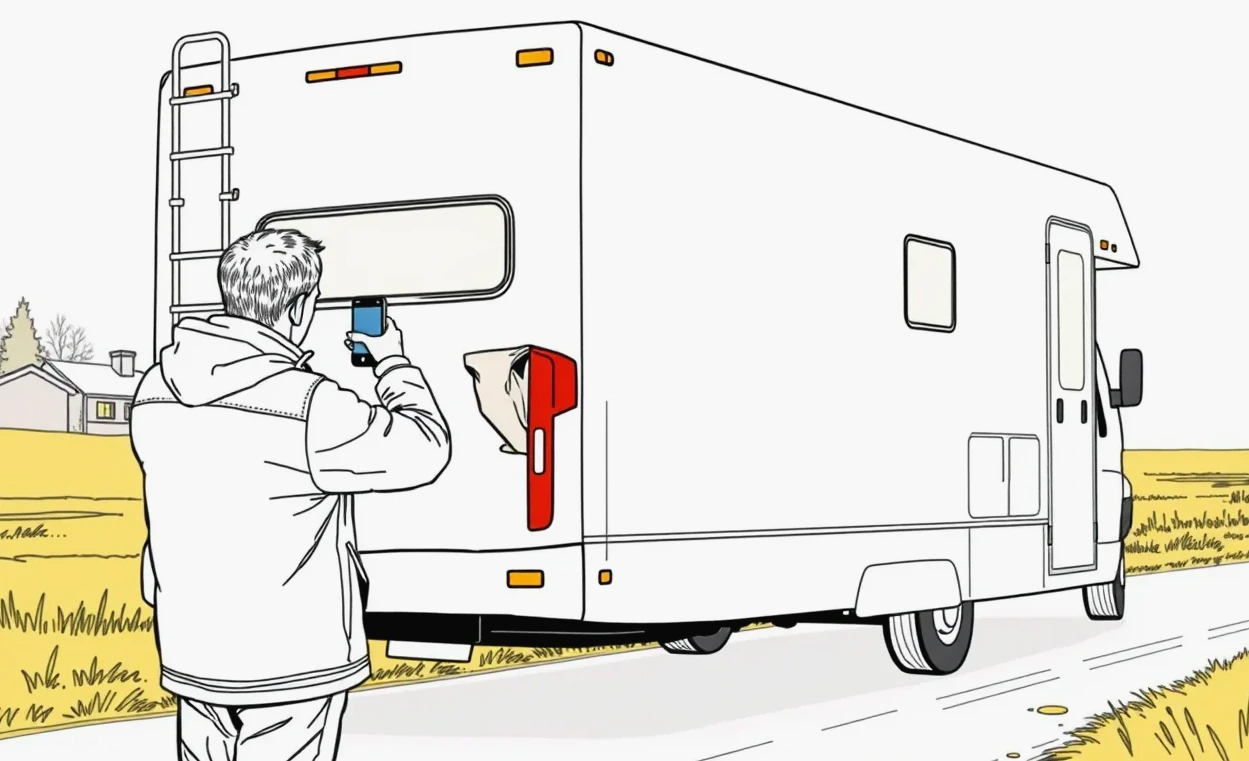
- [ ] Doloženie fotografií: Máte detailne nafotený stav vozidla, interiéru a príslušenstva pred odchodom pre prípad sporu s likvidátorom?
Ak nastane nehoda, musíte presne vedieť, aké sú lehoty na nahlásenie škody poisťovni a aké doklady bude vyžadovať likvidátor pri obhliadke.
Často kladené otázky o havarijnom poistení karavanov a obytných áut
Vzťahuje sa havarijné poistenie aj na vnútorné vybavenie kuchynky a kempingový nábytok?
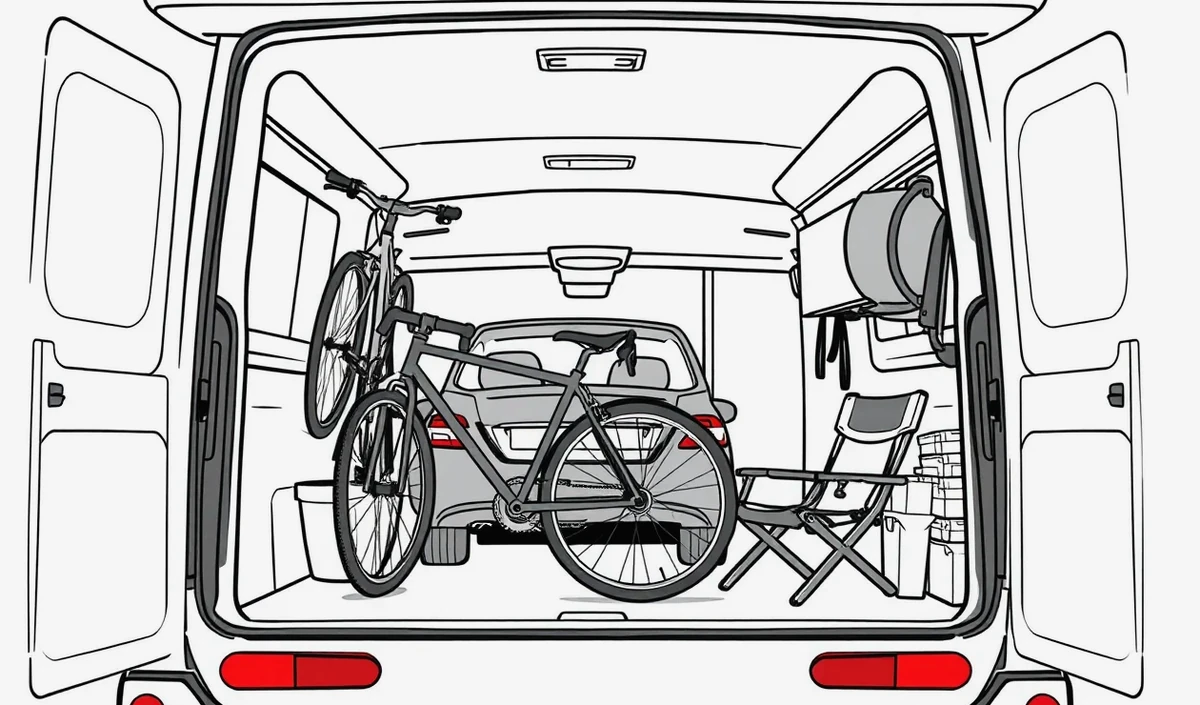
Havarijné poistenie kryje len pevne zabudované súčasti vozidla – nábytok uchytený k podlahe a stenám, vstavaný drez, varič, pevnú toaletu a vstavanú chladničku. Voľne položený kempingový stôl, stoličky, riad, kávovar, periny, notebooky a bicykle v zadnej garáži sú považované za batožinu. Tie sú kryté výhradne vtedy, ak máte dojednané pripoistenie batožiny s dostatočným limitom, alebo v rámci cestovného poistenia. Aj tam sa však vyžaduje, aby boli veci ukradnuté z uzamknutého priestoru bez viditeľného uloženia z vonkajšej strany.
Preplatí mi poisťovňa markízu alebo nosič bicyklov, ak sa poškodia pri parkovaní alebo vo vetre?
Poškodenie markízy či nosiča pri cúvaní alebo náraze do stromu je hradené z havarijného poistenia za predpokladu, že toto príslušenstvo bolo prihlásené v poistnej sume doplnkovej výbavy. Ak sa však markíza poškodí tým, že ju nechal majiteľ rozvinutú počas búrky a zlomil ju nárazový vietor, poisťovňa plnenie zamietne z dôvodu zanedbania povinnosti predchádzať škodám. Výrobca markíz výslovne zakazuje ich ponechanie bez dozoru v nepriaznivom počasí.
Kryje pripoistenie čelného skla aj bočné a strešné plastové okná obytnej nadstavby?
Vo väčšine poisťovní nekryje. Pripoistenie skiel sa štandardne vzťahuje výhradne na minerálne (sklenené) výplne karosérie základného podvozka, predovšetkým na čelné sklo dodávky. Okná obytnej nadstavby sú vyrobené z dvojitého akrylátového plastu a poisťovne ich likvidujú ako poškodenie karosérie v rámci štandardného kaska. To znamená, že výmena plastového okna za 1 200 eur podlieha vašej bežnej spoluúčasti (napríklad 10 % min. 330 eur), kým pripoistenie čelného skla býva často bez spoluúčasti.
Môžem si poistiť obytné auto len na tri letné mesiace a na zimu poistenie prerušiť?
Slovenské poisťovne spravidla neumožňujú dojednať krátkodobé kasko len na letné mesiace. Poistná zmluva sa uzatvára na dobu neurčitú s ročným poistným obdobím. Ak by ste poistku na jeseň zrušili a na jar uzavreli novú, prídete o zľavy a bonusy. Odstavený karavan cez zimu navyše čelí rizikám požiaru, krádeže, krupobitia, pádu snehu či vyčíňaniu hlodavcov, ktoré kasko kryje po celý rok. Krátkodobé riešenia sa uplatňujú výnimočne pri prevozoch, kde sa využíva poistenie auta na krátku dobu.
Platí kasko, ak zapadnem a poškodím podvozok na poľnej ceste ku pláži?
Ak poškodíte nápravu, vaňu motora alebo nádrže na ceste, ktorá nie je oficiálne evidovanou pozemnou komunikáciou (napríklad divoká lesná cesta, piesočná pláž, brod rieky), poisťovňa uplatní výluku z poistenia. Havarijné krytie sa vzťahuje na prevádzku po cestách, miestnych komunikáciách a vyznačených parkovacích plochách. Pohyb po teréne mimo ciest podstupuje vodič na vlastné finančné riziko.
Ako poisťovňa ohodnotí dodávku, ktorú som si sám prerobil na obytné auto?
Základom je úspešný zápis zmeny kategórie na M1 obytné vozidlo v technickom preukaze. Následne musíte poisťovni predložiť kompletnú fotodokumentáciu hotového interiéru a faktúry za materiál, spotrebiče a odborné montáže. Mnohé poisťovne vyžadujú pred uzavretím zmluvy fyzickú obhliadku technikom alebo oficiálny znalecký posudok. Poistná suma sa potom stanoví ako súčet trhovej hodnoty základného vozidla a doložených nákladov na vstavbu.
Sú veci uložené v zadnej garáži obytného auta kryté proti vykradnutiu v kempe?
Veci v zadnej garáži (napr. elektrobicykle, kempingové vybavenie, náradie) sú kryté len vtedy, ak máte dojednané pripoistenie batožiny. Podmienkou plnenia je, že garáž bola riadne uzamknutá a páchateľ prekonal zámok násilím, čo musí preukázať policajná správa. Ak necháte zadnú garáž odomknutú alebo len zaistenú na západku počas toho, ako spíte v prednej časti vozidla, poisťovňa odmietne plnenie pre nedostatočné zabezpečenie.
Dostanem plnú kúpnu cenu nového obytného auta, ak mi ho ukradnú po roku používania?
Zo samotného havarijného poistenia nie. Poisťovňa vám vyplatí iba všeobecnú (časovú) hodnotu vozidla v momente krádeže, od ktorej odpočíta zmluvnú spoluúčasť. Po jednom roku používania môže byť trhová amortizácia 15 až 20 % z pôvodnej ceny. Plnú nákupnú cenu z faktúry získate jedine vtedy, ak máte k havarijnému poisteniu uzavreté doplnkové poistenie GAP.
Odtiahne mi asistenčná služba trojtonové obytné auto z diaľnice v zahraničí?
Štandardná asistencia dodávaná bezplatne k bežnému kasku má prísne hmotnostné a rozmerové limity. Bežne odťahuje vozidlá len do 2,5 alebo 3,5 tony, no často s limitom na dĺžku či výšku odťahovanej techniky. Ak asistenčná služba zistí, že karavan váži 3,4 tony a má výšku cez tri metre, bežná odťahovka nepostačuje a špeciálny odťah vám doúčtujú k úhrade. Pri obytných autách je nevyhnutné dojednať prémiový asistenčný balík pre úžitkové vozidlá a karavany s neobmedzeným alebo vysokým finančným limitom na odťah a repatriáciu vozidla do SR.
Čo sa stane, ak obytné auto požičiam rodine alebo známemu a vodič ho rozbije?
Ak išlo o bezplatné zapožičanie v rodine a zmluva neobsahuje obmedzenie na konkrétneho vodiča, poistenie platí štandardne. Poisťovňa vyplatí škodu zníženú o dohodnutú spoluúčasť. Ak by sa však preukázalo, že ste auto požičali za odplatu (neoficiálny prenájom), poisťovňa plnenie zamietne pre zmenu účelu použitia vozidla bez oznámenia poistného rizika.
Môže poisťovňa krátiť plnenie, ak bolo auto preťažené nad 3 500 kg?
Áno, preťaženie patrí medzi najčastejšie dôvody krátenia alebo odmietnutia plnenia pri dopravných nehodách. Obytné autá pre 4 až 5 osôb s plnou výbavou, vodou a bicyklami často prekračujú povolených 3 500 kg. Ak rakúska alebo slovenská polícia pri nehode vozidlo odváži a zistí preťaženie, likvidátor môže skúmať príčinnú súvislosť. Dlhšia brzdná dráha spôsobená nadváhou je priamou príčinou nezvládnutia dobrzdenia, čo poisťovni dáva právo zásadne znížiť poistné plnenie.
Do kedy môžem vypovedať havarijnú poistku, ak mi po podpise prišla lepšia ponuka?
Podľa § 800 ods. 2 Občianskeho zákonníka môže poistenie vypovedať každý z účastníkov zmluvy do dvoch mesiacov od jej uzavretia. Výpovedná lehota je v takom prípade osem dní a jej uplynutím poistenie zaniká. Ak túto lehotu premeškáte, ďalšia možnosť na riadnu výpoveď nastáva až pred výročím zmluvy, kde musí byť písomná výpoveď doručená poisťovni najneskôr šesť týždňov pred uplynutím poistného obdobia.