Požiar elektromobilu a batérie: Ako postupovať a získať plnú náhradu škody
Ak podceníte zmluvné podmienky a rozsah svojho krytia, jediný požiar elektromobilu a batérie môže vašu rodinu pripraviť o desiatky tisíc eur. Zatiaľ čo pri bežnom aute s benzínovým či naftovým motorom menší lokálny plameň často vyrieši oprava za pár stoviek eur, pri elektrickom vozidle znamená zásah trakčného akumulátora takmer bez výnimky okamžitý koniec životnosti auta. Ak v takejto chvíli zistíte, že vaša poistka nepočíta so špecifikami vysokonapäťových systémov alebo vám asistenčná služba odmietne zaplatiť viacdňové chladenie vraku vo vodnom kúpeli, zostanú vám do očí bijúce dlhy na lízingu a nepojazdný šrot na krku.
Hoci štatistiky ukazujú, že pravdepodobnosť vzniku požiaru samotnej trakčnej batérie je iba 0,00093 % a elektrické autá čelia 5,3-krát nižšiemu riziku požiaru než spaľovacie vozidlá, dôsledky bývajú devastujúce. Teplota horenia lítiovo-iónových článkov pri nekontrolovanom tepelnom úniku (thermal runaway) bežne dosahuje približne 1000 °C. Hasiči na zvládnutie takejto situácie spotrebujú až 17 000 litrov vody, zatiaľ čo pri konvenčnom vozidle stačí 500 až 1 500 litrov. Mať správne nastavené kasko na elektromobil preto nie je formalita, ale zásadná finančná ochrana rodinného rozpočtu.
Samovznietenie batérie bez cudzieho zavinenia: Technická porucha alebo živelná udalosť?
Jednou z najčastejších dilem pri likvidácii je situácia, keď vozidlo začne horieť bez predchádzajúceho nárazu, napríklad pri nočnom parkovaní na dvore alebo počas státia na ulici. Pre majiteľa rodinného rozpočtu je zásadné, ako túto udalosť posúdi likvidátor. Poistné zmluvy totiž striktne rozlišujú medzi vnútornou technickou poruchou a škodou spôsobenou živlom, kam oheň jednoznačne patrí.
Kedy vzniká nárok na poistné plnenie
Štandardné najlacnejšie havarijné poistenie na trhu kryje živelné riziká vrátane požiaru, výbuchu a úderu blesku. Pokiaľ na vozidle dôjde k požiaru v dôsledku elektrického skratu, poistné podmienky väčšiny ústavov kryjú následné škody spôsobené plameňom. Zákon č. 314/2001 Z. z. o ochrane pred požiarmi v § 2 ods. 1 definuje požiar ako každé nežiaduce horenie, pri ktorom vznikajú škody na majetku. Ak sa oheň rozšíri na karosériu a interiér, poisťovňa nemôže celú udalosť zmietnuť zo stola iba s odôvodnením, že prvotnou príčinou bola vnútorná porucha modulu.
Rozdiel však nastáva v preplácaní samotného komponentu, ktorý zlyhal. Ak bol príčinou vnútorný skrat článku spôsobený výrobnou chybou, poisťovňa môže odmietnuť zaplatiť samotný chybný článok, no škody spôsobené následným požiarom na zvyšku vozidla vyplatiť musí. V praxi pri trakčnej batérii tento detail nehrá rolu, pretože tepelný únik zničí celé vozidlo a likvidácia sa uzavrie ako totálna škoda a vyradenie auta z evidencie.
Záruka výrobcu verzus kasko
Pri nových vozidlách vstupuje do hry garancia výrobcu. Väčšina automobiliek poskytuje na trakčné akumulátory záruku 8 rokov alebo 160 000 kilometrov. Ak nezávislý znalec preukáže, že išlo o materiálovú alebo výrobnú chybu bez vonkajšieho vplyvu, poisťovňa škodu klientovi preplatí a následne si nárokuje vyplatenú sumu priamo od výrobcu vozidla formou regresu. V žiadnom prípade však nesmiete akceptovať postoj likvidátora, ktorý by vás posielal vymáhať si peniaze priamo od automobilky v zahraničí.
Postup pri požiari spôsobenom mechanickým poškodením podvozka a krytu batérie
Ak pri prejazde nerovnosti, nabehnutí na obrubník alebo po strete s cudzím predmetom na diaľnici poškodíte spodný ochranný kryt batérie, vzniká obrovské skryté riziko. Deformácia obalu môže stlačiť lítiovo-iónové články, narušiť ich separátory a spustiť reťazovú reakciu. Požiar elektromobilu a batérie v takomto scenári nemusí prepuknúť hneď, ale pokojne o niekoľko hodín či dní neskôr pri nabíjaní.
Čo urobiť okamžite po náraze na spodok auta
Ak ste zachytili spodok vozidla, nikdy nečakajte, či sa objaví dym. Zastavte na bezpečnom otvorenom priestranstve mimo budov a porastov. Okamžite privolajte asistenčnú službu a vozidlo nechajte odviezť na kontrolu. Podľa § 799 ods. 1 Občianskeho zákonníka č. 40/1964 Zb. je poistený povinný bez zbytočného odkladu oznámiť poistnú udalosť. Zamlčanie poškodenia podvozka býva pre poisťovne najčastejším dôvodom na krátenie poistného plnenia podľa § 799 ods. 3, ak neskôr dôjde k vznieteniu.
Pre úspešnú likvidáciu si vopred pripravte kompletnú sadu podkladov. Poisťovňa bude vyžadovať technické aj úradné záznamy, bez ktorých sa šetrenie neúmerne predĺži:
- Správa Hasičského a záchranného zboru o príčine vzniku požiaru (zisťovateľ príčin).
- Správa Policajného zboru SR, ak k poškodeniu došlo pri kolízii na pozemnej komunikácii.
- Fotodokumentácia miesta nehody, poškodenia podvozkových častí a celkového stavu vozidla.
- Záznam z diagnostiky riadiacej jednotky batérie (BMS), ktorá ukladá chybové kódy a teplotné anomálie pred udalosťou.
- Doklad o pravidelných servisných prehliadkach podľa predpisu výrobcu vrátane zvolávacích akcií.
V praxi sa môžete ocitnúť v spore, či bolo poškodenie primárnou príčinou ohňa. Ak vám poisťovňa odmietne priznať poistné plnenie s tvrdením, že išlo o zanedbanú údržbu, účinným nástrojom je znalecký posudok pri poistnej udalosti, ktorý technicky popíše mechanizmus deštrukcie ochranného plášťa.
Upozornenie na časté riziko: Nikdy po silnom náraze na podvozok neparkujte elektromobil do uzavretej domácej garáže ani ho nepripájajte na wallbox. Skryté mechanické poškodenie článkov môže spôsobiť oneskorený požiar elektromobilu a batérie až po započatí nabíjania, kedy zvýšený prúdový tok odštartuje fatálny skrat. Auto odstavte minimálne 10 metrov od horľavých objektov a okamžite volajte odborný servis.
Oneskorené vznietenie po dopravnej nehode: Jedna alebo dve poistné udalosti?
Typickým javom pri haváriách elektroáut je časový posun medzi mechanickým nárazom a samotným horením. Záchranné zložky auto zaistia, odťahová služba ho odvezie na odstavnú plochu a tam po 24 či 48 hodinách dôjde k vzplanutiu. Vyvstáva otázka: ide o dve škodové udalosti s dvoma spoluúčasťami, alebo o jednu súvisiacu škodu?
Príčinná súvislosť a uplatnenie spoluúčasti
Z pohľadu poistného práva ide o jednu poistnú udalosť, pokiaľ je preukázaná priama príčinná súvislosť medzi nehodou a následným požiarom. Vy ako klient musíte trvať na tom, aby likvidátor evidoval celú udalosť pod jedným číslom spisu. Ak by poisťovňa viedla haváriu a následný požiar oddelene, odpočítala by vám spoluúčasť v havarijnom poistení dvakrát. Bežná spoluúčasť predstavuje 5 % s minimom 150 eur, pri drahých autách však môže ísť o fixných 500 či 1 000 eur.
Aby ste predišli pochybnostiam, trvajte na tom, aby hasičský protokol výslovne uviedol, že požiar elektromobilu a batérie bol priamym dôsledkom deformácií z predchádzajúcej dopravnej nehody. Postup záchranárov na Slovensku riadi Usmernenie Prezídia Hasičského a záchranného zboru k požiadavkám protipožiarnej bezpečnosti. To jasne ráta s rizikom opätovného vznietenia aj po viac ako 48 hodinách od uhasenia.
Karanténa a vodný kontajner
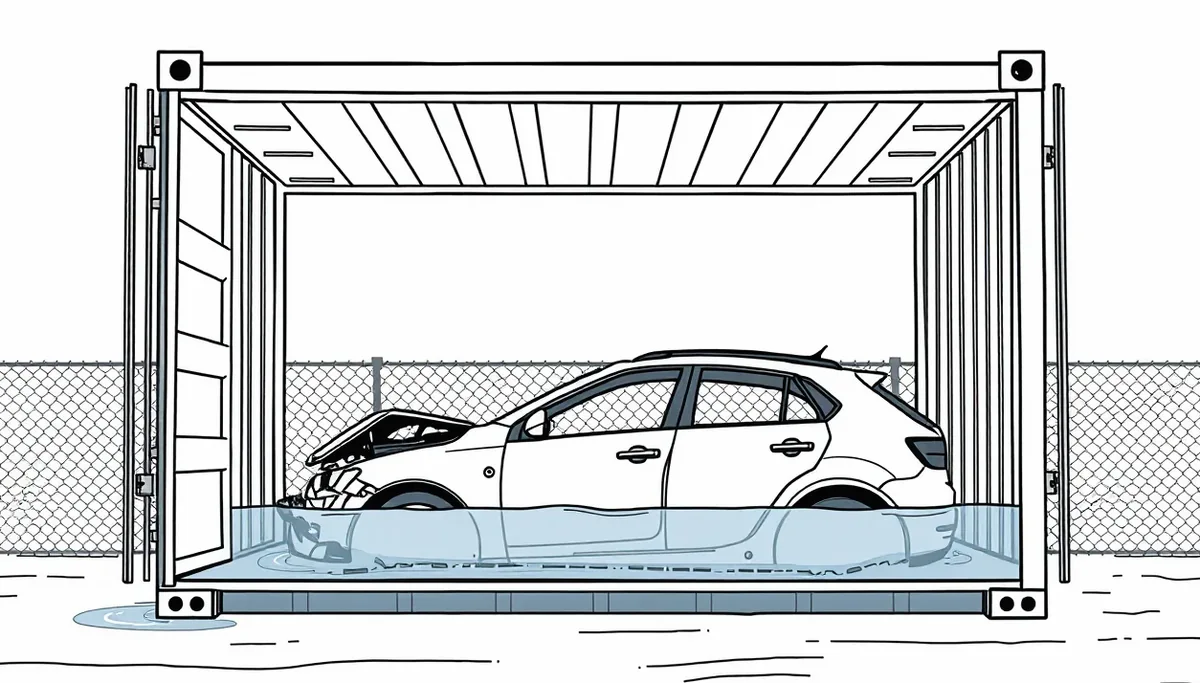
Po uhasení plameňov hasiči alebo špecializovaná odťahová služba umiestňujú poškodený elektromobil do špeciálneho vodného karanténneho kontajnera. Vrak v ňom zostáva ponorený vo vode po dobu 48 až 72 hodín, aby sa články trvalo ochladili pod kritickú úroveň tepelného úniku. Použitie špeciálnej hasiacej plachty dokáže znížiť teplotu z viac ako 1000 °C na 160 °C za 20 až 30 minút, avšak definitívne bezpečie zaručí až vodná lázeň.
Náklady na tieto špeciálne záchranné práce bývajú enormné. Preto si pri výbere poistky skontrolujte limity asistenčných služieb na odťah a likvidáciu, aby vás neprekvapila faktúra za manipuláciu s kontajnerom v sume niekoľkých tisíc eur.
| Položka nákladov pri požiari | Orientačná suma | Kto škodu štandardne kryje |
|---|---|---|
| Totálna škoda na vozidle (trhová hodnota) | 20 000 až 80 000 € | Havarijné poistenie (Kasko) / GAP |
| Špeciálny odťah a manipulácia s vrakom | 400 až 1 500 € | Asistenčné služby kasko / PZP vinníka |
| Karanténny kontajner s vodou (48–72 hod.) | 1 000 až 3 000 € | Záchranné náklady v havarijnom poistení |
| Likvidácia kontaminovanej hasiacej vody | 800 až 2 500 € | Pripoistenie enviro-škôd / asistenčné krytie |
| Škoda na statike a technológiách garáže | 50 000 až 500 000 € | PZP vozidla (poistenie zodpovednosti) |
Škoda na statike a technológiách podzemnej garáže po požiari elektromobilu
Najhoršou nočnou morou každého majiteľa elektroauta je vzplanutie v podzemnom parkovisku bytového domu alebo nákupného centra. Extrémna teplota okolo 1000 °C, obrovský vývoj toxických splodín horenia a stiesnený priestor znamenajú masívne škody na betónových konštrukciách, vzduchotechnike, elektroinštaláciách a susedných autách. Aké poistenie v tejto situácii nastupuje?
Zásadný rozdiel: Kasko verzus PZP
Medzi motoristami pretrváva mýtus, že havarijné poistenie zaplatí všetko. To je omyl. Vaša havarijná poistka kryje výhradne vaše vlastné vozidlo. Ak váš požiar elektromobilu a batérie roztaví vedľa stojace autá a zničí statiku stropných panelov, všetky tieto cudzie nároky sa likvidujú z vášho povinného zmluvného poistenia (PZP). Podrobné porovnanie oboch poistiek sme priniesli v článku PZP vs. havarijné poistenie.
Zákonný minimálny limit pre škody na majetku z PZP je na Slovensku stanovený zákonom, no pri zničení technológií hromadnej garáže a desiatok áut sa celková suma môže vyšplhať do státisícov. Hasiči v usmerneniach upozorňujú na špecifické riziká stavieb a odporúčajú šírku parkovacieho miesta pre elektromobil aspoň 3,5 metra kvôli bezpečnému zásahu. Od 1. januára 2027 navyše nadobudne účinnosť novelizovaná vyhláška o protipožiarnej bezpečnosti stavieb, ktorá sprísni požiadavky na nabíjanie a parkovanie v podzemiach.
| Kritérium | Havarijné poistenie (Kasko) | Zákonné poistenie (PZP) |
|---|---|---|
| Čo presne kryje | Vlastný zhorený elektromobil a batériu | Cudzie autá, budovu garáže, technológie |
| Uplatnenie spoluúčasti | Áno (zvyčajne 5 % alebo fixná suma) | Nie (plnenie poškodeným v plnej výške) |
| Finančný strop plnenia | Poistná suma (všeobecná hodnota auta) | Zákonný limit (milióny eur na majetok) |
| Riziko regresu voči vám | Krátenie pri hrubom porušení zmluvy | Regres pri hrubej nedbanlivosti či nelegálnej elektroinštalácii |
Pozor na nabíjanie cez necertifikované zásuvky
Poisťovňa vyplatí škodu správcovi garáže z vášho PZP, ale ak ste nabíjali z neschválenej predlžovačky alebo domáceho wallboxu bez platnej revíznej správy, uplatní voči vám regres. To znamená, že vyplatí miliónové škody poškodeným susedom, ale celú sumu bude následne súdne vymáhať od vás. Pri nabíjaní doma či v garáži je nevyhnutné mať v poriadku elektroinštaláciu a ideálne aj špecifické poistenie elektromobilu, ktoré explicitne pamätá na príslušenstvo, nabíjacie káble a wallboxy.
Podozrenie na podvod a úmyselné zapálenie elektromobilu: Ako postupuje poisťovňa?
Vzhľadom na to, že pri elektromobiloch dosahuje typická škoda sumu 20 000 až 80 000 eur, likvidátori pristupujú ku každému požiaru s mimoriadnou obozretnosťou. Úsek vyšetrovania poistných udalostí detailne preveruje, či nešlo o úmyselné zapálenie vozidla s cieľom zbaviť sa nepredajného auta alebo vyriešiť drahú degradáciu akumulátora.
Metódy vyšetrovania a forenzná analýza
Poisťovne spolupracujú so súdnymi znalcami z odboru elektrotechniky a chémie a so špecialistami z Požiarnotechnického a expertízneho ústavu MV SR. Zisťovanie príčin vzniku požiaru zahŕňa:
- Odber vzoriek popola na spektrometrickú analýzu prítomnosti akcelerantov horenia (benzín, nafta, rozpúšťadlá).
- Vyčítanie dát zo vzdialených serverov automobilky (telemetria batérie, stav nabitia, teploty pred požiarom).
- Kontrolu záznamov bezpečnostných kamier z okolia miesta incidentu.
- Fyzickú kontrolu poistkových skríň a bezpečnostného odpojovača vysokonapäťového okruhu (pyrofuse).
Podľa § 797 ods. 3 Občianskeho zákonníka musí poisťovňa skončiť šetrenie do jedného mesiaca odkedy sa o poistnej udalosti dozvedela. Ak to pre zložitosť znaleckých posudkov nie je možné, máte právo písomne požiadať o primeraný preddavok na poistné plnenie, ktorý vám poisťovňa musí poskytnúť. Ak by likvidácia neprimerane viazla alebo by vám neoprávnene krátili plnenie, prečítajte si odporúčaný postup pre námietku proti likvidácii škody.
Pripomíname, že Občiansky zákonník v § 101 a § 104 vymedzuje premlčanie práva na poistné plnenie. Premlčacia lehota trvá tri roky a začína plynúť rok po vzniku poistnej udalosti – na definitívne uplatnenie nárokov máte teda celkovo štyri roky od udalosti.
Odhlásenie a vyradenie zhoreného elektromobilu z evidencie a ekologická likvidácia batérie
Ak likvidátor potvrdí totálnu škodu, nastáva administratívny a technický proces ukončenia celej veci. Občiansky zákonník v § 802 ods. 1 jasne uvádza, že poistenie zaniká dňom zániku poistenej veci. Pri totálnom zničení ohňom vozidlo fyzicky zaniká. Zmluva o havarijnom poistení končí a vy máte nárok na vrátenie nespotrebovanej časti poistného za zostávajúce mesiace poistného obdobia.
Výpočet totálnej škody a hodnota vraku
Likvidácia prebieha tak, že poisťovňa stanoví všeobecnú (časovú) hodnotu vozidla tesne pred požiarom. Od nej odpočíta hodnotu použiteľných zvyškov (vraku) a zmluvnú spoluúčasť. Pri zhorenom elektromobile je hodnota vraku často minimálna, pretože batéria je zničená a karoséria prehriata. Poisťovne zostatkovú hodnotu overujú v online aukciách vrakov. Vždy trvajte na tom, aby vám poisťovňa sprostredkovala odkúpenie vraku kupcom z aukcie za vysúťaženú sumu, inak vám na krku zostane nebezpečný odpad.
Ak ste si pri kúpe auta nezjednali doplnkové GAP poistenie, dostanete len aktuálnu trhovú hodnotu. Pri elektromobiloch, ktorých hodnota v prvých dvoch rokoch prudko padá, to znamená finančnú stratu často presahujúcu 15 000 eur oproti pôvodnej faktúre.
Ekologická likvidácia batérie
Vyradenie auta z evidencie na dopravnom inšpektoráte je podmienené predložením potvrdenia o prevzatí vozidla na spracovanie od autorizovaného spracovateľa starých vozidiel. Zhorená trakčná batéria spadá pod prísne predpisy o nebezpečnom odpade. Bežné autovrakovisko takýto automobil často odmietne prijať bez poplatku za demontáž a neutralizáciu článkov. Tieto náklady musí v rámci záchranných a likvidačných nákladov refundovať poisťovňa z havarijnej zmluvy. Po vyradení nezabudnite zmluvu oficiálne ukončiť – ako pri bežnej výpovedi, kde zákon vyžaduje štandardné postupy podľa Občianskeho zákonníka, o čom podrobnejšie píšeme v návode na revíziu PZP a havarijného poistenia.
Skôr ako odovzdáte vrak na šrotovisko, uistite sa, že máte písomný súhlas likvidátora s ukončením obhliadok. Ak by ste vrak zlikvidovali skôr, poisťovňa by mohla zastaviť šetrenie pre nemožnosť overenia poistnej udalosti.
Často kladené otázky o požiari elektromobilu
Preplatí mi havarijné poistenie auto, ak batéria začne horieť pri nočnom nabíjaní?
Áno, štandardné havarijné poistenie kryje požiar aj skrat v elektroinštalácii. Podmienkou je, že ste nabíjali v súlade s pokynmi výrobcu, nepoužili poškodené domáce káble bez certifikácie a nezasahovali do riadiaceho softvéru batérie.
Čo ak môj horiaci elektromobil poškodí v podzemnej garáži susedné autá?
Škody na cudzom majetku (susedné autá, omietky, elektroinštalácia budovy) sa nehradia z vášho havarijného poistenia, ale z vášho PZP. Havarijná poistka vyrieši iba vaše vlastné auto.
Kto zaplatí hasičom špeciálny kontajner s vodou na chladenie batérie?
Náklady na hasenie a záchranné práce vykonávané Hasičským a záchranným zborom sú zo zákona bezplatné. Náklady na špeciálny odťah do karantény a prenájom vodného kontajnera súkromnej odťahovej služby prepláca poisťovňa z asistenčných služieb a záchranných nákladov havarijného poistenia.
Môže batéria začať horieť znova aj dva dni po prvotnom uhasení?
Áno, poškodené lítiovo-iónové články môžu prechádzať oneskoreným tepelným únikom aj po 48 až 72 hodinách. Práve z tohto dôvodu putuje vrak povinne do vodného kúpeľa alebo na izolované karanténne parkovisko.
Prečo poisťovňa vyhlasuje totálnu škodu, aj keď auto zvonku vyzerá takmer neporušené?
Trakčná batéria tvorí 40 až 60 % celkovej hodnoty elektrického vozidla. Ak došlo k jej prehriatiu a narušeniu puzdra, výrobca zakazuje jej opravu a vyžaduje kompletnú výmenu. Cena nového akumulátora spolu s prácou takmer vždy presiahne všeobecnú hodnotu vozidla, čo vedie k ekonomickej totálnej škode.
Musím požiar elektromobilu hlásiť hasičom, aj keď som ho uhasil sám?
Áno. Zákon č. 314/2001 Z. z. o ochrane pred požiarmi v § 14 ods. 1 písm. e) ukladá povinnosť bezodkladne ohlásiť každý požiar okresnému riaditeľstvu Hasičského a záchranného zboru. Bez oficiálnej hasičskej správy vám poisťovňa poistné plnenie odmietne vyplatiť.
Nečakajte, kým vás zaskočí nepredvídateľná porucha na cestách, a overte si parametre svojej zmluvy ešte dnes. Zodpovedný vodič pravidelne realizuje porovnanie poistenia auta, aby získal krytie na mieru moderným technológiám za výhodnú cenu.