Kedy škodu rieši robot a kedy likvidátor: Umelá inteligencia pri likvidácii škôd
Zákonná lehota 3 mesiace odo dňa oznámenia škodovej udalosti predstavuje maximálny časový rámec, ktorý dáva § 11 ods. 5 zákona č. 381/2001 Z. z. poisťovateľovi na ukončenie prešetrovania a oznámenie výšky poistného plnenia. Zatiaľ čo v minulosti likvidácia aj drobného ťuknutia trvala týždne, dnes moderná umelá inteligencia pri likvidácii škôd dokáže celý proces pri jednoduchých plechových nehodách skrátiť na niekoľko desiatok minút. Pre staršieho motoristu, ktorý bol zvyknutý na osobnú návštevu technika s meracím pásmom, však tento technologický skok prináša zásadné otázky. Čo sa v skutočnosti deje na pozadí mobilnej aplikácie, kto nesie zodpovednosť za nesprávne vypočítanú sumu a kedy máte neochvejné právo požadovať, aby váš spis vzal do rúk živý likvidátor poistných udalostí?
Poisťovne, medzi ktorými je aj Poisťovňa Allianz, nasadzujú automatizované modely predovšetkým s cieľom znížiť prevádzkové náklady. Z dostupných analýz vyplýva, že automatizácia prináša zníženie nákladov na back-office likvidácie až o 45 percent a administratívne náklady na zákaznícky servis klesajú o 30 až 40 percent. Pre bežného poisteného predstavuje tento zrýchlený postup po havárii krok za krokom na prvý pohľad rýchlejšie vyplatenie peňazí na bankový účet. Ak však systém nesprávne vyhodnotí skryté mechanické poškodenie, poškodený vodič môže prísť o stovky eur, ktoré by mu inak z povinného zmluvného poistenia patrili. Pochopenie hraníc medzi algoritmom a ľudským úsudkom je preto základným predpokladom na to, aby ste sa nenechali ukrátiť o spravodlivé poistné plnenie.
Ako počítačové videnie a algoritmy rozpoznajú poškodenie karosérie z fotografií mobilom?
Základom digitálnej transformácie v poisťovníctve je technológia známa ako počítačové videnie v kombinácii so strojovým učením. Keď vodič nahrá do webového formulára alebo mobilnej aplikácie fotografie poškodeného automobilu, systém ich neposudzuje ako celistvý obrázok, ale rozloží ich na milióny dátových bodov. Medzi kľúčové oblasti, v ktorých sa uplatňuje umelá inteligencia pri likvidácii škôd, patrí triedenie obrazových dát, identifikácia konkrétnych dielcov vozidla a ich priestorové porovnanie s rozsiahlou databázou nepoškodených modelov. Algoritmus dokáže s vysokou mierou pravdepodobnosti určiť, či je predný blatník iba poškriabaný, preliačený, alebo je jeho deformácia natoľko rozsiahla, že si vyžaduje kompletnú výmenu.
Vizuálne modely pracujú s miliónmi historických záznamov z kalkulačných systémov, ako sú Audatex či Eurotax. Počítačový program dokáže priradiť zistenú deformáciu k presnému normočasu potrebnému na opravu, zohľadní cenu lakovania a automaticky vyhľadá aktuálne katalógové ceny originálnych náhradných dielov. Celý tento proces prebehne bez zásahu človeka v priebehu niekoľkých sekúnd. Softvér okamžite vygeneruje takzvaný rozpočet na opravu, ktorý poisťovňa ponúkne poškodenému na okamžité schválenie a vyplatenie.
Od pixelov k výpočtu ceny náhradného dielu
Trénovanie neurónových sietí prebieha na obrovských súboroch dát, ktoré zahŕňajú státisíce predchádzajúcich poistných udalostí. Systém sa učí rozpoznávať odlesky svetla na metalíze, tiene spôsobené preliačením plechu aj zlomy na hranách karosérie, čo využíva napríklad moderná samoobhliadka po krupobití cez aplikáciu. Vďaka tomu dokáže odlíšiť povrchové znečistenie od skutočného poškodenia laku. Obstarávacie náklady na takéto pokročilé vizuálne systémy dosahujú desiatky tisíc eur pri riešeniach na kľúč a pri komplexných podnikových celkoch presahujú stovky tisíc eur. Pre poisťovateľov však táto investícia prináša dramatické zrýchlenie rutinnej agendy.
Popri kalkulácii škody plnia tieto modely aj funkciu bezpečnostného sita. Vizuálne algoritmy kontrolujú pravosť snímok, overujú digitálne metadáta a porovnávajú zábery s celoštátnymi registrami. Presnosť odhaľovania poistných podvodov sa po nasadení pokročilých modelov zvýšila o 40 percent a medziročný nárast priemernej uchránenej sumy na jeden odhalený podvod predstavuje o 61 percent. Ak systém zistí, že fotografia poškodeného nárazníka bola stiahnutá z internetu alebo pochádza z iného vozidla, okamžite zastaví automatické spracovanie a spis presmeruje na špecializované oddelenie vnútornej bezpečnosti.
Limity optických senzorov a skryté mechanické poruchy
Hoci optické systémy dosahujú pri povrchových škodách obdivuhodnú presnosť, ich zásadný limit spočíva v neschopnosti vidieť pod povrch karosérie. Plastový nárazník moderného auta sa po náraze v nízkej rýchlosti často vráti do pôvodného tvaru, no pod ním môžu zostať zdeformované výstuhy, prasknuté držiaky chladiča alebo posunuté deformačné zóny. Žiadny fotoaparát v bežnom smartfóne nedokáže bez demontáže odhaliť skryté poškodenie nápravy, posunutú geometriu či poškodenú kabeláž parkovacích a asistenčných systémov. Spoliehať sa výlučne na optický algoritmus je preto bezpečné iba pri banálnych škrabancoch na parkovisku.
Nasledujúca tabuľka vecne sumarizuje, ako sa líši rýchlosť, presnosť a rizikovosť likvidácie pri zapojení automatizácie v porovnaní s prácou skúseného technika.
| Parameter posúdenia | Automatizovaný systém (algoritmus) | Tradičný likvidátor poistných udalostí |
|---|---|---|
| Čas vystavenia kalkulácie | Minúty až niekoľko hodín | Niekoľko pracovných dní až týždňov |
| Detekcia skrytých mechanických chýb | Nedostatočná (hodnotí len povrch) | Vysoká (nariadi doobhliadku v servise) |
| Posudzovanie škôd na zdraví | Vylúčené zo spracovania | Komplexné právne a lekárske hodnotenie |
| Zohľadnenie špecifík vozidla | Iba podľa tabuľkových kódov | Individuálne zohľadnenie stavu a údržby |
| Riziko podhodnotenia nákladov | Vysoké pri viacvrstvových škodách | Nízke pri doložení servisných faktúr |
Aké fotografie a z akých uhlov musíte nahrať, aby softvér škodu zaevidoval správne?
Ak sa rozhodnete využiť elektronické hlásenie škody z PZP, kvalita vami vyhotovenej fotodokumentácie priamo rozhoduje o tom, či systém určí reálnu sumu, alebo váš nárok neúmyselne skráti. Digitálny systém nie je človek, ktorý by si domyslel chýbajúce súvislosti. Ak do záberu nezahrniete kľúčový orientačný bod, algoritmus nemusí poškodený diel vôbec identifikovať, prípadne ho zaradí do nesprávnej kategórie opravy. Správny postup pri zhotovovaní snímok je preto kľúčovou zručnosťou každého moderného vodiča, pričom vedomosť o tom, ako správne nafotiť auto pre poisťovňu, vám ušetrí týždne zbytočných prieťahov.
Chybné alebo neostré snímky sú najčastejším dôvodom, prečo systém odmietne automatickú likvidáciu a vráti spis na manuálne spracovanie. V horšom prípade softvér vyhodnotí poškodenie len ako mierne povrchové opotrebenie, pretože umelej inteligencii pri likvidácii škôd chýba kontext hĺbky a priestoru. Každé jedno odfotenie musí spĺňať prísne technické a kompozičné parametre, aby digitálne dáta obstáli ako hodnoverný podklad pre výplatu poistného plnenia.
Pravidlo štyroch rohov a detailné zábery poškodenia
Základným pravidlom pre správnu digitálnu obhliadku je zásada štyroch rohov. Predtým, než pristúpite k detailným záberom preliačeného plechu, musíte vozidlo odfotiť ako celok zo štyroch diagonálnych pohľadov – z ľavého predného, pravého predného, ľavého zadného a pravého zadného rohu. Na týchto snímkach musí byť viditeľné celé vozidlo vrátane evidenčného čísla a podkladu, na ktorom stojí. Tento krok umožňuje algoritmu overiť typ karosérie, farbu, celkový technický stav vozidla a zasadiť konkrétnu poškodenú časť do správneho priestorového rámca.
Až po celkových snímkach nasledujú polodetaily a detaily. Postupujte systematicky podľa týchto bodov:
- Polodetail z odstupu dvoch metrov: Zachyťte poškodený dielec spoločne so susediacimi nepoškodenými dielmi, aby systém dokázal posúdiť deformáciu škár a vzájomné posunutie dielov karosérie.
- Priamy detail poškodenia: Odfoťte samotné preliačenie alebo ryhu kolmo na plochu zo vzdialenosti približne 50 centimetrov, najlepšie s priloženým meradlom, perom či mincou pre zachovanie mierky.
- Identifikačné znaky vozidla: Bezpodmienečne odfotografujte výrobný štítok s číslom VIN (zvyčajne pod čelným sklom alebo na stĺpiku dverí) a stav počítadla prejdenej vzdialenosti na palubnej doske.
- Prehľad miesta nehody: Ak je to bezpečné, zachyťte postavenie vozidiel bezprostredne po udalosti vrátane brzdných dráh, úlomkov plastov a dopravného značenia v okolí.
Technické podmienky snímok: svetlo, čistota a pôvodné metadáta
Fotografie nikdy nevyhotovujte v tme, pri hustom daždi ani v priamom protisvetle, kde vznikajú silné odlesky a tiene maskujúce hĺbku preliačiny. Ak je vozidlo silne znečistené blatom, očistite výlučne poškodené miesto a jeho bezprostredné okolie handrou. Celé auto neumývajte vysokotlakovým čističom pred obhliadkou, pretože by ste mohli zmyť stopy laku druhého vozidla, ktoré slúžia ako dôkaz pri spornom zavinení nehody.
Zásadnú rolu zohrávajú takzvané metadáta (EXIF dáta), ktoré smartfón automaticky ukladá do súboru fotografie. Obsahujú presný čas zhotovenia, model telefónu, expozičné nastavenia a pri zapnutej lokalizácii aj presné GPS súradnice miesta nehody. Fotografie preto nikdy neposielajte cez bežné komunikačné aplikácie, ktoré obrázky komprimujú a metadáta odstraňujú. Do systému poisťovne nahrávajte vždy pôvodné, neupravené a neorezané originály priamo z pamäte fotoaparátu.
Kto nesie zodpovednosť za nesprávne stanovenú výšku škody automatizovaným systémom?
Jedným z najčastejších problémov, s ktorými sa poškodení motoristi stretávajú, je neodôvodnene nízka suma poistného plnenia, ktorú aplikácia ponúkne ako konečné vyrovnanie rozpočtom. Poškodený často v strese alebo v túžbe po rýchlych peniazoch klikne na tlačidlo súhlasu, čím prijme sumu, ktorá nepokryje ani polovicu nákladov na opravu v riadnom autoservise. Je dôležité zdôrazniť, že plnú právnu zodpovednosť za nesprávne stanovené poistné plnenie, či už vzniklo ľudským zlyhaním, alebo chybou, ktorú vygenerovala umelá inteligencia pri likvidácii škôd, nesie bez výnimky licencovaný poisťovateľ.
Poisťovňa sa v žiadnom prípade nemôže pred klientom ani pred kontrolným orgánom, ktorým je Národná banka Slovenska, vyviňovať tvrdením, že išlo o technický výpadok, nesprávne vyhodnotenie algoritmu či chybu dodávateľa softvéru. Právny vzťah existuje výlučne medzi poškodeným a poisťovňou vinníka, ktorá je viazaná zákonnými normami a poistnými podmienkami. Akákoľvek kalkulácia vystavená robotom má povahu jednostranného návrhu na plnenie, ktorý poškodený motorista nie je povinný akceptovať.
Zákonné lehoty a zodpovednosť inštitúcie
Podľa § 11 ods. 5 zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla je poisťovateľ povinný skončiť prešetrovanie potrebné na zistenie rozsahu povinnosti poskytnúť poistné plnenie do 3 mesiacov odo dňa oznámenia škodovej udalosti poškodeným. Ak v tejto lehote prešetrovanie neukončí, musí poškodenému písomne vysvetliť dôvody, prečo tak neurobil. Automatizácia procesov túto zákonnú lehotu nijako neskracuje ani nepredlžuje, no zaväzuje poisťovňu konať v súlade s princípmi odbornej starostlivosti.
Zákon zároveň stanovuje minimálne limity poistného krytia, ktoré chránia všetkých účastníkov cestnej premávky. Pri škode na zdraví a nákladoch pri usmrtení je to najmenej 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených alebo usmrtených osôb. Pri škode na veci a ušlom zisku predstavuje zákonný limit najmenej 1 300 000 eur bez ohľadu na počet poškodených. Pri uplatňovaní nároku z PZP poškodený neplatí žiadnu spoluúčasť – škoda na majetku sa hradí v plnej preukázanej výške do zákonného limitu krytia.
Modelový príklad: Pán Milan a spor o poškodený nárazník s radarom
Pre lepšie pochopenie celého mechanizmu si uveďme konkrétny modelový príklad z praxe. Pán Milan (64 rokov) z Banskej Bystrice stál na svetelnej križovatke so svojím vozidlom Škoda Octavia ročník 2019. Vodič za ním nedobrzdil a narazil do zadnej časti Milanovho auta. Vinník nehodu priznal, spísali tlačivo a Milan ešte v ten istý deň využil mobilnú aplikáciu poisťovne vinníka, do ktorej nahral šesť fotografií poškodeného zadného nárazníka.
O dve hodiny neskôr dostal Milan prostredníctvom SMS správy správu s ponukou: systém vyhodnotil škodu ako povrchovú deformáciu plastu a ponúkol mu okamžité vyplatenie sumy 420 eur formou rozpočtu priamo na bankový účet. Ponuka obsahovala upozornenie, že kliknutím na odkaz dôjde k definitívnemu uzavretiu poistnej udalosti bez ďalšieho skúmania. Pán Milan ponuku neprijal a namiesto toho navštívil zmluvný servis poisťovne. Tam vozidlo zdvihli a zistili, že nárazom boli odtrhnuté vnútorné plastové držiaky, bol poškodený radarový senzor mŕtveho uhla a zdeformovaná zadná výstuha karosérie. Celková faktúra za opravu, výmenu originálnych dielov a nevyhnutnú kalibráciu asistenčných senzorov dosiahla 1 380 eur.
Milan odmietol pôvodnú kalkuláciu, prostredníctvom servisu doručil poisťovni kalkuláciu opravy a požiadal o vykonanie doobhliadky po demontáži dielov. Hoci poisťovňa spočiatku trvala na rozpočte z aplikácie, po doručení konečnej faktúry zo servisu musela vyplatiť poistné plnenie v plnej výške 1 380 eur. Pán Milan nepodľahol tlaku na okamžité vyrovnanie a vďaka tomu neprišiel o 960 eur, ktoré by inak musel doplácať zo svojho dôchodku. Ak sa ocitnete v podobnej situácii, pomôže vám oficiálna námietka proti likvidácii škody, ktorou formálne odmietnete neprimerane nízku kalkuláciu generovanú softvérom.
Hrozí pri kalkulácii diskriminačné skreslenie podľa veku vozidla, regiónu či veku vodiča?
Algoritmy strojového učenia sú iba tak objektívne, ako objektívne sú dáta, na ktorých boli vytrénované. Ak poisťovňa roky uplatňovala prax, pri ktorej pri starších vozidlách automaticky krátila poistné plnenie z dôvodu fiktívneho zhodnotenia auta novými dielmi (takzvaná amortizácia dielov), model umelej inteligencie túto prax prevezme ako nemenné pravidlo. Vzniká takzvané diskriminačné skreslenie (bias), ktoré môže znevýhodňovať určité skupiny motoristov bez toho, aby si to poisťovňa navonok pripúšťala.
V praxi to znamená, že štatistické a prediktívne modely, ktorými sa riadi umelá inteligencia pri likvidácii škôd, môžu pri určovaní ceny opravy prisúdiť staršiemu autu z vidieckeho okresu nižšiu sadzbu za normohodinu práce, než akú priznajú zánovnému vozidlu evidovanému v hlavnom meste. Tento postup je však v priamom rozpore s princípom úplného odškodnenia z PZP, kde má poškodený nárok na uvedenie vozidla do stavu pred nehodou bez ohľadu na to, v ktorom okrese žije alebo aký má vek.
Prečo modely strojového učenia preberajú predsudky z minulosti
Neurónová sieť nepozná spravodlivosť v právnom zmysle slova, hľadá iba matematické korelácie vo veľkých balíkoch dát. Ak historické štatistiky ukazujú, že majitelia vozidiel starších ako 12 rokov častejšie akceptujú lacnejšiu alternatívu z druhovýroby alebo súhlasia s vyplatením hotovosti na ruku, systém automaticky nastaví predvolenú ponuku rozpočtu na spodnú hranicu cenového pásma. Trhové prostredie pri uzatváraní poistenia navyše často kombinuje likvidačné dáta s cenotvorbou: vodiči, ktorí hľadajú výhradne lacné PZP, často netušia, že nízka vstupná cena poistky môže v niektorých inštitúciách korelovať s prísnejšie nastavenými algoritmami pre likvidáciu škôd rozpočtom.
Diskriminačné skreslenie sa prejavuje najmä v týchto oblastiach:
- Podhodnocovanie normohodiny práce: Systém v rozpočte kalkuluje s priemernými sadzbami nezávislých opravovní v odľahlých regiónoch, hoci poškodený má právo zvoliť si kvalifikovaný servis podľa vlastného uváženia.
- Automatické priraďovanie neoriginálnych dielov: Pri autách po záruke algoritmus prioritne vyberá dielce z druhovýroby, ktorých kvalita a povrchová úprava nemusia zodpovedať pôvodnému stavu.
- Paušálne odpočty za predchádzajúce opotrebenie: Drobné škrabance na laku z minulosti poslúžia programu ako dôvod na plošné zníženie nákladov na lakovanie celého nárazníka.
Vplyv lokality a veku na poistné plnenie a ceny poistiek
Zatiaľ čo pri výpočte ceny nového poistenia je segmentácia podľa veku vodiča a okresu bežnou a legálnou poistno-matematickou metódou, pri likvidácii škody z PZP je akékoľvek znevýhodnenie na základe veku poškodeného neprípustné. Poškodený vodič dôchodkového veku z menšej obce má pred zákonom úplne rovnaké nároky na náhradu škody ako tridsaťročný manažér z Bratislavy. Ak softvér navrhne odškodnenie na základe regionálnych priemerov, ktoré neodrážajú skutočné ceny opráv, poškodený by mal tento postup okamžite napadnúť.
Pre lepšiu orientáciu v tom, čo v jednotlivých situáciách hovorí zákon a ako sa zachovať, slúži nasledujúci prehľad.
| Situácia pri likvidácii škody | Čo platí podľa zákona a praxe | Čo presne musíte urobiť |
|---|---|---|
| Aplikácia ponúka okamžitú výplatu rozpočtom | Ponuka nie je záväzná, poškodený má právo na opravu v servise | Neklikať na súhlas, navštíviť servis a vyžiadať si presnú kalkuláciu opravy |
| Poisťovňa odmieta uhradiť faktúru v plnej výške | Z PZP sa hradia účelne vynaložené náklady bez bezdôvodného obohatenia | Doložiť faktúru, rozpis normohodín a žiadať doplatok písomnou námietkou |
| Poškodenie zahŕňa asistenčné systémy (ADAS) | Kalibrácia kamier a radarov je technologickou súčasťou opravy | Trvať na preplatení diagnostiky a kalibrácie v autorizovanom stredisku |
| Poisťovňa uplatňuje krátenie za amortizáciu dielov | Súdy na Slovensku krátenie za nové diely pri PZP opakovane odmietajú | Odvolať sa s poukázaním na ustálenú judikatúru Najvyššieho súdu SR |
| Zmeškanie lehoty na nahlásenie škody | Lehota je 15 dní (SR) / 30 dní (zahraničie), hrozí krátenie 30 % až 50 % | Nahlásiť škodu bezodkladne a preukázať prípadné objektívne dôvody zdržania |
Ako funguje automatické generovanie regresných nárokov na základe dát o jazde?
Povinné zmluvné poistenie chráni poškodeného tým, že mu poisťovňa vyplatí vzniknutú škodu. Ak však poistený vodič hrubo porušil základné zákonné povinnosti, poisťovateľ má podľa zákona č. 381/2001 Z. z. právo na plnú alebo čiastočnú náhradu vyplateného plnenia – takzvaný regres. V ére moderných technológií už regresné oddelenia nespoliehajú iba na policajné zápisnice. Do popredia vstupuje automatizované spracovanie telematických dát a záznamov z palubných systémov moderných áut.
Hoci moderná umelá inteligencia pri likvidácii škôd dokáže vyhodnocovať zložité súbory dát zo senzorov vozidla v zlomku sekundy, uplatnenie regresu musí mať vždy pevný právny základ. Poisťovňa nemôže od vlastného klienta vymáhať státisíce eur iba preto, že algoritmus v telematickom systéme označil štýl jazdy pred nehodou za agresívny alebo nezodpovedný. Zákon presne vymedzuje situácie, kedy je regresný nárok oprávnený.
Telematické dáta a zákonné dôvody pre regres
Právo na náhradu vyplatených súm vzniká poisťovni najmä vtedy, ak vodič spôsobil škodu pod vplyvom alkoholu, omamných látok, bez vodičského oprávnenia, spôsobil škodu úmyselne, alebo keď nastane škoda spôsobená neznámym vinníkom, ktorý z miesta kolízie ušiel. Zákonom stanovené stropy platia aj pri porušení oznamovacích povinností. Ak poistený bez objektívnych dôvodov nahlási škodu oneskorene, zákon o PZP umožňuje poisťovateľovi uplatniť regresný nárok:
- Oneskorenie do 15 dní po lehote: Strop regresného nároku je obmedzený na maximálne 30 percent z vyplateného poistného plnenia.
- Oneskorenie viac ako 15 dní po lehote: Strop regresu predstavuje maximálne 50 percent z vyplateného plnenia.
- Objektívne dôvody zdržania: Ak vodič nemohol udalosť nahlásiť z dôvodu hospitalizácie, ťažkého zranenia alebo inej preukázateľnej prekážky, krátenie je 0 percent.
Vozidlá vybavené čiernymi skrinkami alebo palubnými jednotkami zaznamenávajú rýchlosť, preťaženie pri náraze (G-senzor), aktiváciu bezpečnostných pásov a uhol natočenia volantu. Ak telematická jednotka preukáže, že sekundu pred nárazom vozidlo išlo rýchlosťou 140 km/h na úseku s povolenou päťdesiatkou, softvér automaticky vygeneruje návrh na otvorenie regresného konania pre hrubú nedbanlivosť. Takéto automatické návrhy však vždy musí autorizovať právnik poisťovne, pričom v prípade nejasností o funkčnosti lokalizačných systémov je užitočné poznať súvislosti, aké prináša neaktívne GPS a krátenie plnenia.
Kedy poisťovňa nesmie použiť telematiku proti vodičovi
Zásadnou otázkou je zákonnosť získania takýchto údajov. Poisťovňa môže telematické dáta použiť iba vtedy, ak jej na to dal poistený výslovný a informovaný súhlas v zmluve – napríklad pri využívaní špeciálneho produktu s dynamickým poistným podľa štýlu jazdy (Pay-As-You-Drive). Ak klient takýto súhlas neudelil, poisťovňa nemá právo žiadať od výrobcu vozidla záznamy z riadiacej jednotky bez súdneho príkazu alebo formálneho dožiadania orgánov činných v trestnom konaní.
Navyše, telematika poskytuje iba technické dáta, neposkytuje však právne posúdenie príčinnej súvislosti. Ak vozidlo tesne pred nárazom prudko zrýchlilo, algoritmus to môže vyhodnotiť ako agresívnu jazdu, zatiaľ čo vodič sa v skutočnosti iba snažil vyhnúť zrážke s protiidúcim autom. Akékoľvek automatické generovanie sankcií a regresov bez ľudského zhodnotenia celkového priebehu nehodového deja je právne neudržateľné.
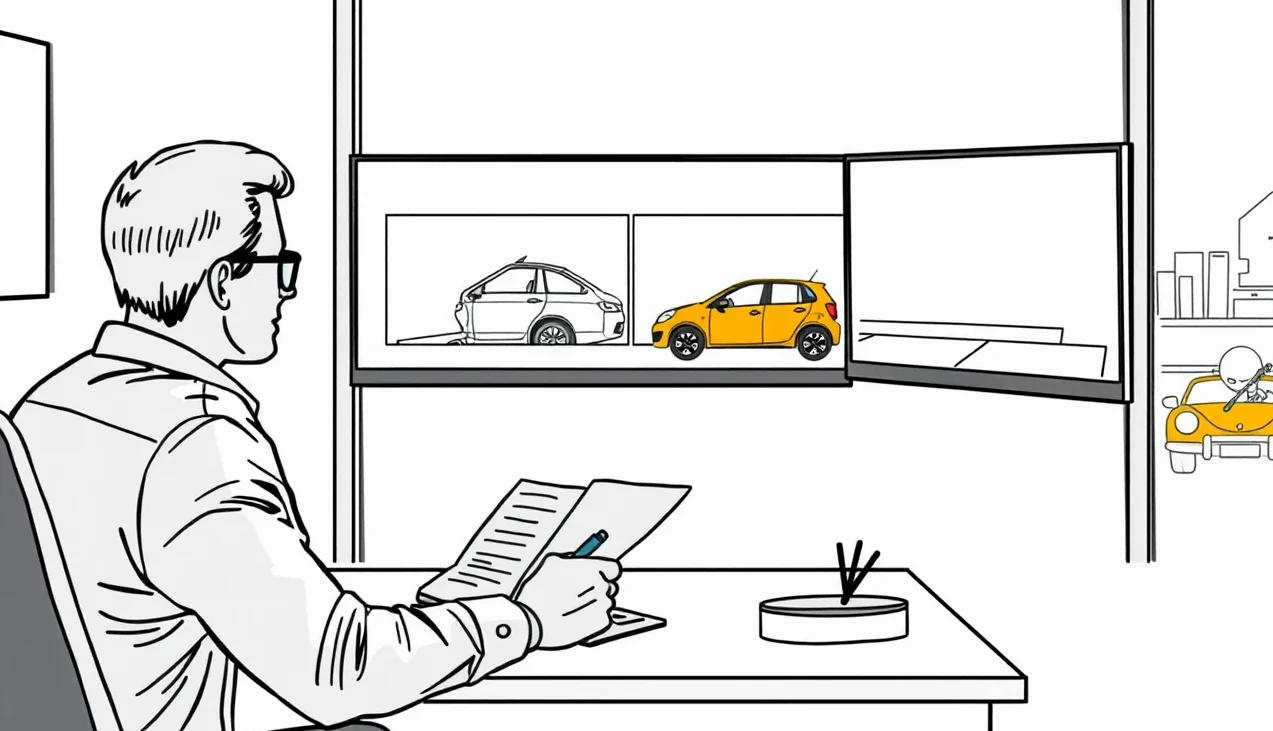
Ako prebieha dokazovanie pred súdom, keď poisťovňa opiera zamietnutie o výstup algoritmu?
Ak poisťovňa odmietne vyplatiť poistné plnenie alebo ho radikálne skráti s odvolaním sa na výsledky softvérovej analýzy, spor sa môže dostať až pred civilný súd. V súdnej sieni však dochádza k zásadnému stretu technológie s procesným právom. Slovenský súdny poriadok nepozná pojem neomylný algoritmus. Akákoľvek argumentácia, o ktorú sa opiera umelá inteligencia pri likvidácii škôd, pred súdom neobstojí ako nezvratný fakt, ale predstavuje iba jedno z tvrdení účastníka konania.
Poisťovne často predkladajú výstupy zo systémov rozpoznávania obrazu ako dôkaz, že poškodenie nekorešponduje s nahláseným nehodovým dejom, alebo že škrabance vznikli skôr. Pre sudcu však tabuľka vygenerovaná softvérom nie je priamym dôkazom. V spore o poistné plnenie platí princíp voľného hodnotenia dôkazov a súd skúma materiálnu pravdu, nie matematickú pravdepodobnosť modelu.
Dôkazné bremeno poisťovateľa a znalecké posudky
Dôkazné bremeno v spore o neposkytnutie plnenia leží v plnej miere na poisťovni. Ak poisťovňa tvrdí, že poistná udalosť sa nestala tak, ako ju popísal poistený, musí toto tvrdenie bezpečne preukázať. Samotný výstup algoritmu s označením pravdepodobnosť podvodu 85 % nemá pred súdom žiadnu dôkaznú váhu, ak nie je podporený hmatateľnými fyzickými dôkazmi.
V takýchto sporoch sa kľúčovým arbitrom stáva nezávislý súdny znalec z odboru cestnej dopravy a strojárstva. Znalec vykoná fyzickú kontrolu vozidla, zmeria deformácie, posúdi súlad poškodenia s druhým vozidlom a vypracuje technickú rekonštrukciu nehodového deja. V drvivej väčšine prípadov má znalecké posúdenie pred súdom podstatne vyššiu dôkaznú silu než interné digitálne výpočty softvéru poisťovne. Pre motoristu, ktorý sa ocitol v spore, je preto nestranný znalecký posudok pri poistnej udalosti najsilnejšou procesnou zbraňou.
Princíp vysvetliteľnosti a právo na ľudský zásah podľa GDPR
Významnou prekážkou pre poisťovne v súdnych sporoch je takzvaný problém čiernej skrinky (black-box problem). Pokročilé neurónové siete generujú výsledky na základe komplexných váh a väzieb, ktoré často nedokážu spätne detailne vysvetliť ani samotní programátori. Ak poisťovňa nedokáže pred súdom zrozumiteľne popísať metodiku, ako presne softvér k zamietnutiu dospel, súd takýto dôkaz spravidla odmietne ako nepreskúmateľný.
Do hry navyše priamo vstupuje európske nariadenie GDPR (článok 22) a slovenský zákon č. 18/2018 Z. z. o ochrane osobných údajov. Tieto predpisy garantujú dotknutej osobe právo na to, aby sa na ňu nevzťahovalo rozhodnutie založené výlučne na automatizovanom spracúvaní vrátane profilovania, pokiaľ má takéto rozhodnutie pre ňu právne účinky alebo ju významne ovplyvňuje. Spotrebiteľ má zákonné právo vyjadriť svoje stanovisko, napadnúť takéto rozhodnutie a výslovne požadovať ľudský zásah zo strany zodpovedného zamestnanca poisťovne.
Patria systémy na automatizované posudzovanie škôd medzi vysokorizikové podľa Aktu o AI?
Právny rámec pre fungovanie pokročilých technológií prechádza zásadnou zmenou na celoeurópskej úrovni. Dňa 1. augusta 2024 nadobudlo platnosť Nariadenie Európskeho parlamentu a Rady, známe ako európsky Akt o umelej inteligencii (AI Act). Tento právny predpis zavádza prísnu kategorizáciu systémov podľa miery rizika, ktoré predstavujú pre základné práva, bezpečnosť a majetok občanov Únie.
Z hľadiska poisťovníctva sa dlho viedli intenzívne debaty o tom, v akej miere sa nová regulácia dotkne spracovania poistných zmlúv. V otázke, ako hlboko zasahuje umelá inteligencia pri likvidácii škôd do práv poškodených, prináša Akt o AI dôležité rozlíšenie: kým systémy používané na posudzovanie rizika a stanovovanie cien pri životnom a zdravotnom poistení sú priamo klasifikované ako vysokorizikové, nástroje na likvidáciu majetkových škôd na motorových vozidlách spadajú prevažne do kategórie systémov s osobitnými požiadavkami na transparentnosť, pokiaľ neprijímajú rozhodnutia s priamym dopadom na zdravie občanov.
Harmonogram európskeho nariadenia od augusta 2024 do roku 2026
Zavedenie európskeho nariadenia je rozdelené do niekoľkých fáz, aby sa komerčné inštitúcie stihli pripraviť na plnenie náročných technických a organizačných štandardov:
- 1. august 2024: Formálne nadobudnutie platnosti nariadenia v celej Európskej únii.
- Február 2025: Začiatok uplatňovania zákazov pre neprijateľné praktiky (napríklad manipulatívne techniky a biometrické rozpoznávanie v reálnom čase).
- 2. august 2026: Začiatok uplatňovania hlavnej časti povinností vrátane pravidiel pre systémy považované za vysokorizikové a systémov s požiadavkami na riadenie rizík.
Od 2. augusta 2026 tak budú musieť poisťovne poskytujúce služby na slovenskom trhu preukázať, že ich modely prechádzajú pravidelným auditom kvality dát, neobsahujú skryté diskriminačné algoritmy a umožňujú kedykoľvek prejsť na plnohodnotné manuálne riadenie človekom.
Požiadavky na auditovateľnosť, dohľad a kvalitu trénovacích dát
Nové pravidlá nútia vývojárov softvéru pre poisťovne zabezpečiť úplnú trasovateľnosť rozhodnutí. Každá kalkulácia, ktorú robot vyhotoví, musí mať zaznamenanú presnú históriu: ktoré fotografie boli použité, aká verzia modelu ich spracovala, aká miera neistoty bola pri výpočte prítomná a ktoré tabuľkové normy boli aplikované. Tieto záznamy musia byť archivované a pripravené na kontrolu pre prípad sťažnosti na dohľadový orgán.
Pre bežného motoristu to znamená výrazné posilnenie jeho právneho postavenia. Ak poisťovňa v budúcnosti vyplatí neprimerane nízke odškodné, už sa nebude môcť skryť za neprehľadný softvérový kód. Na požiadanie bude musieť predložiť zrozumiteľné vysvetlenie parametrov, z ktorých výpočet vychádzal, čím sa významne zjednoduší obrana spotrebiteľa pri mimosúdnom aj súdnom vyrovnaní.
Má poisťovňa povinnosť priamo označiť komunikáciu, ktorú vedie chatbot?
Pri nahlasovaní škodovej udalosti cez webové rozhranie sa motorista čoraz častejšie stretáva s textovým oknom, v ktorom si s ním dopisuje virtuálny asistent – chatbot. Tento nástroj kladie otázky, žiada nahratie technického preukazu, pýta sa na okolnosti nehody a generuje automatické odpovede. Pre staršieho človeka môže byť náročné rozpoznať, či komunikuje s kvalifikovaným pracovníkom klientskeho centra, alebo iba s generatívnym jazykovým modelom.
Práve v situáciách, keď klient netuší, že umelú inteligenciu pri likvidácii škôd reprezentuje iba jazykový model na obrazovke, európska aj národná legislatíva zavádza prísne požiadavky na transparentnosť. Spotrebiteľ nesmie byť uvádzaný do omylu a musí byť v každom okamihu jednoznačne informovaný o povahe komunikácie.
Transparentnosť pri rozhovore s digitálnym asistentom
Podľa Aktu o umelej inteligencii platí jednoznačné pravidlo: prevádzkovateľ systému AI, ktorý komunikuje priamo s fyzickými osobami, musí systém navrhnúť a prevádzkovať tak, aby bola dotknutá osoba vopred a jasne informovaná, že komunikuje so systémom umelej inteligencie. Táto povinnosť neplatí iba vtedy, ak je to zjavné z kontextu a povahy použitia. Poisťovňa je preto povinná v záhlaví konverzácie zreteľne uviesť označenie typu: „Komunikujete s virtuálnym asistentom (robotom).“
Toto označenie má zásadný význam pre právnu istotu. Chatboty majú tendenciu v neštandardných situáciách takzvane halucinovať – vymýšľať si neexistujúce postupy, uvádzať nesprávne lehoty alebo mylne uisťovať klienta, že ním predložené doklady sú kompletné, hoci chýba kľúčová správa o nehode. Ak vám chatbot prisľúbi niečo, čo je v rozpore s poistnou zmluvou, poisťovňa sa následne snaží takýto prísľub bagatelizovať ako technickú chybu rozhrania.
Ako si vyžiadať prepojenie na živého likvidátora
Nikdy nezotrvávajte v konverzácii s robotom, ak nerozumie vašej špecifickej požiadavke alebo ak sa vaša nehoda vymyká bežnému štandardu. V konverzačnom okne môžete kedykoľvek použiť kľúčové príkazy, ktoré väčšina systémov povinne rozpoznáva: napíšte heslá ako „operátor“, „živý človek“, „likvidátor“ alebo „žiadam prepojenie na pracovníka“.
Systém je povinný vás pri neúspešnom vyriešení požiadavky presmerovať na živého zamestnanca klientskej podpory, prípadne zaznamenať váš telefonický kontakt s požiadavkou na spätné volanie. Zapamätajte si, že nahlásenie škody je formálny právny úkon, pri ktorom každé nesprávne pochopené slovo môže neskôr aktivovať výluky a krátenie poistného plnenia. Ak virtuálny asistent opakovane zlyháva, konverzáciu ukončite a využite tradičné komunikačné kanály.
Prečo zostáva nahlásenie škody poštou a e-mailom plnohodnotnou alternatívou k aplikácii?
Hoci sa poisťovne snažia klientov motivovať k inštalácii mobilných aplikácií – často pod prísľubom okamžitej platby do 24 hodín – žiadny zákon na Slovensku neukladá občanovi povinnosť vlastniť smartfón, mať pripojenie na internet alebo si inštalovať proprietárny softvér komerčnej spoločnosti. Každý motorista má plné právo odmietnuť procesy, ktoré zavádza umelá inteligencia pri likvidácii škôd, a zvoliť si klasickú cestu papierového či e-mailového podania.
Pre mnohých seniorov je digitálne hlásenie cez aplikáciu zbytočne stresujúce. Písmo na displeji je malé, rozhranie vyžaduje povolenia na prístup k polohe a fotoaparátu a hrozí riziko, že z dôvodu technického nedorozumenia nahráte nesprávny súbor. Tradičné formy oznámenia poistnej udalosti majú navyše nespochybniteľnú právnu výhodu: vytvárajú pevnú a overiteľnú stopu o tom, kedy a aké dokumenty boli poisťovateľovi doručené.
Ak sa rozhodnete vyhnúť aplikácii, môžete zvoliť tieto plnohodnotné cesty:
- Podanie doporučenou poštou: Vyplnené a vlastnoručne podpísané tlačivo Správa o nehode spolu s kópiou technického preukazu a fotografiami na USB kľúči odošlite doporučeným listom s doručenkou priamo na adresu riaditeľstva poisťovne. Podací lístok z pošty je nespochybniteľným dôkazom o splnení zákonnej lehoty.
- Oficiálny e-mail: Oznámenie pošlite na centrálnu e-mailovú adresu pre nahlasovanie škôd príslušnej poisťovne. Ako prílohy priložte zreteľne naskenované dokumenty v bežnom formáte PDF a fotografie vo formáte JPG. Vyžiadajte si potvrdenie o prijatí a zaevidovaní škodového spisu s prideleným číslom udalosti.
- Osobná návšteva pobočky: Ak poisťovňa prevádzkuje kamenné pobočky, škodu môžete nahlásiť osobne priamo s klientskym pracovníkom, ktorý dokumenty overí a vydá vám potvrdenie s pečiatkou a dátumom prevzatia.
Nezabúdajte na zákonné lehoty: škodovú udalosť je poistený povinný oznámiť svojej poisťovni do 15 dní po jej vzniku na území Slovenskej republiky a do 30 dní po jej vzniku v zahraničí. Pre poškodeného platí, že by mal nárok uplatniť bezodkladne. Ak nie ste spokojní s tým, ako vaša poisťovňa komunikuje alebo ako likviduje poistné udalosti, odporúča sa ročná revízia poistných zmlúv a Občiansky zákonník v § 800 ods. 1 garantuje právo na výpoveď poistnej zmluvy ku koncu poistného obdobia, pričom výpoveď musí byť doručená najmenej 6 týždňov pred jeho uplynutím.
Časté otázky vodičov o umelej inteligencii v poistení
V praxi sa často objavujú pochybnosti o tom, kde končia právomoci softvéru a aké sú reálne možnosti obrany poškodeného. Odpovede na najčastejšie otázky prinášajú jasný prehľad:
Môže umelá inteligencia sama zamietnuť výplatu poistného plnenia bez zásahu človeka?
Nie, v zmysle článku 22 nariadenia GDPR a zákona č. 18/2018 Z. z. nesmie byť rozhodnutie s právnymi účinkami pre jednotlivca založené výlučne na automatizovanom spracúvaní. Ak má dôjsť k zamietnutiu poistného plnenia alebo k jeho zásadnému kráteniu z dôvodu podozrenia na podvod či nehodový nesúlad, spis musí vždy autorizovať a podpísať zodpovedný ľudský likvidátor poistných udalostí.
Čo urobím, ak algoritmus vypočítal škodu nižšie, než stojí oprava v servise?
Rozpočet vygenerovaný softvérom v aplikácii nie je pre vás záväzný. Ponúknutú sumu neschvaľujte. Oznámte poisťovni, že vozidlo zverujete do servisu na opravu faktúrou, a požiadajte o vystavenie krycieho listu. Ak servis pri oprave zistí skryté chyby, privolá likvidátora na doobhliadku a poisťovňa je povinná uhradiť skutočne vynaložené náklady na opravu.
Rieši umelá inteligencia aj škody na zdraví po autonehode?
Nie. Počítačové videnie a automatické kalkulačné programy sa nasadzujú výlučne na jednoduché majetkové škody na plechoch, sklách a plastoch. Ujma na zdraví, bolestné, sťaženie spoločenského uplatnenia a náklady liečenia si vyžadujú individuálne znalecké dokazovanie lekárom a právnikom. Tieto zložky poistného plnenia algoritmy neposudzujú.
Musím si kvôli nahláseniu nehody inštalovať mobilnú aplikáciu poisťovne?
Rozhodne nemusíte. Poisťovňa vám nemôže odoprieť právo nahlásiť škodovú udalosť tradičnou formou – prostredníctvom oficiálneho tlačiva doručeného poštou, podaním na pobočke alebo prostredníctvom e-mailu. Mobilná aplikácia slúži ako dobrovoľný doplnkový nástroj pre tých, ktorí preferujú digitálny kontakt.
V konečnom dôsledku technológie predstavujú vynikajúceho pomocníka na zrýchlenie rutinných procesov, no nikdy nesmú nahradiť princípy spravodlivého materiálneho odškodnenia. Majte na pamäti svoje práva, nenechajte sa dotlačiť do nevýhodného okamžitého vyrovnania rozpočtom a pri akejkoľvek pochybnosti žiadajte osobný prístup kvalifikovaného odborníka.