Poistenie domácej nabíjačky elektromobilu: na aké chyby doplatíte pri požiari, prepätí či krádeži kábla
Až 1 400 eur predstavujú bežné celkové náklady na nákup a odborné zapojenie domácej nabíjacej stanice, no pri zásahu bleskom alebo skrate môže celá táto investícia zaniknúť za jedinú sekundu bez nároku na odškodnenie. Mnoho majiteľov predpokladá, že montážou na stenu garáže sa nabíjačka stáva automatickou súčasťou domu a krytie funguje samo od seba. Poistenie domácej nabíjačky elektromobilu pritom v praxi naráža na prísne technické požiadavky, limity zmlúv a výluky, o ktorých sa motorista dozvie často až po vzniku spáleniska na fasáde.
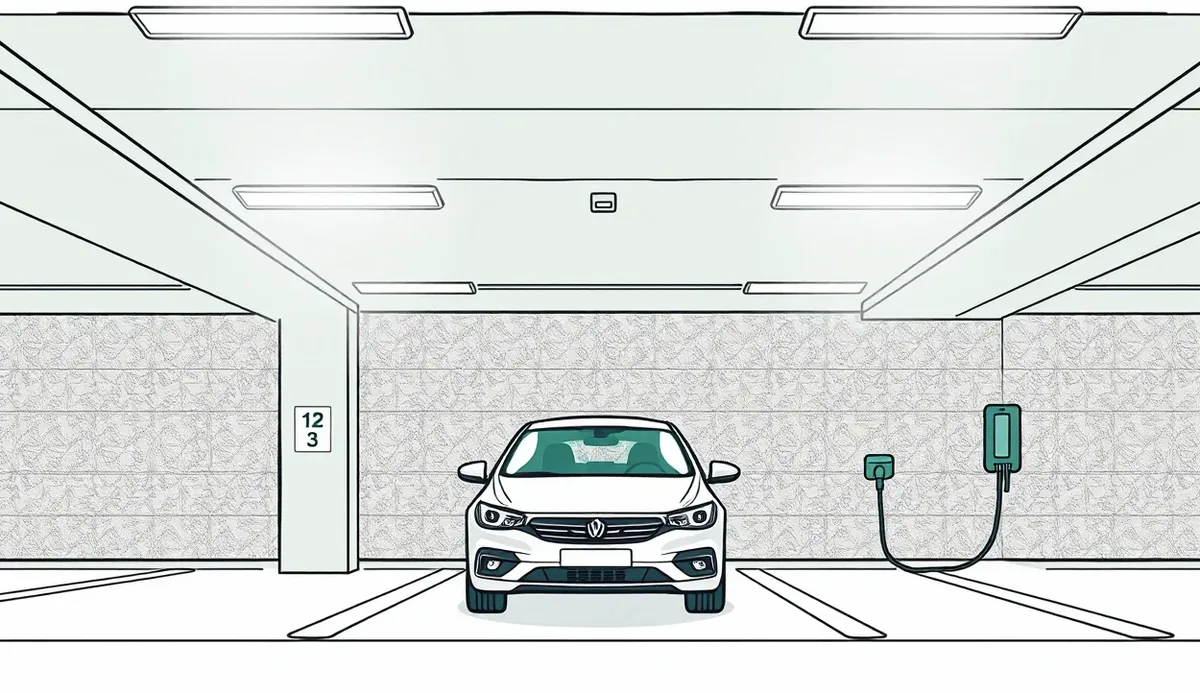
Súbeh troch poistných zmlúv a poistenie domácej nabíjačky elektromobilu
Na slovenskom poistnom trhu nenájdete samostatný poistný produkt, na ktorom by bolo napísané iba poistenie wallboxu. Ochrana tohto zariadenia sa skladá z troch odlišných zmlúv. Ide o poistenie nehnuteľnosti, poistenie domácnosti a havarijné poistenie motorového vozidla. Každá z týchto zmlúv pokrýva inú časť technológie a chráni pred inými rizikami. Keď neviete, ktorá zmluva čo rieši, ľahko sa stane, že platíte tri poistky, no konkrétnu škodu vám nepreplatí ani jedna.
Ak nastane poistná udalosť, likvidátor najprv skúma povahu poškodenej veci. Zisťuje, či ide o pevnú stavebnú súčasť domu, o hnuteľnú vec v domácnosti alebo o autopríslušenstvo vozidla. Z tohto dôvodu komplexné poistenie nehnuteľnosti a domácnosti vyžaduje presné vymedzenie toho, kde končí múr a kde začína automobilová výbava. Pri nesprávnom nahlásení vás poisťovňa odkáže na inú zmluvu, pričom lehota na uplatnenie nároku plynie.
Základným pravidlom pre poistenie domácej nabíjačky elektromobilu je faktické rozdelenie na pevné a odpojiteľné prvky. Pevne priskrutkovaná skrinka napojená priamo do domového rozvádzača patrí pod nehnuteľnosť. Voľný kábel, ktorý po nabití zbalíte do tašky, už spadá pod iný poistný režim.
Pevná inštalácia na stene domu a poistenie stavby
Wallbox pevne primontovaný k murivu domu, garáže alebo na samostatnom betónovom stĺpiku na pozemku sa z pohľadu poistných podmienok považuje za stavebnú súčasť nehnuteľnosti alebo za vonkajšiu technológiu. Aby bola stanica krytá pri požiari, údere blesku či víchrici, musí byť zahrnutá v poistnej sume budovy. Orientačná cena samotného wallboxu sa pohybuje od 300 do 1 200 eur podľa nabíjacieho výkonu a prídavných funkcií.
Veľkou chybou býva to, že majitelia po dokončení montáže neupravia poistnú zmluvu na rodinný dom. Zvýšenie poistného za nehnuteľnosť po pridaní wallboxu je pritom zanedbateľné a pohybuje sa zvyčajne v rádoch jednotiek percent ročne. Pokiaľ však poistnú sumu nenavýšite, pri celkovej škode na dome vám hrozí krátenie poistného plnenia z dôvodu podpoistenia celého objektu.
Prenosné nabíjacie príslušenstvo v poistení domácnosti
Iná situácia nastáva, ak nepoužívate nástennú stanicu, ale takzvanú prenosnú smart nabíjačku do zásuvky na 400 V. Takéto zariadenie nie je pevne spojené so stavbou. Likvidátor poisťovne naň nahliada ako na bežný domáci elektrospotrebič alebo elektroniku. To znamená, že spadá pod poistenie domácnosti, teda pod poistenie hnuteľných vecí.
V zmluvách pre domácnosť si musíte overiť, aké platia limity pre veci a technológie v garáži či vo vedľajších stavbách. Tieto limity sa v závislosti od balíka pohybujú od 100 eur do 2 000 eur. Ak máte v garáži prenosnú nabíjačku za 800 eur a poistná zmluva obmedzuje krytie techniky v garáži na sumu 500 eur, poisťovňa vám pri krádeži alebo požiari vyplatí iba tento stanovený strop. Zároveň platí, že špecifické poistenie wallboxu a nabíjacieho kábla býva niekedy limitované osobitnou doložkou priamo v havarijnom poistení auta.
| Typ položky alebo poistného krytia | Orientačná suma alebo limit | Z akej poistnej zmluvy sa škoda primárne rieši |
|---|---|---|
| Nákup domáceho wallboxu s montážou | 300 až 1 200 € | Poistenie nehnuteľnosti (stavebná súčasť) |
| Celkové náklady na novú elektroinštaláciu | 900 až 1 400 € | Poistenie nehnuteľnosti (poistná suma stavby) |
| Sublimit na wallbox v havarijnom poistení | približne 2 000 € | Havarijné poistenie vozidla (kasko balík) |
| Sublimit na nabíjací kábel a adaptéry v aute | približne 700 € | Havarijné poistenie (autopríslušenstvo) |
| Vybavenie a technológie v garáži | 100 až 2 000 € | Poistenie domácnosti (limit vedľajšej stavby) |
| Zákonný limit PZP pre vecné škody | 1 300 000 € | PZP vinníka nehody (škoda tretím osobám) |
Prepäťová ochrana v rozvádzači a technické podmienky výplaty poistného plnenia
Prepätie v sieti a úder blesku patria medzi najčastejšie príčiny zničenia nabíjacej techniky. Moderný wallbox obsahuje jemnú riadiacu elektroniku, komunikačné moduly a meracie členy. Keď do siete prenikne napäťová špička vyvolaná búrkou vo vzdialenosti niekoľkých stoviek metrov, doska plošných spojov vo vnútri stanice okamžite zhorí. Mnohí ľudia sa mylne domnievajú, že základné krytie živelných rizík v poistke domu tento jav automaticky preplatí.
Poisťovne však striktne rozlišujú medzi priamym úderom blesku a nepriamym úderom, ktorý spôsobuje takzvané indukované prepätie. Priamy úder zanecháva viditeľné mechanické stopy po ohni či rozbití a býva v základe krytý takmer vždy. Indukované prepätie žiadne vonkajšie mechanické stopy nezanechá, iba prepáli elektronické súčiastky. Pokiaľ nemáte v zmluve výslovne dojednané pripoistenie prepätia alebo skratu v motore, poistné plnenie vám bude zamietnuté.
Okrem samotného zmluvného dojednania skúmajú technici poisťovne pri vzniku takejto udalosti aj technické parametre elektroinštalácie. Ak zistia, že pri otázke, čo vyžaduje poistenie domácej nabíjačky elektromobilu, je technický stav elektroinštalácie zanedbaný, peniaze nevyplatia. Poisťovateľ sa oprie o všeobecnú povinnosť predchádzať škodám a udržiavať majetok v bezpečnom technickom stave.
Požiadavky na prúdový chránič a samostatný elektrický okruh
Inštalácia domácej stanice nemôže prebehnúť spôsobom, že kábel zapojíte do najbližšej voľnej rozvodnej krabice v garáži, z ktorej napájate aj kosačku či mrazničku. Nabíjacia stanica vyžaduje samostatný elektrický okruh dimenzovaný na dlhodobú záťaž. Bežné domáce AC nabíjanie využíva výkon 11 kW, prípadne 22 kW, čo znamená nepretržitý odber prúdu 16 alebo 32 ampérov počas niekoľkých hodín.
Kľúčovou podmienkou bezpečnosti a poistného krytia je prítomnosť správneho prúdového chrániča. Norma a poistné podmienky vyžadujú prúdový chránič typ B alebo typ A-EV. Bežný domový chránič typu A nestačí, pretože nedokáže spoľahlivo zareagovať na jednosmerné reziduálne prúdy, ktoré môžu vzniknúť pri poruche nabíjacieho usmerňovača v aute. Ak kvôli absencii tohto prvku vznikne požiar, likvidátor označí montáž za neodbornú a poisťovňa uplatní krátenie alebo plné odmietnutie poistného plnenia.
Revízna správa podľa vyhlášky a jej význam pri požiari
Vôbec najväčšou chybou majiteľov je svojpomocná montáž alebo zapojenie známym bez papierov. Podľa vyhlášky MPSVR SR č. 508/2009 Z. z. je elektroinštalácia vyhradeným technickým zariadením elektrickým. Každý nový zásah, akým je vytvorenie trojfázového prívodu a osadenie wallboxu, podlieha povinnosti odbornej prehliadky a odbornej skúšky. Laicky sa tomuto dokumentu hovorí východisková revízna správa.
Revíznu správu vystavuje certifikovaný revízny technik. Ak dôjde k požiaru nabíjačky alebo k vyhoreniu garáže, prvá vec, ktorú od vás poisťovňa vyžiada, je doklad o odbornej montáži a platná revízia. Bez tohto dokumentu nemáte v rukách žiaden dôkaz, že zariadenie bolo pripojené bezpečne. Poisťovňa udalosť vyhodnotí ako porušenie právnych predpisov zo strany poistníka a odmietne uhradiť škodu na dome aj na vozidle.
Poistenie domácej nabíjacej stanice v spojení s fotovoltikou a batériovým úložiskom
Väčšina majiteľov elektromobilov kombinuje domáce nabíjanie s vlastnou fotovoltickou elektrárňou na streche a batériovým úložiskom v technickej miestnosti. Tento technologický celok dáva ekonomický zmysel, no z pohľadu poistenia predstavuje kumuláciu vysokej hodnoty a špecifických rizík na jednom mieste. Ak zlyhá striedač alebo batéria, oheň dokáže zničiť fotovoltiku, wallbox aj zaparkované auto naraz.
Pokiaľ sa technologické poistenie domácej nabíjačky elektromobilu zlúči do jednej poistnej zmluvy s domom bez aktualizácie celkovej hodnoty majetku, nastáva okamžité podpoistenie. Rodinný dom mal pred piatimi rokmi poistnú hodnotu 200 000 eur. Majiteľ naň namontoval fotovoltiku za 10 000 eur, batériové úložisko za 5 000 eur a wallbox s rozvodmi za 1 400 eur. Hodnota majetku stúpla o 16 400 eur, ale zmluva ostala pôvodná.
V prípade akejkoľvek čiastkovej škody, napríklad pri požiari technickej miestnosti so škodou 20 000 eur, poisťovňa prepočíta pomer medzi poistnou sumou a skutočnou hodnotou stavby. Výsledkom bude percentuálne krátenie výplaty presne o toľko, o koľko bol dom podpoistený. Vzniknutú stratu potom musíte zaplatiť z vlastného vrecka.
Nastavenie celkovej poistnej sumy technologického celku
Pri dojednávaní novej zmluvy alebo pri úprave existujúcej musíte poisťovni presne nahlásiť prítomnosť fotovoltických panelov, meniča napätia, domácej batérie aj nabíjacej stanice. Niektoré poisťovne vyžadujú pripoistenie fotovoltiky ako osobitnej položky s vlastným limitom, iné ju umožňujú zahrnúť do hlavnej poistnej sumy nehnuteľnosti.
Dôležité je skontrolovať aj krytie rizika skratu a prepätia pre všetky tieto komponenty súčasne. Spoločné vedenie prepäťovej vlny zo solárnych panelov môže cez menič zasiahnuť priamo okruh nabíjania auta. Ak by v zmluve chýbalo krytie nepriameho blesku pre technológie, prídete o solárny menič aj o wallbox bez akejkoľvek náhrady.
Modelový výpočet: Ako podpoistenie pri inštalácii fotovoltiky a wallboxu skráti poistné plnenie
Pre lepšie pochopenie si ukážme modelový príklad majiteľa rodinného domu, ktorý zabudol navýšiť poistnú sumu po montáži nových technológií:
- Pôvodná poistná suma domu v zmluve: 200 000 eur
- Skutočná hodnota domu po rekonštrukcii a inštalácii technológií: 250 000 eur (fotovoltika 10 000 €, batéria 5 000 €, elektroinštalácia a wallbox 1 400 €, stavebné úpravy)
- Miera podpoistenia nehnuteľnosti: 20 % (poistná suma pokrýva iba 80 % reálnej hodnoty)
- Vzniknutá škoda po skrate v rozvádzači: 10 000 eur (zhorený wallbox, poškodená fasáda a časť elektroinštalácie)
- Zmluvne dohodnutá spoluúčasť: 100 eur
- Výpočet krátenia poistného plnenia: poisťovňa zníži plnenie o 20 % z dôvodu podpoistenia, teda z 10 000 eur odpočíta 2 000 eur. Zostáva 8 000 eur, od ktorých odpočíta spoluúčasť 100 eur.
- Konečná suma vyplatená poisťovňou: 7 900 eur
- Čistá finančná strata poistníka: 2 100 eur
Tento príklad jasne dokazuje, že zanedbanie aktualizácie poistnej zmluvy vás pripraví o stovky až tisíce eur aj pri škode, ktorá zďaleka nedosahuje celkovú hodnotu domu.
Krádež nabíjacieho kábla počas nočného nabíjania pred rodinným domom
Mnoho rodín parkuje elektromobil pred domom na príjazdovej ceste alebo pod prístreškom. Vozidlo sa nabíja celú noc. Medzi wallboxom a autom vedie nabíjací kábel typu 2, ktorého obstarávacia cena býva 250 až 600 eur. Pre zlodejov ide o lákavý tovar, keďže medené vodiče a konektory sa dajú rýchlo speňažiť.
Vodiči sa často spoliehajú na to, že kábel je počas nabíjania zaistený mechanickým zámkom v zásuvke auta aj vo wallboxe. Skúsený páchateľ však dokáže zámok vypáčiť skrutkovačom za pár sekúnd, prípadne kábel jednoducho odreže tesne pri konektoroch. Ak k takejto krádeži dôjde na neoplotenom pozemku, naráža nárok na odškodnenie na tvrdé prekážky.
Väčšina poistiek majetku vyžaduje pri riziku krádeže splnenie podmienky prekonania prekážky. Ak máte správne nastavené poistenie domácej nabíjačky elektromobilu a príslušenstva, musíte vedieť, kde sú hranice poistného krytia vo vonkajšom priestore.
Zabezpečenie voľne prístupného pozemku a podmienky prekonania prekážky
Pokiaľ auto stojí na voľne prístupnom mieste pred domom, kde nie je plot s uzamknutou bránou, poisťovňa udalosť neposúdi ako krádež vlámaním. Považuje ju za prostú krádež. Vo všeobecných poistných podmienkach pre poistenie domácnosti aj nehnuteľnosti býva prostá krádež vecí vo vonkajšom priestore buď úplne vylúčená, alebo obmedzená na minimálnu sumu, napríklad 100 až 200 eur.
Aby bolo možné uplatniť nárok na plné poistné plnenie, musí byť pozemok riadne oplotený minimálne do výšky určenej v zmluve (spravidla 150 až 160 cm) a vstupná brána musí byť v čase činu uzamknutá. Presné pravidlá, kedy ide o neoprávnené prisvojenie veci a kedy o vlámanie, rozoberá krádež vlámaním a lúpež v samostatnom článku. Bez preukázateľného prekonania uzamknutia vám poisťovňa za ukradnutý kábel z predzáhradky nevyplatí nič.
Krádež nabíjacieho kábla z kufra vozidla na verejnom priestranstve
Druhým častým scenárom je krádež prenosného kábla alebo nabíjacieho adaptéra z batožinového priestoru vozidla, ktoré parkuje na verejnom sídliskovom parkovisku či pred nákupným centrom. Zlodej rozbije zadné okno alebo prekoná zámok kufra a kábel odcudzí spolu s ostatnými vecami. V tomto momente vzniká spor, či má škodu platiť poistenie domácnosti alebo havarijné poistenie auta.
Poistenie domácnosti síce často obsahuje pripoistenie vecí mimo domova, no vzťahuje sa spravidla na osobné veci slúžiace osobnej spotrebe, ako je oblečenie, detský kočík či fotoaparát. Nabíjací kábel pre elektromobil však likvidátori považujú za príslušenstvo motorového vozidla. Preto vás poistka domácnosti takmer s istotou odmietne a odkáže na kasko.
V rámci kaska zahŕňa moderné poistenie domácej nabíjačky elektromobilu aj ochranu mobilného príslušenstva auta. Nesmiete však zabudnúť na to, že bežné zmluvy majú na takéto prvky stanovené prísne sublimity.
Rozdiel medzi batožinou a povinnou či doplnkovou výbavou
V havarijnom poistení existujú dva odlišné pojmy: pripoistenie batožiny a poistenie doplnkovej výbavy vozidla. Nabíjací kábel dodaný výrobcom pri kúpe auta sa spravidla považuje za štandardnú alebo doplnkovú výbavu. Ak ste si však dokúpili druhý, výkonnejší kábel alebo drahú prenosnú nabíjaciu sadu za 800 eur, poisťovňa ju môže klasifikovať ako batožinu.
Pri batožine býva podmienkou, že veci nesmú byť viditeľné zvonku cez okná vozidla a musia byť uložené v uzamknutom batožinovom priestore pod pevnou roletou či platom. Ak necháte kábel položený na zadnom sedadle a niekto kvôli nemu rozbije okno, nárok na plnenie zaniká z dôvodu hrubej nedbanlivosti. Detailné podmienky nájdete v článku pre krytie osobných vecí prevážaných v aute. Štandardný sublimit krytia nabíjacích káblov v balíkoch kaska dosahuje približne 700 eur.
Vandalizmus a úmyselné poškodenie nabíjacieho konektora na súkromnom pozemku
Vandalizmus predstavuje nepredvídateľné a úmyselné konanie tretej osoby, ktorého cieľom je zničenie alebo poškodenie cudzieho majetku bez úmyslu vec odcudziť. Pri domácich nabíjačkách ide najčastejšie o prerezanie hrubého nabíjacieho kábla, zapchatie konektora cudzím predmetom, nastriekanie farby na displej wallboxu alebo fyzické vytrhnutie stanice zo steny. Tieto škody sa šplhajú do stoviek eur.
Základným predpokladom na to, aby poisťovňa škodu z vandalizmu uhradila, je existencia páchateľa ako tretej osoby. Škodu nesmie spôsobiť člen vašej domácnosti ani osoba, ktorej ste umožnili prístup na pozemok. Druhou podmienkou je, že v poistnej zmluve musí byť riziko vandalizmu výslovne dojednané. Pri lacnejších základných balíkoch poistenia nehnuteľnosti býva vandalizmus často úplne vylúčený alebo obmedzený nízkym sublimitom.
Postup preukázania cudzieho zavinenia a policajný protokol
Pokiaľ zistíte, že váš wallbox alebo kábel niekto úmyselne poškodil, nesmiete začať zariadenie sami opravovať ani vyhadzovať zničené časti do odpadu. Likvidácia takejto poistnej udalosti vyžaduje prísny postup, bez ktorého poistné plnenie nezískate. Vždy musíte splniť povinnosť privolať orgány činné v trestnom konaní.
- Zabezpečte miesto udalosti bez zmeny stavu: Zariadenie neodpájajte ani nečistite, vypnite iba hlavný istič v domovom rozvádzači, aby ste predišli skratu či požiaru.
- Privolajte Policajný zbor SR: Pri podozrení na vandalizmus vždy volajte políciu na čísle 158. Policajná hliadka musí spísať záznam o spáchaní priestupku proti majetku alebo trestného činu poškodzovania cudzej veci.
- Vyhotovte vlastnú fotodokumentáciu: Zhotovte detailné fotografie poškodeného konektora, prerezaného kábla, poškodenej skrinky wallboxu aj celkového pohľadu na nehnuteľnosť.
- Zabezpečte kamerové záznamy: Ak máte na dome alebo garáži kamerový systém, záznam okamžite zálohujte a odovzdajte polícii aj poisťovni.
- Nahláste škodu poisťovni: Oznámte poistnú udalosť bezodkladne. Poisťovni musíte predložiť číslo policajného spisu, doklad o kúpe wallboxu a revíznu správu.
Pri riešení škôd spôsobených úmyselným konaním nezabudnite na to, ako funguje spoluúčasť pri kasku a poistení majetku. Ak je oprava prerezaného kábla vyčíslená na 180 eur a vaša dohodnutá spoluúčasť v zmluve je 200 eur, celú opravu budete musieť zaplatiť sami, keďže škoda nepresiahla dohodnutú hranicu.
Cudzia nabíjacia stanica a škoda spôsobená prevádzkou vozidla cez PZP
Úplne iná situácia nastáva, keď nabíjate svoj elektromobil na cudzej nabíjacej stanici – napríklad na verejnom rýchlonabíjacom stojane na čerpacej stanici, pri hoteli alebo u známeho na návšteve. Ak pri odchádzaní zabudnete odpojiť kábel a pohnete sa dopredu, prípadne pri cúvaní narazíte do stojana, spôsobíte cudzej osobe škodu v hodnote tisícov až desiatok tisíc eur. Zničený verejný DC stojan stojí bežne 20 000 až 50 000 eur.
Hoci vlastné poistenie domácej nabíjačky elektromobilu chráni vaše vlastné zariadenie doma, škody spôsobené tretím osobám prevádzkou vášho auta kryje výhradne povinné zmluvné poistenie. Tu sa motoristi často pýtajú, či je proces nabíjania považovaný za prevádzku motorového vozidla. Zákon aj súdna prax potvrdzujú, že ak škoda vznikne v priamej súvislosti s pohybom vozidla alebo jeho zapojením do siete pred jazdou, škodu prepláca vaša zákonná poistka.
Ak si chcete overiť, aké možnosti trh ponúka a koľko stojí základné aj rozšírené krytie, pomôže vám kalkulačka poistenia auta, kde si jednoducho porovnáte podmienky jednotlivých poisťovní. Nesmiete však zabudnúť, že PZP nekryje škodu na vašom vlastnom aute ani na vašom vlastnom kábli, ktorý sa pri takomto incidente pretrhne.
Limity poistného krytia z povinného zmluvného poistenia
Zákonné poistenie má zo zákona stanovené vysoké limity poistného plnenia. Podľa zákona č. 381/2001 Z. z. o PZP (§ 7 odst. 2) sú minimálne limity nasledovné:
- 6 450 000 eur na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení bez ohľadu na počet zranených
- 1 300 000 eur na jednu škodovú udalosť pri škode na majetku, ušlom zisku a nákladoch právneho zastúpenia
Tieto limity bohato postačujú aj na krytie zničenia najdrahšej nabíjacej stanice. Musíte však striktne dodržať zákonné lehoty. Podľa § 10 odst. 1 zákona o PZP ste povinní nahlásiť škodovú udalosť svojej poisťovni do 15 dní od jej vzniku na území Slovenskej republiky. Ak by sa vám takáto nehoda stala v zahraničí, lehota sa predlžuje na 30 dní. Pri nedodržaní lehoty má poisťovňa právo požadovať od vás vrátenie vyplatenej sumy formou regresu.
Právo na poistné plnenie sa podľa § 101 a § 104 Občianskeho zákonníka premlčuje za 3 roky od vzniku poistnej udalosti. Pre kompletnú ochranu vlastného vozidla pri náraze do nabíjacej stanice však PZP nestačí a motorista musí mať uzavreté aj kasko. Otázku, či vám postačí základné zákonné krytie, podrobne vysvetľuje porovnanie v článku potrebujem k PZP aj kasko. Ak totiž pri cúvaní poškodíte nabíjací stojan aj zadnú časť svojho vozidla, stojan zaplatí PZP, no opravu plechov a svetiel vlastného auta uhradí iba havarijná poistka.
Softvérová porucha a poistenie domácej nabíjačky elektromobilu
Moderné wallboxy sú v podstate špecializované počítače. Obsahujú operačný systém, pripájajú sa na domácu Wi-Fi sieť, komunikujú s mobilnou aplikáciou, riadia dynamické riadenie záťaže a prijímajú vzdialené aktualizácie softvéru. Častým problémom býva stav, keď nabíjačka po neúspešnej aktualizácii zamrzne, prestane komunikovať s vozidlom alebo úplne odmietne spustiť nabíjanie, hoci nie je fyzicky poškodená.
Mnohí majitelia sa v takejto situácii obracajú na poisťovňu so žiadosťou o preplatenie výmeny riadiacej jednotky. Tu však narážajú na zásadnú výluku. Bežné poistenie domácej nabíjačky elektromobilu sa vzťahuje iba na náhle, nepredvídateľné a vonkajšími vplyvmi spôsobené fyzické poškodenie veci. Softvérové zlyhanie bez vonkajšieho mechanického či elektrického zásahu poistnou udalosťou nie je.
Rozdiel medzi vonkajším zásahom a funkčnou chybou elektroniky
Poisťovňa vyplatí poistné plnenie iba vtedy, ak k nefunkčnosti došlo pôsobením uznaného poistného nebezpečenstva. Medzi takéto riziká patrí úder blesku, prepätie v sieti potvrdené meraním či správou distribútora, požiar, vytopenie vodou alebo zásah cudzou osobou. Ak sa však čip vo wallboxe pokazí z dôvodu vnútornej chyby materiálu, prehriatia pri bežnej prevádzke alebo chyby v programovom kóde výrobcu, poistka sa na to nevzťahuje.
Takýto stav musíte riešiť výhradne v rámci záruky alebo reklamácie u predajcu nabíjačky. Rovnako je z poistenia vylúčené postupné starnutie, opotrebovanie kontaktov a strata kapacity či výkonu. Poistenie majetku chráni pred nehodami, neslúži ako predĺžená záruka na funkčnosť spotrebnej elektroniky.
Poistenie domácej nabíjačky elektromobilu pri firemnom vozidle a živnosti
Veľmi rozšíreným modelom je stav, keď zamestnanec alebo podnikateľ využíva firemný elektromobil, no z praktických dôvodov ho nabíja doma na vlastnej nabíjačke. Náklady na inštaláciu wallboxu buď uhradil zamestnávateľ, alebo si ich majiteľ domu zaplatil sám a firme iba prefakturováva spotrebovanú elektrickú energiu. Pri vzniku škody sa tento vzťah stáva právne zložitým.
Základný problém spočíva v prelínaní súkromného a podnikateľského majetku. Ak je firemné auto poistené cez firemnú flotilovú poistku a dom patrí fyzickej osobe, pri požiari od nabíjania vzniká konflikt záujmov medzi dvoma rôznymi poisťovňami. Firemná poistka vozidla odmieta platiť škody na súkromnom dome a súkromná poistka domu sa bráni plneniu s odôvodnením, že riziko vzniklo z podnikateľskej činnosti alebo pri nabíjaní cudzieho majetku.
Aby ste predišli zamietnutiu plnenia, musí byť každá zmluva správne nastavená. Ak si porovnávate možnosti krytia pre firemné či súkromné auto, pomôže vám porovnanie PZP a havarijného poistenia, kde zistíte, ako jednotlivé poisťovne pristupujú k pripoisteniu nabíjacieho príslušenstva pre podnikateľov. Vhodne zvolené poistenie domácej nabíjačky elektromobilu musí pamätať na to, komu patrí hardware a kto zodpovedá za škody na zaparkovanom aute.
Uplatnenie škody pri kombinácii súkromného a firemného majetku
Pokiaľ dôjde k poškodeniu domáceho wallboxu chybou firemného auta – napríklad pri skrate palubnej nabíjačky vozidla – škodu na nehnuteľnosti si majiteľ domu uplatňuje z havarijného poistenia vozidla alebo zo zodpovednosti zamestnávateľa. Naopak, ak porucha domácej elektroinštalácie poškodí batériu firemného auta, zamestnávateľ bude náhradu škody požadovať od majiteľa domu.
Cena novej trakčnej batérie elektromobilu sa pohybuje od 8 000 do 25 000 eur. Ak nemáte v poistení zodpovednosti príslušníkov domácnosti dostatočný limit na krytie takýchto škôd, môžete sa dostať do vážnych finančných problémov. Vhodne dojednané kasko na elektromobil s krytím špecifických rizík nabíjania je v takomto prípade nevyhnutnosťou.
Prechod zodpovednosti medzi zamestnávateľom a vlastníkom nehnuteľnosti
Ak zamestnávateľ zaplatil inštaláciu stanice na vašom dome, musí byť zmluvne vyriešené, kto je vlastníkom tohto technického zariadenia. Pokiaľ zostáva wallbox majetkom firmy, nemôže byť poistený v rámci vašej súkromnej poistky nehnuteľnosti, pretože nemáte poistný záujem. Firma si musí stanicu poistiť v rámci svojho poistenia podnikateľských rizík ako majetok umiestnený na cudzej adrese.
Pokiaľ naopak firma darovala stanicu zamestnancovi do osobného vlastníctva, prechádza celá zodpovednosť za revízie a technický stav na majiteľa domu. Pri výbere krytia pre auto nezabúdajte ani na zákonné parametre, ktoré ponúka výhodná cena PZP pre elektromobil s pripoistením asistencie pri vybití batérie či poruche nabíjania. Správne zmluvné ukotvenie zodpovednosti chráni obe strany pred zdĺhavými súdnymi spormi.
Pri správe poistných zmlúv nezabúdajte ani na lehoty ich ukončenia či zmeny. Podľa § 800 odst. 1 Občianskeho zákonníka môžete poistnú zmluvu vypovedať najmenej 6 týždňov pred uplynutím poistného obdobia, ktorým býva podľa § 799 odst. 2 spravidla jeden rok. Ak uzavriete novú nevýhodnú zmluvu, podľa § 800 odst. 2 ju môžete vypovedať do 2 mesiacov od jej uzavretia s osemdňovou výpovednou lehotou. Zároveň pamätajte, že podľa § 801 odst. 2 poistenie zanikne, ak nezaplatíte poistné do 1 mesiaca od doručenia výzvy poisťovne. Zodpovedný prístup k revíziám a správne nastavené limity vám zaručia, že vaše domáce nabíjanie zostane bezpečné a finančne chránené za každých okolností.