Spoluúčasť pri škode od padnutého snehu: Kedy zaplatí sneh zo strechy a poškodené auto poisťovňa?
Medzi motoristami prevláda rozšírený omyl, že škodu spôsobenú zosuvom snehu či cencúľov z budovy automaticky vykryje povinné zmluvné poistenie. Realita je však opačná: základné povinné zmluvné poistenie poškodeného vozidla chráni výlučne zodpovednosť za škody spôsobené iným účastníkom cestnej premávky, nie vlastné vozidlo. Ak teda riešite sneh zo strechy a poškodené auto, náhradu môžete čerpať buď z vlastného havarijného poistenia, alebo ju vymáhať od vlastníka či správcu nehnuteľnosti, z ktorej snehová masa spadla.
Vlastník stavby má zo zákona generálnu prevenčnú povinnosť. Podľa § 415 Občianskeho zákonníka je každý povinný počínať si tak, aby nedochádzalo ku škodám na zdraví a majetku. Ak túto povinnosť poruší a neodstráni snehové previsy, zodpovedá za vzniknutú ujmu podľa § 420 ods. 1 Občianskeho zákonníka. Zbaviť sa zodpovednosti môže len vtedy, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia, ktoré od neho možno spravodlivo požadovať. Aby ste získali odškodnenie a neprišli o peniaze, musíte postupovať presne podľa procesných a právnych pravidiel.
Prečo sú svedkovia a dôkazy kľúčoví, ak riešite sneh zo strechy a poškodené auto?
Pri uplatňovaní nároku voči majiteľovi nehnuteľnosti leží celé dôkazné bremeno na pleciach poškodeného. Poisťovňa správcu domu alebo súd bude vždy skúmať príčinnú súvislosť medzi stavom konkrétnej strechy a poškodením karosérie. V rade súvislej zástavby bytových domov nie je zriedkavé, že správcovia susedných budov ukazujú prstom jeden na druhého. Dôsledná dokumentácia a nezávislí svedkovia rozhodujú o tom, či bude poistné plnenie vyplatené, alebo likvidátor nárok zamietne.
Svedecké výpovede okoloidúcich, susedov či majiteľov okolitých prevádzok majú zásadnú váhu, pretože potvrdzujú presný čas pádu a stav snehovej pokrývky pred udalosťou. Rovnako dôležité je zaznamenať, či na budove chýbali funkčné snehové zachytávače. Pri šikmých strechách so sklonom nad 25 stupňov sú totiž zachytávače zosúvajúceho sa snehu štandardným technickým prvkom, ktorého absencia svedčí o zanedbaní údržby zo strany správcu.
Upozornenie na časté riziko: Tabuľka s nápisom „Pozor, padá sneh“ nezbavuje vlastníka budovy zodpovednosti za škodu. Ide len o jednostranné varovanie, ktoré nenahrádza reálnu údržbu a odpratávanie ľadu. Výnimkou je však situácia, kedy správca priestor pod strechou fyzicky ohradil výstražnou páskou so zátarasom. Ak vodič takúto zábranu ignoruje a zaparkuje za ňou, poisťovňa mu preukáže spoluzavinenie a môže poistné plnenie výrazne znížiť alebo celkom zamietnuť.
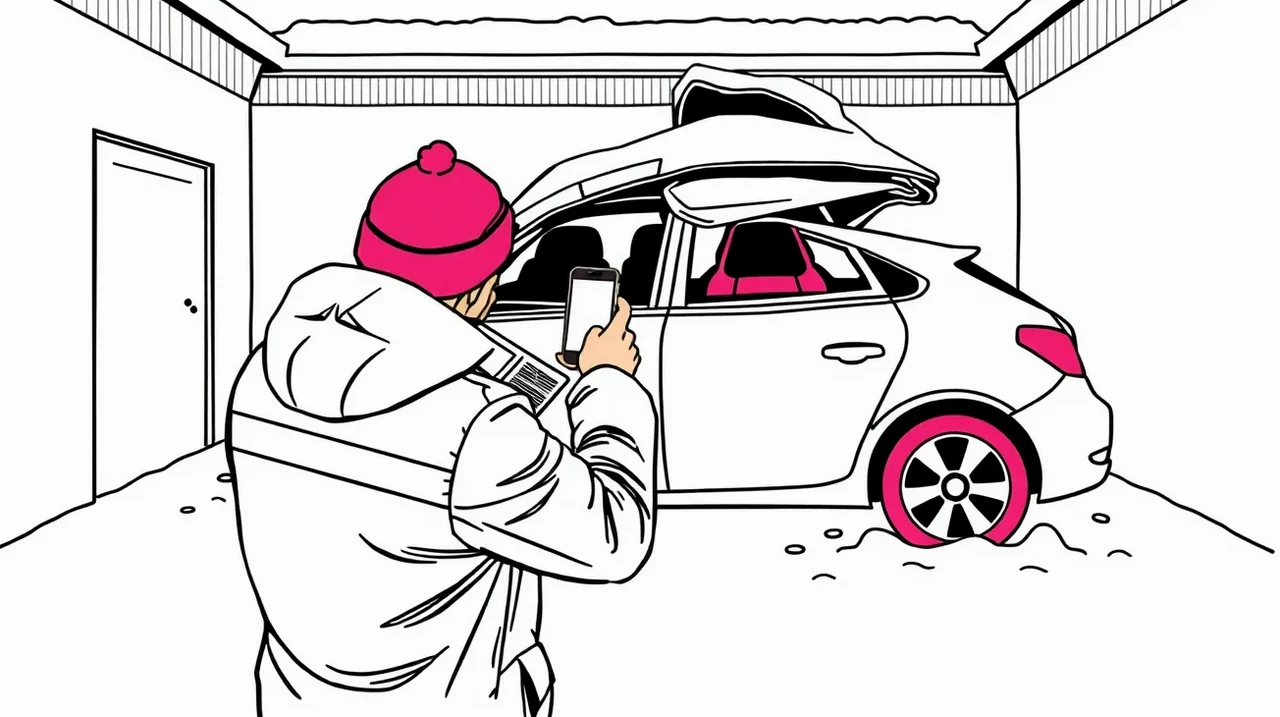
Aby bola dokumentácia nepriestrelná, využite tento kontrolný zoznam bezprostredne po zistení poškodenia:
- Celkový kontext miesta: Zhotovte širokouhlé fotografie celého vozidla stojaceho priamo pod príslušnou budovou vrátane označenia ulice a súpisného čísla domu.
- Stav strechy a hrany odkvapu: Odfotografujte miesto na streche, odkiaľ sa masa odtrhla, ako aj zostávajúce previsy snehu a cencúle.
- Stav snehu na aute: Zaznamenajte snehovú masu a kusy ľadu ležiace priamo na preliačenej karosérii a rozbitom skle skôr, než ich zmetiete alebo sa roztopia.
- Detailné škody: Zdokumentujte všetky deformácie, poškodené lišty, spätné zrkadlá a popraskané sklá. V prípade moderných vozidiel stojí nová oprava alebo výmena čelného skla so senzormi a vyhrievaním 200 až 1 000 eur.
- Kontakty na svedkov: Zapíšte si mená, adresy a telefónne čísla osôb, ktoré videli pád snehu alebo potvrdia, že vozidlo pred incidentom poškodené nebolo.
- Identifikácia správcu: Podľa zákona č. 182/1993 Z. z. zabezpečuje správu spoločných častí domu správca alebo spoločenstvo vlastníkov; vyhľadajte vývesku vo vchode budovy.
Kedy volať políciu a ako zabezpečiť svedecké výpovede
Pád snehu na stojace vozidlo nie je podľa zákona dopravnou nehodou, pretože k nemu nedošlo v dôsledku pohybu vozidla. Privolanie policajnej hliadky má však mimoriadny význam pre zabezpečenie nezávislého dôkazu. Mestskú alebo štátnu políciu privolajte vždy, ak vznikne spor o to, z ktorej budovy sneh spadol, ak majiteľ nehnuteľnosti odmieta komunikovať, alebo ak odhadovaná škoda presahuje 4 000 eur.
Policajná správa o prešetrení udalosti slúži likvidátorom poisťovne ako autoritatívny podklad o dátume, mieste a rozsahu poškodenia. Policajti na mieste zapíšu aj zistených svedkov a zaznamenajú prípadné vyjadrenie správcu domu, čo zabráni neskoršiemu dodatočnému meneniu výpovedí.
Ako správne zdokumentovať miesto udalosti a stav strechy
Základnou chybou vodičov býva očistenie vozidla a odjazd do servisu bez predchádzajúcej fotodokumentácie. Ak likvidátor dostane na stôl iba snímky pokrčených plechov na dvore autoservisu, nárok z poistenia zodpovednosti budovy s vysokou pravdepodobnosťou zamietne pre nepreukázanie mechanizmu vzniku škody.
Pri fotografovaní urobte krátky videozáznam, kde plynulým záberom prejdete od evidenčného čísla vozidla cez poškodenú časť až nahor k hrane strechy budovy. Ak to počasie a situácia vyžadujú, uchovajte si aj výpis z meteorologických meraní pre danú oblasť za posledných 24 hodín, ktorý vyvráti prípadné tvrdenie správcu, že išlo o nepredvídateľnú náhlu kalamitu.
Oplatí sa pri poškodení vozidla padnutým snehom rozpočet opravy, alebo faktúra zo servisu?
Akonáhle nahlásite poistnú udalosť svojej havarijnej poisťovni alebo poisťovni zodpovedného vlastníka nehnuteľnosti, stojíte pred voľbou formy likvidácie. Poisťovne ponúkajú dve základné možnosti: plnenie na základe predložených faktúr z opravy, alebo plnenie rozpočtom nákladov na opravu podľa kalkulačného softvéru. To, ako presne prebehne celé nahlásenie poistnej udalosti a následná obhliadka technikom, predurčuje celkovú výšku vyplatených peňazí.
Pri rozhodovaní zohľadňuje vlastník rodinného rozpočtu najmä vek vozidla, rozsah deformácie plechov a časovú tieseň. Zosunutá ťažká vrstva snehu často poškodí nosné časti a stĺpiky, kde náklady na opravu prudko stúpajú. Ak máte dojednané kvalitné krytie, ktoré vám zabezpečí nezávislé porovnanie havarijného poistenia, môžete škodu nechať zlikvidovať z kaska a následné vymáhanie regresu prenechať na poisťovateľa.
Likvidácia rozpočtom: Kedy sa oplatí a na čo si dať pozor
Plnenie rozpočtom znamená, že likvidátor vypočíta priemerné náklady na opravu podľa normohodín a cien neoriginálnych náhradných dielov. Peniaze vám poisťovňa pošle na účet a je na vás, kde a akým spôsobom auto opravíte. Táto voľba je lákavá pre majiteľov starších áut, ktorí si menšie preliačiny dokážu dať vyrovnať metódou PDR (bez poškodenia laku) v neautorizovanej dielni za zlomok sumy.
Rizikom rozpočtu je, že kalkulácia poisťovne zvyčajne nezahŕňa daň z pridanej hodnoty a nezohľadňuje skryté poškodenia, ktoré sa odhalia až po odstrojení interiéru alebo stropného čalúnenia. Ak rozpočet nestačí, existujú zákonné dôvody zníženia poistného plnenia, proti ktorým sa dá brániť dodatočným dohlásením škôd alebo predložením vlastného posudku. Ako účinná ochrana pred krátením potom poslúži nezávislý znalecký posudok pri poistnej udalosti.
Oprava v zmluvnom servise na krycí list
Pre väčšinu rodinných rozpočtov je najbezpečnejším riešením zveriť opravu zmluvnému servisu poisťovne formou krycieho listu. Servis komunikuje priamo s likvidátorom, vystaví faktúru v skutočnej výške a poisťovňa uhradí platbu priamo na účet opravovne. Poškodený platí iba dohodnutú spoluúčasť, ak škodu likviduje zo svojho kaska.
Najčastejšia spoluúčasť v havarijných zmluvách predstavuje 5 % s minimom 165,97 eura, pri lacnejších poistkách to býva 10 % s minimom 330 eur. Podľa § 827 Občianskeho zákonníka prechádza na poistiteľa právo na náhradu škody voči vinníkovi (regres). Ak vaša havarijná poisťovňa úspešne vymôže plnenie od správcu budovy, zaplatenú spoluúčasť vám v plnej výške vráti. Zároveň vám poisťovňa nesmie uplatniť penalizačný malus pri havarijnom poistení, pokiaľ bola škoda spôsobená cudzím zavinením a regres bol plne úspešný.
Na aké ďalšie nároky máte nárok, keď sneh zo strechy a poškodené auto vyradia z prevádzky?
Priame náklady na klampiarske a lakovnícke práce často netvoria celú vzniknutú škodu. Ak masa ľadu prerazí čelné okno alebo prehne strechu tak, že vozidlo stratí spôsobilosť na jazdu, motorista čelí dodatočným výdavkom. V prípade, že škodu uplatňujete zo zodpovednosti vlastníka nehnuteľnosti, máte podľa § 442 ods. 1 Občianskeho zákonníka právo na náhradu skutočnej škody aj všetkých účelne vynaložených nákladov.
Medzi tieto nároky patrí odtiahnutie nepojazdného vozidla do servisu, prenájom náhradného vozidla počas technologicky nevyhnutného času opravy a v prípade novších áut aj finančné znehodnotenie vozidla po oprave (takzvaná obchodná amortizácia). Podrobný prehľad o tom, ako prebieha likvidácia škody krok za krokom, vám pomôže postrážiť si všetky zákonné lehoty a nezmeškať výplatu plnenia.
| Úkon alebo nárok | Zákonná alebo zmluvná lehota | Právny základ a podmienky |
|---|---|---|
| Oznámenie škody havarijnej poisťovni | Bez zbytočného odkladu (zmluvne zvyčajne 15 dní) | § 799 ods. 2 Občianskeho zákonníka; poistné podmienky |
| Splatnosť poistného plnenia | Do 15 dní po skončení šetrenia | § 797 ods. 3 Občianskeho zákonníka |
| Právo na primeraný preddavok plnenia | Po uplynutí 1 mesiaca od nahlásenia | § 797 ods. 3 Občianskeho zákonníka, ak šetrenie neskončilo |
| Subjektívna premlčacia lehota voči vinníkovi | 2 roky od zistenia škody a škodcu | § 106 ods. 1 Občianskeho zákonníka |
| Objektívna premlčacia lehota na náhradu škody | Najneskôr 3 roky od udalosti | § 106 ods. 2 Občianskeho zákonníka |
| Výpoveď poistnej zmluvy po škode | Do 1 mesiaca od vzniku škody | § 800 ods. 3 Občianskeho zákonníka, lehota 1 mesiac |
Náhradné vozidlo a odťahová služba z poistenia zodpovednosti
Ak auto používate denne na dochádzanie do zamestnania či zabezpečenie rodiny, máte nárok na prenájom náhradného vozidla rovnakej kategórie po dobu, kedy je vaše vozidlo v oprave. Poisťovňa zodpovednostného vinníka je povinná tieto náklady uhradiť. Musíte však doložiť faktúru z autopožičovne a zákazkový list zo servisu, ktorý preukazuje, koľko dní oprava reálne trvala.
Pri odťahu vozidla si overte asistenčné služby k vašej vlastnej poistke. Asistencia k havarijnému poisteniu často poskytuje bezplatný odťah do limitu vzdialenosti alebo sumy. Rovnako môžete využiť elektronické hlásenie škody z PZP alebo asistenčnú linku, ktorá vám zabezpečí autorizovaný odťah bez nutnosti platiť hotovosť na mieste.
Finančné znehodnotenie vozidla po oprave
Hoci je auto po oprave strechy a výmene dielov plne funkčné, na trhu ojazdených áut má záznam o havárii. Pri predaji ho kupujúci s meračom hrúbky laku odhalia, čo znižuje predajnú hodnotu. Ide o skutočnú majetkovú ujmu, ktorú slovenské súdy priznávajú ako nárok voči vinníkovi.
Tento nárok sa uplatňuje výlučne zo zodpovednostného poistenia vlastníka budovy, nie z havarijného poistenia (ak nemáte špeciálne pripoistenie). Výšku znehodnotenia musí stanoviť autorizovaný znalec z odboru dopravy na základe veku vozidla, počtu najazdených kilometrov a trhovej hodnoty pred incidentom.
Kedy vás pred stratou hodnoty ochráni poistenie GAP pri totálnej škode?
Ak padajúci sneh zo strechy a poškodené auto vyústia do prelomenia strešných oblúkov a poškodenia A, B alebo C stĺpikov karosérie, autoservis často konštatuje ekonomickú totálnu škodu. Tá nastáva v momente, keď predpokladané náklady na opravu presiahnu stanovené percento všeobecnej hodnoty vozidla (obvykle 70 až 80 % v závislosti od poistných podmienok).
Pri likvidácii totálnej škody vám havarijná poisťovňa vyplatí iba trhovú zostatkovú cenu vozidla tesne pred poistnou udalosťou, od ktorej odpočíta hodnotu použiteľných zvyškov (vraku). Vrak sa spravidla vydraží v elektronickej aukcii a víťaz aukcie vám zaň vyplatí zvyšnú čiastku. Pre majiteľa nového auta alebo vozidla financovaného lízingom to však znamená finančnú stratu stoviek až tisícov eur.
Hranica totálnej škody pri zdemolovanej karosérii
Vozidlo stráca počas prvých troch rokov od kúpy 30 až 50 % svojej pôvodnej obstarávacej ceny. Ak dôjde k totálnej škode po dvoch rokoch prevádzky, výplata z bežného kaska nepokryje nákup nového auta ani doplatenie istiny lízingu. Práve túto medzeru kryje poistenie finančnej straty.
Ak máte dojednané GAP pripoistenie k havarijnému poisteniu, poistiteľ vám doplatí rozdiel medzi trhovou zostatkovou cenou a pôvodnou nákupnou fakturovanou cenou nového vozidla. Vďaka tomu si môžete bez zaťaženia rodinného rozpočtu okamžite zaobstarať nové vozidlo rovnakej kategórie. Toto krytie je neoceniteľné práve pri deštruktívnych živelných udalostiach, akými sú zosuvy stoviek kilogramov zľadovateného snehu z výškových budov.
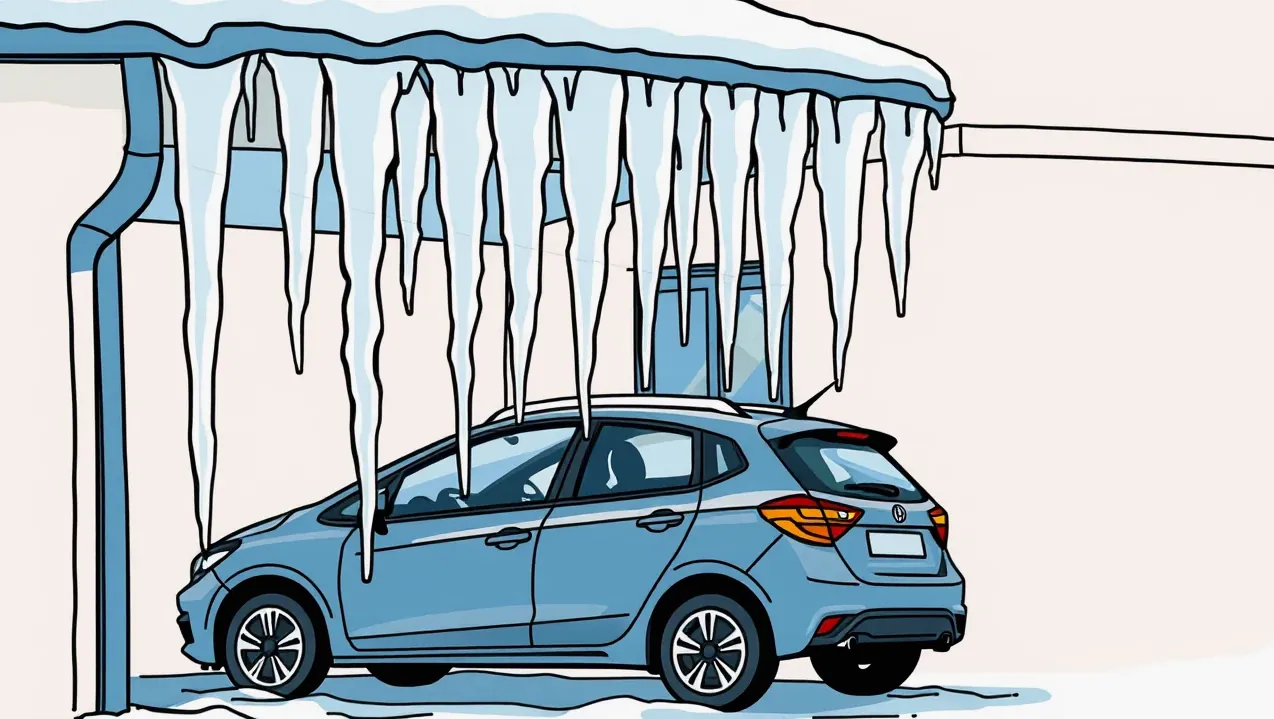
Ako postupovať, ak sneh zo strechy a poškodené auto zasiahnu dodávku, motorku či karavan?
Špecifickým prípadom sú úžitkové a rekreačné vozidlá. Kým pri bežnom osobnom aute sa masa snehu zosunie po šikmom čelnom skle, dodávky, obytné automobily a karavany majú veľkú plochu plochej strechy. Hmotnosť mokrého snehu môže dosiahnuť stovky kilogramov na meter štvorcový, čo vedie k prelomeniu laminátových a hliníkových sendvičových panelov nadstavby.
Opravy obytných áut a karavanov sú extrémne nákladné, pretože vyžadujú zásah do zateplenia, rozvodov plynu a elektroinštalácie. Bežné autoservisy ich nevedia realizovať a špecializované dielne majú hodinové sadzby prevyšujúce bežný štandard. Motocykle odstavené pod odkvapom budov zase padajúci ľad často zvalí na zem, čím vzniká sekundárna škoda na ráme a kapotách.
Majitelia týchto vozidiel by mali pravidelne sledovať vývoj na trhu a cez komplexné porovnanie poistenia auta si preveriť, či ich poistná zmluva obsahuje primerané limity na živelné riziká. Vlastníci budov a rodinných domov by si na druhej strane mali skontrolovať svoje poistenie nehnuteľnosti a zodpovednosti za škodu. Ak hľadáte optimálne krytie pre svoj dom či byt, zvoľte si overené a najlacnejšie poistenie domácnosti a nehnuteľnosti, ktoré zahŕňa zodpovednosť z vlastníctva stavby s limitom plnenia aspoň 200 000 eur.
Pri kontrole poistného krytia vozidiel v rodine je dôležité mať v poriadku aj základné zmluvy. Rýchly a presný výpočet PZP vám pomôže udržať si prehľad o nákladoch a doplniť si k zákonnej poistke voliteľné pripoistenia prírodných živlov, ktoré stoja len niekoľko eur ročne.
Najčastejšie otázky o poškodení vozidla padnutým snehom
Kto mi zaplatí opravu auta, keď naňho spadol sneh zo strechy bytovky?
Škodu uhradí poisťovňa, v ktorej má spoločenstvo vlastníkov alebo správca bytového domu uzatvorené poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti podľa § 420 Občianskeho zákonníka. Druhou a spravidla rýchlejšou možnosťou je oprava z vášho havarijného poistenia, kde pád predmetu a ťarcha snehu patria do základného živelného krytia.
Musím platiť spoluúčasť, keď sneh spadol z cudzieho domu?
Ak škodu likvidujete cez svoje kasko, spoluúčasť servisu zaplatíte vy. Vaša poisťovňa ju však bude následne vymáhať od vinníka v rámci regresného konania podľa § 827 Občianskeho zákonníka. Po úspešnom ukončení regresu vám poisťovňa celú sumu spoluúčasti vráti na bankový účet.
Zbavuje tabuľka „Pozor padá sneh“ majiteľa budovy zodpovednosti?
Nezbavuje. Samotný výstražný nápis nenahrádza zákonnú povinnosť odpratávať nebezpečné previsy a cencúle. Majiteľ by sa zbavil zodpovednosti iba v prípade, že nebezpečný úsek riadne ohradil fyzickou prekážkou (páska so stojanmi), ktorú vodič vedome prekročil.
Dokedy môžem vymáhať škodu od majiteľa domu, kým sa nárok nepremlčí?
Podľa § 106 Občianskeho zákonníka platí subjektívna premlčacia lehota 2 roky, ktorá začína plynúť odo dňa, kedy ste sa dozvedeli o škode a o tom, kto za ňu zodpovedá. Objektívna lehota je najneskôr 3 roky od vzniku udalosti. Odporúča sa uplatniť nárok písomnou výzvou bezodkladne.