Hromadná a reťazová nehoda: Kto je vinník a ako funguje PZP
15 dní. Presne toľko času máte podľa § 10 zákona č. 381/2001 Z. z. na to, aby ste písomne ohlásili škodovú udalosť svojej poisťovni, ak sa nehoda stala na území Slovenskej republiky. Ak toto zákonné pravidlo porušíte bez závažného dôvodu, poisťovňa má právo uplatniť voči vám postih a požadovať regres až do 50 % z celkovej vyplatenej sumy. Reťazová nehoda a PZP predstavujú v poistnej praxi mimoriadne komplikovaný problém, pretože na jednom úseku cesty dôjde k stretu troch či viacerých vozidiel a miera zodpovednosti jednotlivých účastníkov nebýva na prvý pohľad zrejmá.
Medzi motoristami pretrváva hlboko zakorenené presvedčenie, že celú reťazovú zrážku automaticky zaplatí vodič posledného vozidla, ktoré do kolóny narazilo. Táto predstava je však nebezpečným omylom. Zákon o povinnom zmluvnom poistení aj Občiansky zákonník pracujú s individuálnou zodpovednosťou za škodu spôsobenú prevádzkou motorového vozidla. Vinníkov môže byť v kolóne viacero, škody sa často delia medzi niekoľko poistiek a bez dôkladného zaistenia dôkazov priamo na mieste nehody riskujete, že likvidátor označí za spoluvinníka práve vás.
Reťazová nehoda a posúdenie zavinenia pri náraze
Najčastejší mýtus tvrdí: ak do mňa niekto narazil zozadu a moje auto poškodilo vozidlo predo mnou, ja za nič nezodpovedám. Realita likvidačného konania je presne opačná. Likvidátor poisťovne skúma, v akom stave sa vaše auto nachádzalo zlomok sekundy pred nárazom. Rozhodujúca otázka znie: narazili ste do vozidla pred sebou vlastným nedobrzdením, alebo ste v bezpečnej vzdialenosti riadne zastavili a do prekážky vás posunul až kinetický impulz auta za vami?
Ak ste nedodržali bezpečnú vzdialenosť podľa zákona č. 8/2009 Z. z. o cestnej premávke a narazili ste do vozidla pred vami skôr, než do vás narazil ďalší vodič, nesiete plnú zodpovednosť za poškodenie prednej časti vášho auta aj zadnej časti vozidla pred vami. Náraz zozadu, ktorý prišiel následne, sa posudzuje ako druhá, samostatná škodová udalosť. V takomto prípade sa reťazová nehoda a PZP rozpadá na niekoľko separátnych poistných plnení s odlišnými vinníkmi.
Pretlačenie stojaceho vozidla do prekážky
Úplne iná situácia nastáva, keď vodič bezpečne zastaví za predchádzajúcim autom, stojí na prevádzkovej brzde a do jeho zadnej časti narazí nebrzdiace vozidlo. V takom prípade ide o takzvané pretlačenie. Náraz zozadu posunie stojace auto dopredu a spôsobí sekundárnu zrážku. Vodič stredného auta neporušil žiadnu povinnosť vyplývajúcu z pravidiel cestnej premávky. Zodpovednosť za škodu na prednom vozidle aj na celom strednom aute prechádza na vodiča, ktorý náraz zozadu vyvolal.
Likvidátori poisťovní sa však pri nejasných výpovediach často snažia preniesť časť zodpovednosti na vodiča stredného auta s tvrdením, že nedodržal bezpečný odstup ani pri zastavení v kolóne. Ak sa neviete ubrániť, hrozí dôvody zníženia poistného plnenia a krátenie náhrady škody. Ak disponujete havarijným poistením, riešením je likvidácia škody pri havarijnom poistení s následným uplatnením regresu voči vinníkovi.
Kombinovaný náraz a rozdelenie škody
V praxi sa stáva, že stredné vozidlo najprv jemne ťukne do auta pred sebou a o pol sekundy neskôr dostane zozadu masívny úder, ktorý obe autá zdemoluje. V tomto momente vzniká spor o to, aká časť prednej deformácie vznikla primárnym nedobrzdením a akú časť spôsobil náraz zozadu. Poisťovne v takýchto prípadoch bez exaktných dôkazov odmietajú plniť prednú škodu z poistky zadného vozidla a vyžadujú zapojenie znalca z odboru dopravy.
Technické dokazovanie nárazov pri reťazových nehodách
Rozšírený názor, že likvidátor sa spolieha na ústne vyjadrenia vodičov, je mylný. Vodiči pod vplyvom stresu často nevedia objektívne zhodnotiť, či pocítili jeden náraz alebo dva. Niektorí tvrdia, že počuli iba jednu ranu, hoci v skutočnosti došlo k primárnemu kontaktu s predným autom a následnému dotlačeniu ďalším vozidlom. Moderná poistná udalosť a škodová udalosť sa pri reťazových nehodách opiera o exaktné technické dáta.
Likvidátori a súdni znalci analyzujú deformácie deformačných zón. Dva samostatné nárazy zanechávajú na kovových výstuhách, nárazníkoch a nosníkoch odlišné stopy ako jeden plynulý dynamický tlak. Pri dvoch nárazoch dochádza k prekrývaniu deformačných rovín, vzniku dvojitých ohybov a špecifickému poškodeniu lakových vrstiev, kde sa sekundárny náraz prejaví odštiepením laku na už predtým deformovanom plechu.
Dátové záznamy a palubné kamery
Kľúčovým dôkazom sú záznamy z palubných kamier, a to nielen z vlastného vozidla, ale aj z áut idúcich okolo alebo v protismere. Videozáznam so zvukovým záznamom jednoznačne preukáže časový odstup medzi jednotlivými nárazmi. Ak zvuková stopa zaznamená najprv náraz zozadu a až potom zvuk deformácie prednej kapoty, preukázali ste pretlačenie bez vlastného zavinenia.
Moderné automobily sú navyše vybavené riadiacimi jednotkami airbagov (EDR – Event Data Recorder), ktoré zaznamenávajú telemetrické údaje päť sekúnd pred zrážkou. Zaznamenáva sa rýchlosť vozidla, poloha plynového pedála, stav brzdového spínača, otáčky motora a pozdĺžne či priečne zrýchlenie. Z týchto dát znalec presne vyčíta, či vozidlo v čase nárazu stálo na brzde s nulovou rýchlosťou, alebo sa pohybovalo vpred vlastnou zotrvačnosťou.
Analýza brzdných stôp a úlomkov plastov
Rozhodujúce sú aj stopy na vozovke. Ak stojíte na brzde a zozadu do vás vrazí iné auto, pneumatiky zanechajú na asfalte krátke šmykové stopy spôsobené násilným posunom zablokovaných kolies. Tieto stopy majú iný charakter než klasická brzdná dráha pri snahe zastaviť pred prekážkou. Svoju rolu zohráva aj rozmiestnenie úlomkov skiel a svetlometov. Prvotný stret zanecháva pole úlomkov v inom bode než sekundárny posun celého bloku vozidiel.
Postup účastníkov pri odmietnutí podpisu záznamu o nehode
Pri zrážke viacerých áut takmer vždy vzniká konflikt. Jeden z vodičov zvyčajne odmieta priznať vinu, nechce uviesť údaje o svojej poistke alebo odmieta podpísať európsky záznam o dopravnej nehode. Mnohí vodiči sa mylne domnievajú, že ak škoda na prvý pohľad nepresahuje sumu niekoľkých tisíc eur a nikto neutrpel zjavné zranenie, polícia k udalosti nepríde. To je nebezpečný omyl, ktorý vás môže pripraviť o poistné plnenie.
Zákon č. 8/2009 Z. z. jasne stanovuje, kedy sa udalosť považuje za dopravnú nehodu a kedy vzniká zákonná povinnosť privolať Policajný zbor SR. Ak sa účastníci nedohodnú na zavinení alebo ak niektorý z účastníkov odmieta preukázať svoju totožnosť a predložiť doklady od vozidla vrátane bielej karty, udalosť automaticky prestáva byť jednoduchou škodovou udalosťou. Stáva sa dopravnou nehodou, ktorú musí vyšetriť a zdokumentovať polícia.
Upozornenie na časté riziko: Nikdy neodchádzajte z miesta reťazovej nehody bez policajného protokolu, ak nemáte podpísaný záznam o nehode od všetkých zúčastnených vodičov. Ak vinník neskôr zmení výpoveď a vy nemáte nezávislý úradný záznam ani identifikáciu účastníkov, poisťovňa odmietne prijať zodpovednosť a celá finančná ťarcha opravy ostane na vás.
Vyplňovanie viacerých tlačív pri reťazovej zrážke
Štandardné tlačivo Správa o nehode obsahuje kolónky len pre dve vozidlá: Vozidlo A a Vozidlo B. Pri reťazovej zrážke štyroch áut robia vodiči zásadnú chybu, keď sa snažia všetky autá vtesnať do jedného papiera alebo vytvoria neprehľadný náčrt. Správny postup vyžaduje vyplnenie viacerých samostatných tlačív. Každý vodič vypisuje záznam s tým účastníkom, s ktorým sa dostal do priameho kontaktu – jedno tlačivo pre kontakt s vozidlom vpredu a druhé tlačivo pre kontakt s vozidlom vzadu.
V poznámkach každého tlačiva musí byť výslovne uvedené, že ide o súčasť reťazovej nehody s celkovým počtom zúčastnených áut. Uveďte evidenčné čísla všetkých ostatných vozidiel a mená ich vodičov. Tým zabránite neskorším špekuláciám likvidátorov, že išlo o nesúvisiace poškodenia z rôznych dní.
Vozidlo bez poistenia v kolóne havarovaných áut
Predstava, že ak škodu v reťazovej kolóne spôsobil vodič bez platného PZP, poškodení nedostanú od nikoho ani cent, je ďalším nepravdivým mýtom. Slovenský právny poriadok pamätá na situácie, kedy prevádzkovateľ vozidla ignoruje zákonnú povinnosť a neuzatvorí zmluvu o zodpovednosti za škodu. Za nepoistené vozidlo hrozí okresným úradom pokuta od 50 do 5 000 eur, no samotný nárok poškodeného tým nezaniká.
Ak reťazovú haváriu spôsobí nepoistené auto, nároky poškodených sa uplatňujú prostredníctvom Slovenskej kancelárie poisťovateľov. Poškodený vodič sa nemusí obávať, že by musel peniaze vymáhať priamo od nemajetného vinníka v zdĺhavom občianskoprávnom konaní. Škoda sa likviduje v štandardnom režime, hoci administratívny proces trvá dlhšie než pri bežnej poisťovni.
Priebeh likvidácie nepoisteného vozidla
Škodovú udalosť nahlásite Slovenskej kancelárii poisťovateľov, ktorá poverí výkonom obhliadky a likvidácie jednu zo svojich členských poisťovní. Táto poverená poisťovňa vykoná kalkuláciu opravy, posúdi opodstatnenosť nárokov a vyplatí poistné plnenie. Následne si Slovenská kancelária poisťovateľov uplatní voči nepoistenému vinníkovi regres v plnej výške vyplatenej sumy spolu s nákladmi na šetrenie.
Komplikovanejšia situácia nastáva, ak je nepoisteným vozidlom auto uprostred kolóny. Vtedy sa musí presne určiť, akú časť škody spôsobilo nepoistené auto svojím primárnym nárazom a akú časť spôsobili ostatné poistené vozidlá. Správne nastavená reťazová nehoda a PZP si v tomto bode vyžaduje dôslednú koordináciu medzi poverenou poisťovňou a poisťovňami ostatných účastníkov.
Úloha Poistného garančného fondu Slovenskej kancelárie poisťovateľov
Poistný garančný fond (PGF) zriadený podľa zákona č. 381/2001 Z. z. slúži ako záchranná sieť pre motoristov. Fond spravuje Slovenská kancelária poisťovateľov a tvoria ho príspevky všetkých poisťovní, ktoré majú oprávnenie poskytovať povinné zmluvné poistenie na slovenskom trhu. Tento fond garantuje, že obete dopravných nehôd nezostanú bez finančného odškodnenia ani v prípadoch, kedy zlyhá štandardný poistný systém.
Fond kryje nielen škody spôsobené nepoistenými vozidlami, ale aj škody spôsobené vozidlami, ktorých poisťovateľ vstúpil do likvidácie alebo na neho bol vyhlásený konkurz. Pri reťazových nehodách zohráva garančný fond nezastupiteľnú úlohu najmä vtedy, keď kolónu zdemoluje zahraničný kamión alebo vozidlo s neplatným poistením zo štátu mimo Európskeho hospodárskeho priestoru.
Zákonné limity a podmienky čerpania z fondu
Plnenie z Poistného garančného fondu podlieha rovnakým zákonným limitom ako bežné zmluvné poistenie. Minimálny limit krytia predstavuje 6 450 000 eur na jednu škodovú udalosť za škodu na zdraví a náklady pri usmrtení bez ohľadu na počet zranených. Pre vecné škody a ušlý zisk platí zákonný limit 1 300 000 eur na jednu škodovú udalosť bez ohľadu na počet poškodených osôb.
Slovenská kancelária poisťovateľov posudzuje každý nárok prísne vecne. Fond neuhrádza fiktívne škody ani nároky, ktoré poškodení nevedia hodnoverne preukázať faktúrami či znaleckými posudkami. Preto je dôležité mať zdokumentované všetky položky od prvotného odťahu vozidla až po parkovné na záchytnom parkovisku.
Nezistený vinník a náhrada škody pri hromadnej zrážke
Častým javom pri hromadných haváriách na rýchlostných cestách v hmle alebo na poľadovici je útek iniciátora nehody. Vodič, ktorý svojím riskantným manévrom alebo náhlym zabrzdením vyvolal kolíziu, z miesta nehody odíde, prípadne poškodí prvé auto a pokračuje v jazde. Mnoho vodičov si myslí, že ak vinník ušiel, garančný fond im automaticky preplatí rozbité auto. To je však fatálny omyl v interpretácii zákona.
Podľa § 24 zákona č. 381/2001 Z. z. Poistný garančný fond hradí vecnú škodu spôsobenú neznámym vozidlom len za mimoriadne prísnych podmienok. Základnou podmienkou je, že pri tej istej dopravnej nehode muselo dôjsť k ťažkej ujme na zdraví alebo usmrteniu niektorej z osôb. Ak pri nehode s nezisteným vinníkom vznikli iba materiálne škody na plechoch, garančný fond vecnú škodu na vozidlách nepreplatí.
Postup poškodeného pri neznámom vinníkovi
Ak ste účastníkom reťazovej nehody, kde hlavný vinník ušiel a nikto sa nezranil, vaše zákonné poistenie vám škodu na vašom aute neuhradí. PZP totiž kryje výlučne škody, ktoré vy spôsobíte iným, nikdy nie škodu na vašom vlastnom majetku. Jedinou záchranou v takejto situácii je platné havarijné poistenie vozidla, ktoré kryje poškodenie auta bez ohľadu na to, či je vinník známy alebo neznámy.
Ak havarijné poistenie nemáte, musíte sa spoľahnúť na vyšetrovanie polície. Polícia zabezpečuje kamerové záznamy z mýtnych brán, diaľničných kamier a hľadá svedkov. Ak sa podarí vozidlo dodatočne identifikovať na základe fragmentov evidenčného čísla, nárok sa uplatní dodatočne z poistky zisteného držiteľa.
Pomerné krátenie poistného plnenia pri reťazovej nehode
Mnoho motoristov sa mylne domnieva, že poistný limit na zmluve vinníka platí pre každého poškodeného samostatne. Myslia si, že ak vinník nabúra desať luxusných áut, poisťovňa zaplatí každému plnú škodu až do výšky limitu. Pravda je taká, že zákonný limit je stanovený na jednu škodovú udalosť bez ohľadu na to, koľko áut bolo poškodených.
Ak reťazovú haváriu spôsobí jedno vozidlo, napríklad plne naložený kamión, ktorý v plnej rýchlosti zroluje kolónu dvadsiatich osobných áut, celková vecná škoda môže poľahky presiahnuť zákonný limit 1 300 000 eur. Ak nastane táto situácia, vstupuje do hry § 11 zákona č. 381/2001 Z. z., ktorý upravuje mechanizmus pomerného zníženia poistného plnenia.
Výpočet pomerného uspokojenia nárokov
Zákon stanovuje jednoznačný matematický vzorec. Ak súčet oprávnených nárokov všetkých poškodených presahuje limit poistného plnenia, nárok každého jednotlivého poškodeného sa zníži v pomere celkového limitu k súčtu všetkých nárokov. Tento princíp sa uplatňuje rovnako na škody na majetku aj na ušlý zisk.
| Úkon / Povinnosť | Zákonná lehota | Dôsledok nedodržania |
|---|---|---|
| Oznámenie škody poisťovni (nehoda v SR) | Do 15 dní od vzniku udalosti | Riziko regresu poisťovne až do výšky 50 % z plnenia |
| Oznámenie škody poisťovni (nehoda v zahraničí) | Do 30 dní od vzniku udalosti | Riziko uplatnenia regresného nároku zo strany poistiteľa |
| Ukončenie prešetrenia škody poisťovňou | Do 3 mesiacov od oznámenia poškodeným | Povinnosť poskytnúť vysvetlenie a vyplatiť preddavok |
| Úhrada dojednanej spoluúčasti vinníkom | Do 30 dní od doručenia výzvy | Úroky z omeškania a vymáhanie súdnou cestou |
| Umiestnenie výstražného trojuholníka na bežnej ceste | Približne 50 metrov za vozidlom | Pokuta od polície a možné spoluzavinenie pri ďalšom náraze |
| Umiestnenie trojuholníka na diaľnici a rýchlostnej ceste | Najmenej 100 metrov za vozidlom | Vysoké riziko sekundárnej zrážky a spoluzavinenia |
Ak celková škoda na autách dosiahne napríklad 2 600 000 eur a limit je 1 300 000 eur, každý poškodený dostane z PZP vinníka presne 50 % svojej skutočnej škody. Kde získať zvyšných 50 %? Zvyšnú časť musíte vymáhať priamo od vinníka nehody ako fyzickej či právnickej osoby podľa Občianskeho zákonníka. V takej chvíli je neoceniteľné komplexné porovnanie PZP a havarijného poistenia, pretože vlastné kasko vám doplatí zvyšok škody bez ohľadu na limity vinníka.
Komplikácie pri vyčíslovaní totálnych škôd
Pri reťazových nehodách končí väčšina áut v stave, kedy náklady na opravu prevyšujú všeobecnú hodnotu vozidla. Nastáva likvidácia totálnej škody z PZP. Poisťovňa vtedy stanoví hodnotu vraku formou internetovej aukcie a poškodenému vyplatí rozdiel medzi všeobecnou hodnotou auta pred nehodou a hodnotou použiteľných zvyškov. Pri krátení podľa § 11 sa však kráti aj toto plnenie, čo vedie k obrovským finančným stratám poškodených motoristov.
Lehota troch mesiacov na likvidáciu a postup pri jej prekročení
Vodiči sa často sťažujú, že vyšetrovanie hromadnej havárie trvá neúnosne dlho a poisťovňa odmieta vyplatiť peniaze s odôvodnením, že čaká na policajnú správu. Existuje rozšírené presvedčenie, že poisťovňa môže likvidáciu odkladať do nekonečna, kým polícia neuzavrie trestné stíhanie alebo priestupkové konanie. To je omyl. Poisťovňa má striktné zákonné mantinely.
Zákon o PZP ukladá poisťovateľovi povinnosť skončiť prešetrovanie škodovej udalosti do troch mesiacov odo dňa, kedy poškodený oznámil vznik škody. Táto lehota platí bez výnimky. Poisťovňa sa nemôže len tak odmlčať a čakať na ukončenie znaleckých posudkov policajných vyšetrovateľov.
Povinnosť písomného vysvetlenia a preddavok
Ak poisťovňa nemôže ukončiť likvidáciu do troch mesiacov z objektívnych dôvodov (napríklad preto, že doposiaľ nebolo určené zavinenie a prebieha policajné dokazovanie), je povinná poškodenému poskytnúť písomné vysvetlenie, prečo nebolo možné šetrenie skončiť. Zároveň je povinná oznámiť dôvody, pre ktoré odmietla alebo znížila poistné plnenie.
Ak je nepochybné, že poškodenému vznikol nárok na poistné plnenie, ale nemožno zatiaľ určiť konečnú sumu, poisťovateľ je povinný na žiadosť poškodeného poskytnúť primeraný preddavok na poistné plnenie. Túto možnosť využíva len málokto, hoci vám umožní financovať opravu auta alebo nákup nového vozidla ešte pred formálnym uzavretím celého prípadu. Reťazová nehoda a PZP si vyžadujú aktívnu komunikáciu, nie pasívne čakanie.
Obrana proti nečinnosti poisťovne
Ak poisťovňa trojmesačnú lehotu ignoruje, neposkytne písomné vysvetlenie a nevyplatí preddavok, dostáva sa do omeškania. Poškodenému vzniká zákonný nárok na úroky z omeškania podľa Občianskeho zákonníka. V takom prípade pomôže formálna námietka proti likvidácii škody, sťažnosť adresovaná Národnej banke Slovenska (NBS), ktorá vykonáva dohľad nad finančným trhom, alebo podnet na Slovenskú kanceláriu poisťovateľov.
Náhrada škody na prevážaných veciach a náklade v batožinovom priestore
Pri prudkých nárazoch v kolóne dochádza nielen k zničeniu plechov a motorových častí, ale kinetická energia zdemoluje aj všetko, čo veziete v aute. Rozbité notebooky, detské kočíky v kufri, drahé náradie remeselníkov alebo tovar určený na predaj. Ďalší mýtus tvrdí, že PZP kryje iba samotné auto a na veci v kufri sa nevzťahuje. To nie je pravda.
Podľa § 4 ods. 2 zákona č. 381/2001 Z. z. poistenie zodpovednosti kryje aj škodu vzniknutú poškodením, zničením, odcudzením alebo stratou veci, ako aj ušlý zisk. Vinník nehody zodpovedá prostredníctvom svojho PZP za všetky veci, ktoré sa vo vozidle poškodeného v čase zrážky preukázateľne nachádzali a boli zničené v priamej príčinnej súvislosti s nárazom.
Výluky z poistenia nákladu a batožiny
Zákon však obsahuje dôležité výluky, na ktoré motoristi doplácajú. Poisťovňa z PZP neuhradí škodu na veciach, ktoré mal vodič v aute, ak ide o veci patriace vinníkovi nehody. Rovnako sú vylúčené škody na veciach osôb, ktoré s vinníkom žijú v spoločnej domácnosti (manželka, deti, rodičia). Ak teda manžel narazí do auta, v ktorom vezie rodinný majetok, škodu na batožine z PZP nedostane.
Pre uplatnenie nároku na zničený náklad je nevyhnutné splniť prísne dôkazné bremeno. Všetky poškodené veci musíte odfotografovať priamo vo vozidle pred ich vyložením. Likvidátorovi musíte predložiť nadobúdacie doklady (faktúry, bločky) preukazujúce vek a hodnotu zničených predmetov. V prípade prevozu firemného tovaru je nutné doložiť dodacie listy a prepravné doklady.
Zranenia posádky a prepravované osoby
Pri zrážkach viacerých vozidiel pravidelne dochádza k zraneniam krčnej chrbtice a končatín. Mnohí spolujazdci netušia, že ich ujma na zdraví, bolestné a sťaženie spoločenského uplatnenia sa primárne hradia z PZP vozidla, ktoré nehodu zavinilo. Ak nehodu zavinil vodič auta, v ktorom sedeli, nárok uplatňujú z jeho PZP. Doplnkovú ochranu poskytuje komerčné úrazové poistenie prepravovaných osôb, ktoré vyplatí dohodnuté sumy bez ohľadu na mieru zavinenia.
Právne zastúpenie pri riešení reťazovej nehody z PZP
Posledným veľkým omylom je presvedčenie, že náklady na advokáta si musí poškodený pri riešení poistnej udalosti vždy platiť z vlastného vrecka. Občania majú strach najať si právnika, pretože sa obávajú, že právne poplatky pohltia podstatnú časť odškodnenia. Zákon č. 381/2001 Z. z. však v § 4 ods. 2 písm. c) hovorí jasnou rečou: poistenie zodpovednosti kryje aj účelne vynaložené náklady spojené s právnym zastúpením pri uplatňovaní nárokov.
Ak poisťovňa odmieta plniť, neodôvodnene kráti náhradu škody na vozidle, spochybňuje znalecké posudky alebo neoprávnene namieta vaše spoluzavinenie, máte plné právo poveriť zastupovaním advokáta. Ak je váš nárok voči poisťovni oprávnený, poisťovňa vinníka je povinná preplatiť aj trovy právneho zastúpenia vypočítané podľa advokátskej tarify.
Význam znaleckých posudkov v spore
V komplikovaných prípadoch reťazových kolízií je právnik často bezmocný bez technických podkladov. Poisťovne majú vlastných likvidátorov a spriaznených znalcov, ktorí kalkulujú škody vo svoj prospech. Poškodený motorista má právo predložiť vlastný oponentský znalecký posudok pri poistnej udalosti, vypracovaný autorizovaným znalcom z odboru cestnej dopravy.
Náklady na vypracovanie tohto posudku predstavujú účelne vynaložené náklady na uplatnenie práva. Poisťovňa vinníka ich musí poškodenému preplatiť spolu s hlavným poistným plnením, pokiaľ bol posudok nevyhnutný na vyvrátenie nesprávnych záverov poisťovne. Znalec precízne prepočíta kinetiku zrážky a potvrdí, že vaše vozidlo bolo do kolóny iba dotlačené.
Vplyv reťazovej nehody na bonus a poistné
Ak sa po dlhom vyšetrovaní preukáže, že ste boli do nehody vtiahnutí nevinne a vaše auto bolo iba pretlačené, vaša poistná zmluva zostáva nedotknutá. Poisťovňa vám nesmie znížiť dosiahnutý bonus ani uplatniť malus. Naopak, ak likvidátor určí, že ste na nehode niesli spoluvinu pre nedobrzdenie, prejaví sa to na vašej zmluve. Nastane prirážka k poistnému po nehode a prídete o časť zliav za bezškodový priebeh.
Kvalitné poistenie auta je nevyhnutnosťou. V súvislosti so zmenami v legislatíve, akou je zvýšenie odvodu a dane z neživotného poistenia z 8 % na 10 %, sa priemerná cena poistiek neustále mení. Bežná ročná cena PZP pre osobné auto sa pohybuje na úrovni 120 až 250 eur podľa výkonu vozidla a veku vodiča. Šetriť na poistení s minimálnymi limitmi a bez pripoistení sa pri hromadných zrážkach kruto vypomstí.
Postup krok za krokom pri reťazovej nehode
V krízovej situácii rozhoduje chladná hlava a dodržanie presného metodického postupu. Nasledujúce kroky vás ochránia pred stratou poistného plnenia aj neoprávneným obvinením zo zavinenia nehody:
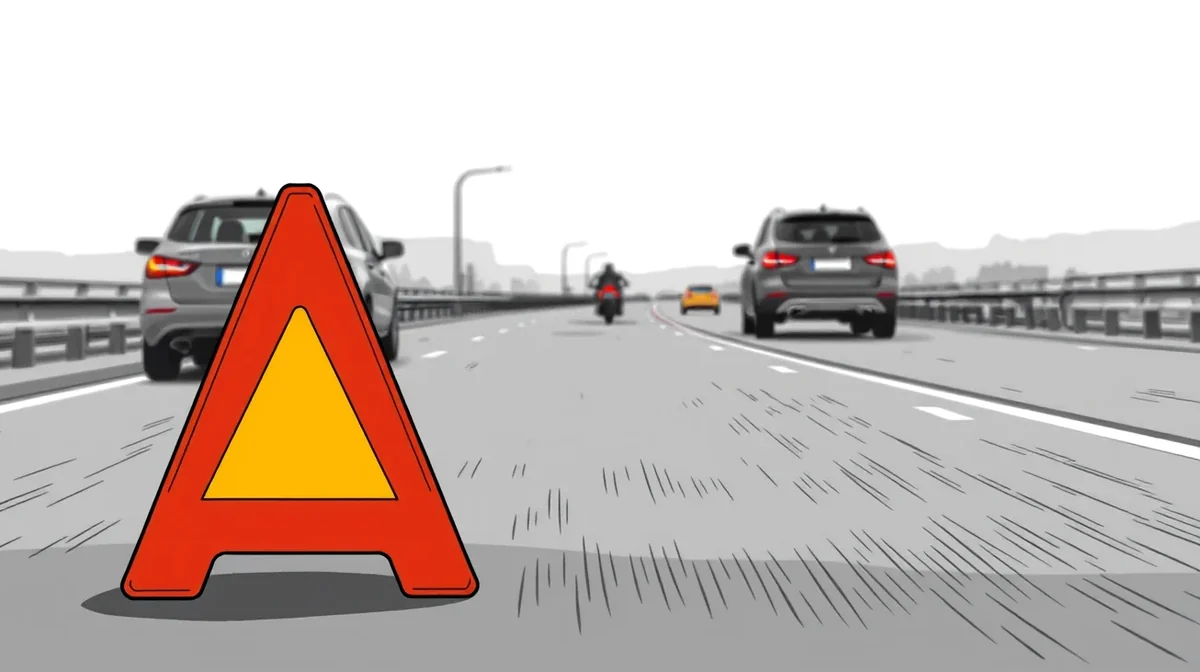
- Zabezpečte bezpečnosť na mieste zrážky: Okamžite zapnite výstražné svetlá, oblečte si reflexnú vestu ešte pred vystúpením z auta a vystúpte za zvodidlá. Umiestnite výstražný trojuholník – na bežnej ceste približne 50 metrov, na diaľnici najmenej 100 metrov za posledným autom v kolóne. Využite asistenčné služby pri poruche auta, ak je vozidlo nepojazdné.
- Zistite stav posádok a volajte záchranné zložky: Ak došlo k zraneniu, volajte linku 112 alebo 155. Pri reťazovej zrážke viacerých vozidiel vždy privolajte políciu na čísle 158, aj keď sa zranenia nezdajú vážne – ide o nevyhnutný krok pre objektívne určenie vinníkov.
- Vykonajte podrobnú fotodokumentáciu: Kým vozidlá stoja v konečných polohách, nafoťte celú scénu z odstupu, brzdné stopy, rozptyl úlomkov plastov a detailné poškodenia predných aj zadných častí všetkých áut vrátane ich evidenčných čísiel.
- Zabezpečte dáta a svedkov: Ihneď vyberte pamäťovú kartu z palubnej kamery, aby sa záznam nepremazal v slučke. Zapíšte si mená, telefónne čísla a adresy nezávislých svedkov z okoloidúcich vozidiel.
- Vypíšte samostatné záznamy o nehode: S každým vodičom, s ktorým došlo ku kontaktu vášho vozidla, spíšte samostatné tlačivo Správy o nehode. Trvajte na presnom popise poradia nárazov a zapíšte číslo zmluvy a poisťovňu protistrany.
- Dodržte lehoty na nahlásenie poistnej udalosti: Rešpektujte prísne lehoty na nahlásenie škody poisťovni. Udalosť nahláste svojej poisťovni aj poisťovniam predpokladaných vinníkov do 15 dní pri nehode na Slovensku (do 30 dní pri nehode v zahraničí).
- Objednajte odbornú obhliadku pred opravou: S opravou vozidla nezačínajte skôr, než technik poisťovne vykoná fyzickú obhliadku a spíše zápis o poškodení. Pri skrytých vadách žiadajte doobhliadku priamo v autoservise po demontáži dielov.
Každá hromadná havária prináša špecifické právne a technické úskalia. Nezabúdajte, že reťazová nehoda a PZP si vyžadujú dôsledné dokazovanie a znalosť vlastných práv. Ak poisťovňa odmieta uznať, že vaše auto bolo do kolóny iba natlačené, bráňte sa technickými posudkami a právnymi krokmi skôr, než likvidátor definitívne uzavrie spis vo váš neprospech.