Auto patrí obom, poistka je na jedného: Ako funguje PZP na vozidlo v BSM
Kúpa automobilu počas trvania manželstva znamená, že sa vozidlo automaticky stáva súčasťou bezpodielového spoluvlastníctva manželov (BSM), pokiaľ nebolo nadobudnuté darom, dedením alebo z prostriedkov získaných pred svadbou. Slovenský evidenčný systém však neumožňuje zapísať dvoch vlastníkov do osvedčenia o evidencii. Dopravný inšpektorát zapíše do technického preukazu výhradne jednu fyzickú osobu ako držiteľa. Tento nesúlad medzi hmotným právom a evidenciou vytvára zásadné komplikácie, ak potrebujete uzatvoriť správne nastavené PZP na vozidlo v BSM, riešite rozvod, alebo dôjde k poistnej udalosti.
V praxi sa bežne stáva, že automobil zapísaný na manžela šoféruje prevažne manželka, alebo naopak. Zákon o povinnom zmluvnom poistení jasne definuje, kto zodpovedá za platnosť krytia a kto musí poistku dojednať. Ak nastane krízová situácia, úrady aj poisťovne sa pozerajú na zápis v registri, nie na rodinné dohody.
Kto platí PZP po rozchode, ak auto v BSM využíva druhý partner?
Typická modelová situácia: Manželia Peter a Jana kúpili spoločné auto. V dokladoch vozidla aj na poistnej zmluve PZP figuruje Peter. Manželia sa rozišli, Peter sa odsťahoval, no auto zostalo Jane, ktorá ho denne využíva na dochádzanie do práce a vozenie detí. Ústne sa dohodli, že Jana bude uhrádzať všetky náklady vrátane zákonného poistenia. Po polroku však poistné nezaplatila, zmluva pre neplatenie zanikla a Peter o tom nemal tušenie, kým mu neprišla výzva z okresného úradu.
Podľa § 3 zákona č. 381/2001 Z. z. má povinnosť uzavrieť poistnú zmluvu ten, kto je ako držiteľ zapísaný v dokladoch vozidla. Ak držiteľ v dokladoch zapísaný nie je, povinnosť prechádza na vlastníka alebo prevádzkovateľa. Keďže je Peter zapísaný ako držiteľ v osvedčení o evidencii časť I aj časť II, pred štátnymi orgánmi nesie plnú administratívnu a právnu zodpovednosť výlučne on. Pre štát ani pre Slovenskú kanceláriu poisťovateľov (SKP) nie je podstatné, kto vozidlo reálne šoféruje, ani to, že je uzatvorenie PZP na vozidlo v BSM viazané na evidenčného držiteľa, hoci kúpnu cenu platili obaja.
Rozdiel medzi poistníkom a držiteľom vozidla
Zákon umožňuje, aby poistnú zmluvu uzatvorila iná osoba než držiteľ vozidla. Poistníkom môže byť ktokoľvek, kto má na poistení poistný záujem, teda aj druhý manžel. Ak by poistku uzatvorila Jana na svoje meno, poistníkom by bola ona, no držiteľom by zostal Peter. V takom prípade by Jana mala povinnosť platiť poistné. Ak by však poistné nezaplatila a poistka by zanikla, sankcia za nepoistené vozidlo by opäť smerovala voči Petrovi ako zapísanému držiteľovi.
| Rola / Status | Kto je ním v praxi | Právna zodpovednosť | Dopad pri neplatení poistného |
|---|---|---|---|
| Zapísaný držiteľ | Manžel uvedený v TP | Zodpovedá za existenciu platného PZP podľa zákona | Dostáva pokuty od okresného úradu (50 € až 5 000 €) |
| Druhý manžel (užívateľ) | Manžel bez zápisu v TP | Spoluvlastník majetku podľa Občianskeho zákonníka | Nemá priamu zodpovednosť voči úradom za PZP |
| Poistník | Osoba, ktorá podpísala zmluvu | Zodpovedá za včasnú úhradu poistného poisťovni | Dlh na poistnom vymáha poisťovňa priamo od neho |
Pokiaľ partneri žijú oddelene a majetok ešte nie je právoplatne vyporiadaný, najbezpečnejším riešením pre zapísaného držiteľa je zmena držby na dopravnom inšpektoráte. Kým k prepisu nedôjde, držiteľ riskuje pokuty a prípadné regresy. Ak plánujete zmenu poistiteľa, môžete využiť Porovnanie poistenia auta online, no zmluva musí byť spárovaná so správnymi údajmi držiteľa.
Kontrolný zoznam: Postup pri delení auta pred rozvodom
- Písomná dohoda o tom, kto bude vozidlo výlučne užívať a uhrádzať náklady až do formálneho vyporiadania BSM.
- Preverenie platnosti bielej karty a termínu splatnosti poistného, aby zmluva nezanikla pre neplatenie.
- Rozhodnutie o prepise: ak má auto zostať druhému partnerovi, prepíšte držbu na dopravnom inšpektoráte ešte pred rozvodom.
- Zrušenie pôvodnej poistky: po zápise zmeny držiteľa poistenie zo zákona zaniká a nový držiteľ si musí uzavrieť vlastnú poistku pred prvou jazdou.
- Vrátenie nespotrebovaného poistného: pôvodný poistník má nárok na vrátenie alikvotnej časti poistného od poisťovne.
Škodová udalosť zapísaná na poistníka a jej dopad na zmluvy manžela
Ďalším kritickým bodom je evidencia škôd. Od 1. augusta 2024 majú poisťovne zákonnú povinnosť overovať škodový priebeh klienta priamo v centrálnom registri Slovenskej kancelárie poisťovateľov. To znamená, že minulosť bez nehôd sa už nedokladuje čestným vyhlásením, ale systémovým overením cez rodné číslo.
Ak Peter uzatvoril poistnú zmluvu na rodinné auto a Jana s ním zaviní nehodu, škodová udalosť sa v databáze poisťovne a v registri SKP zapíše na poistníka, teda na Petra. Poisťovňa vyplatí poškodeného z poistky evidovanej na Petra. Hoci nehodu fyzicky spôsobil iný vodič, v systéme zliav a prirážok sa negatívny záznam pripíše poistníkovi. Peter pri ďalšom výročí zmluvy príde o časť bonusu a poistné mu stúpne, pretože prirážka k poistnému po nehode sa aplikuje na jeho osobu.
Čo sa stane, keď si druhý manžel kúpi vlastné auto?
Otázka znie, či táto nehoda poškodí Janu, keď si po rozvode kúpi vlastné vozidlo a bude si chcieť dojednať vlastnú poistku. Keďže Jana nebola na pôvodnej zmluve poistníkom, register SKP na jej rodné číslo neeviduje žiadnu škodu. Má to však aj odvrátenú stranu: neeviduje na ňu ani žiadne bezškodové mesiace. Pri uzatváraní novej zmluvy tak vstupuje do systému ako začínajúci vodič s nulovým bonusom, hoci jazdila desať rokov bez nehody. Prenos nazbieraného bonusu medzi manželmi zákon neupravuje a každá poisťovňa k nemu pristupuje individuálne.
Oddelenie evidencie pri riešení PZP na vozidlo v BSM naráža na limity aj pri dojednávaní komplexného krytia. Ak rodina využíva jedno vozidlo, riešením býva krytie rizikových situácií cez najlacnejšie PZP a kasko, kde sa v zmluve zohľadňuje aj viac vodičov na jednom poistenom aute.
Lehoty 15 a 30 dní na hlásenie nehody: Kto v rodine nesie zodpovednosť?
Zákon č. 381/2001 Z. z. ukladá poistníkovi a poistenému prísne termíny na oznámenie vzniku škodovej udalosti poisťovateľovi. Tieto lehoty sú taxatívne dané a ich zmeškanie zakladá poisťovni právo požadovať od poisteného čiastočnú alebo úplnú náhradu vyplateného plnenia:
- Do 15 dní od vzniku škodovej udalosti, ak sa stala na území Slovenskej republiky.
- Do 30 dní od vzniku škodovej udalosti, ak nastala mimo územia Slovenskej republiky.
V rodinnej praxi často vzniká komunikačný šum: manžel, ktorý šoféroval a nehodu spôsobil, sa spolieha na to, že škodu nahlási manželka, pretože na ňu znejú doklady od poistky. Manželka zasa predpokladá, že formality vybavil manžel priamo na mieste nehody alebo s asistenčnou službou. Ak lehota 15 dní uplynie bez riadneho písomného alebo online oznámenia, poisťovňa síce poškodenej tretej strane škodu uhradí, ale následne uplatní regresný nárok voči poistenému pre porušenie zákonnej povinnosti.
Zákonné výluky pri škode medzi manželmi
Mimoriadne dôležité je ustanovenie o výlukách z poistenia. Podľa zákona PZP nekryje škodu na majetku, ktorú poistený spôsobil:
- Manželovi alebo manželke,
- Osobám, ktoré s ním v čase vzniku škodovej udalosti žili v spoločnej domácnosti,
- Na vlastnom vozidle, ktorého prevádzkou bola škoda spôsobená.
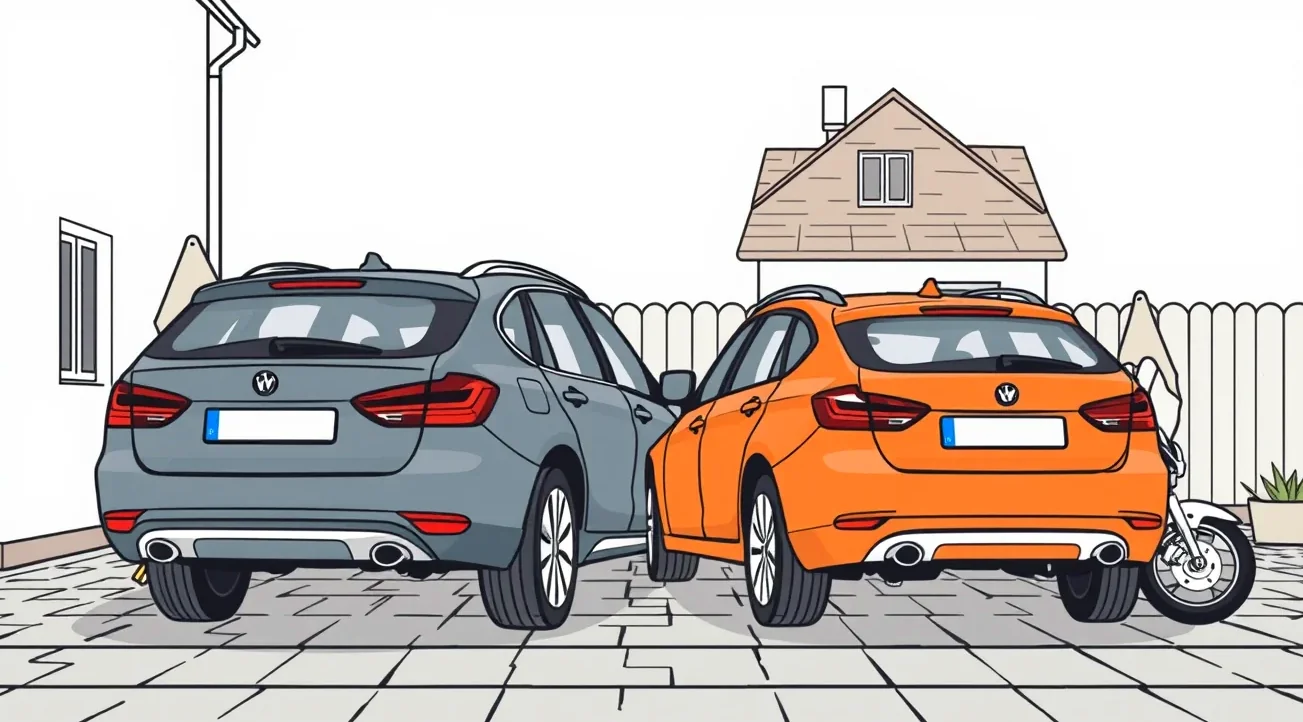
Ak manžel pri parkovaní vo dvore rodinného domu nacúva autom do druhého rodinného auta, ktoré patrí do BSM, poisťovňa z PZP škodu na poškodenom aute nepreplatí. Dôvodom je, že vlastník poškodenej veci a vlastník škodového vozidla sú tá istá majetková jednotka (manželia v BSM). Rovnako poisťovňa odmietne plnenie z PZP, ak manžel poškodí bránu alebo plot na pozemku v BSM. Jedinou výnimkou je škoda na zdraví: ak manželka utrpí zranenie ako spolujazdkyňa pri nehode zavinenej manželom, jej nároky na bolestné a liečebné náklady sú z PZP plne hradené.
| Typ škodovej udalosti v rodine | Kryté z PZP vinníka? | Právne odôvodnenie |
|---|---|---|
| Poškodenie druhého auta v BSM pri cúvaní | Nie | Zákonná výluka – škoda na majetku manžela a osôb v spoločnej domácnosti |
| Poškodenie rodinného plotu v spoluvlastníctve | Nie | Zákonná výluka – majetok patrí poistníkovi / blízkym osobám |
| Zranenie manželky ako spolujazdkyne | Áno | Škoda na zdraví a usmrtení nie je medzi blízkymi osobami vylúčená |
| Škoda spôsobená tretej cudzej osobe | Áno | Štandardné poistné plnenie do zákonom stanovených limitov |
Pre správne finančné nastavenie rodinného rozpočtu je nutné vedieť, že priemerný ročný výpočet PZP závisí nielen od výkonu motora, ale aj od veku držiteľa a okresu evidencie. Ak chcete mať chránený aj vlastný majetok pri domácich kolíziách, je nevyhnutné zvážiť najlacnejšie poistenie auta formou havarijnej poistky.
Nepoistené spoločné auto a regres Slovenskej kancelárie poisťovateľov
Jazda s vozidlom, ktoré nemá platnú poistnú zmluvu, predstavuje obrovské finančné riziko pre oboch manželov. Ak neuzavreté PZP na vozidlo v BSM vyústi do škodovej udalosti, Slovenská kancelária poisťovateľov poškodenej tretej strane vyplatí náhradu škody z garančného fondu. Okamžite po likvidácii udalosti však uplatní stopercentný regres voči prevádzkovateľovi a vodičovi nepoisteného vozidla.
Zákonné limity poistného plnenia, ktoré garantuje legislatíva, sú obrovské: minimálne 6 450 000 eur pri škode na zdraví a nákladoch pri usmrtení a 1 300 000 eur pri vecnej škode a ušlom zisku na jednu udalosť. Prehľad týchto povinných čiastok popisujú aj zákonné limity poistného plnenia pri PZP.
Prečo dlh z regresu zasiahne oboch manželov?
Ak nepoistené spoločné auto zaviní reťazovú haváriu s ťažkými zraneniami, spôsobená škoda môže ľahko presiahnuť státisíce eur. SKP zašle platobný výmer zapísanému držiteľovi a vinníkovi nehody. Ak táto pohľadávka vznikla počas trvania manželstva pri bežnom užívaní veci patriacej do BSM, exekútor môže siahnuť na celý majetok v bezpodielovom spoluvlastníctve. Nezáleží na tom, že druhý partner v aute nesedel a o absencii poistky nevedel.
| Položka / Náklad | Suma / Sadzba | Kto nesie zodpovednosť |
|---|---|---|
| Minimálny limit krytia – zdravie | 6 450 000 € na udalosť | Poisťovňa (pri platnom PZP) / Vinník a držiteľ (pri regresu SKP) |
| Minimálny limit krytia – vecná škoda | 1 300 000 € na udalosť | Poisťovňa (pri platnom PZP) / Vinník a držiteľ (pri regresu SKP) |
| Pokuta od okresného úradu (správne konanie) | 50 € až 5 000 € | Zapísaný držiteľ vozidla |
| Paušálna pokuta od 1. 10. 2026 (objektívna zodpovednosť) | 120 € až 900 € | Zapísaný držiteľ (podľa hmotnosti vozidla) |
| Bežné ročné poistné osobného auta | 120 € až 190 € | Poistník (podľa zmluvy) |
Ignorovanie platby poistného v sume približne 150 eur ročne môže v prípade nehody zlikvidovať rodinné úspory, viesť k dražbe nehnuteľnosti alebo k osobnému bankrotu jedného z partnerov.
Hrozí vyradenie auta z evidencie pre neplatenie poistky na spoločný majetok?
Pri rozvodových sporoch dochádza k situáciám, kedy ani jeden z manželov nechce ustúpiť a auto zostáva odstavené na ulici či v garáži bez platného poistenia. Manželia sa mylne domnievajú, že ak auto nejazdí, poistku platiť netreba. Slovenská legislatíva však viaže povinnosť mať uzavreté PZP na samotný fakt zápisu v evidencii vozidiel, nie na jeho reálne používanie.
Okresný úrad pravidelne porovnáva evidenciu vozidiel s databázou poistených vozidiel v SKP. Ak zistí, že vozidlo nemá platné PZP, začne správne konanie, v ktorom udelí pokutu od 50 eur do 5 000 eur. Od 1. októbra 2026 vstúpi do platnosti novela zavádzajúca automatizovanú objektívnu zodpovednosť, kde budú pokuty zasielané poštou automaticky bez zastavenia hliadkou, a to vo výške od 120 eur do 900 eur podľa kategórie a hmotnosti vozidla (napríklad 300 eur pri bežnom osobnom aute od 750 kg do 3,5 t).
Vyradenie z evidencie po 24 mesiacoch
Ešte tvrdší zásah prichádza v podobe automatického vyradenia vozidla. Od druhej polovice roka 2026 bude platiť pravidlo, že vozidlo, ktoré nemá platné PZP dlhšie ako 24 mesiacov, bude správnym orgánom automaticky vyradené z evidencie vozidiel. Pre manželov to znamená priamu majetkovú stratu: vozidlo stratí spôsobilosť na premávku na pozemných komunikáciách, jeho trhová hodnota drasticky klesne a opätovné prihlásenie je administratívne aj finančne mimoriadne náročné. Spoločný majetok v BSM sa tak znehodnotí len z dôvodu neschopnosti dohodnúť sa na platení zákonnej poistky.
Ak je vozidlo v nepojazdnom stave alebo je po havárii neopraviteľné, je nutné situáciu riešiť legálne, pričom pri vážnom poškodení pomôže postup pre totálna škoda a vyradenie auta z evidencie. Ak plánujete prevod auta v rámci rodinného vyrovnania, preštudujte si, ako prebieha Poistenie auta pri prepise v rodine.
Časté otázky o autopoistení a bezpodielovom spoluvlastníctve
Môže poistnú zmluvu PZP uzavrieť manželka, ak je v technickom preukaze zapísaný manžel?
Áno, poistníkom môže byť aj manželka, no v zmluve musí byť ako držiteľ uvedený manžel. Povinnosť dohliadnuť na platnosť poistky má však pred štátom stále zapísaný držiteľ.
Platí PZP aj vtedy, keď auto šoféruje druhý z manželov a spôsobí nehodu?
Áno. Povinné zmluvné poistenie kryje zodpovednosť za škodu spôsobenú prevádzkou motorového vozidla bez ohľadu na to, kto z rodiny vozidlo v danom okamihu legálne riadil.
Čo sa stane s PZP pri prepise auta na druhého manžela po rozvode?
Zápisom prevodu držby na dopravnom inšpektoráte pôvodné poistenie zo zákona zaniká. Nový držiteľ musí mať uzatvorenú novú poistnú zmluvu najneskôr v deň zápisu zmeny.
Môžem si pri finančnom vyrovnaní BSM pýtať polovicu zaplateného poistného?
Áno. Úhrada poistného za spoločné auto je nákladom vynaloženým na spoločný majetok. Pri vyporiadaní BSM má manžel, ktorý poistné platil zo svojich oddelených prostriedkov po rozchode, právo požadovať náhradu polovice preukázateľne zaplatených súm.
Dôsledná evidencia dokladov a včasné platenie poistného chránia rodinný rozpočet pred nečakanými finančnými postihmi a zaručujú právnu istotu obom partnerom bez ohľadu na ich rodinnú situáciu.